


 SACOMBANK giảm lãi vay cho khách hàng doanh nghiệp và cá nhân từ 1,5-2%
-
SACOMBANK giảm lãi vay cho khách hàng doanh nghiệp và cá nhân từ 1,5-2%
-
 Doanh nghiệp tìm cơ hội tại triển lãm về ngành dầu khí, hàng hải và đóng tàu
-
 Hiệu suất phần lớn quỹ đầu tư cổ phiếu giảm mạnh trong quý III
-
 Cùng NAPAS thanh toán thông minh, tận hưởng ưu đãi ngập tràn tại Ngày Thanh toán số Việt Nam 2026
-
Sau IPO, doanh nghiệp lấy gì để giữ chân nhà đầu tư?
Khi giá trị các-bon bước vào quyết định tín dụng
Hồng Dung
- 22/10/2026 08:42

Nhu cầu vốn cho chuyển đổi xanh phát sinh từ rất sớm, trong khi tín chỉ và doanh thu các-bon chỉ hình thành sau quá trình đo lường, báo cáo, thẩm tra và giao dịch.
TIN LIÊN QUAN
Theo TS. Nguyễn Thị Thu Hà, Giám đốc Trường đào tạo cán bộ Agribank, Phó trưởng ban Ban Chỉ đạo ESG Agribank, khoảng lệch này đòi hỏi ngân hàng phải nhìn tài chính các-bon theo từng giai đoạn, thay vì coi tín chỉ là một nguồn trả nợ có thể xác định ngay từ đầu.
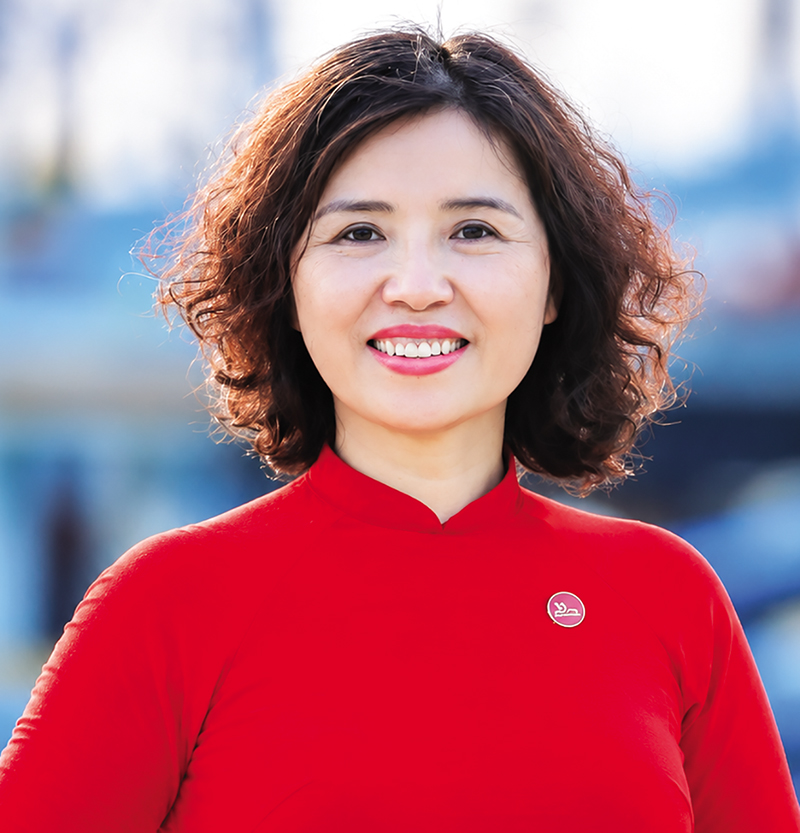 |
| TS. Nguyễn Thị Thu Hà, Giám đốc Trường đào tạo cán bộ Agribank, Phó trưởng ban Ban Chỉ đạo ESG Agribank |
Từ góc nhìn của một ngân hàng thương mại, theo bà, đâu là điểm giao quan trọng nhất giữa tín dụng xanh và thị trường các-bon?
Điểm giao quan trọng nhất nằm ở khoảng lệch thời gian giữa nhu cầu vốn và thời điểm giá trị các-bon được hình thành. Nhu cầu vốn thường phát sinh ngay từ giai đoạn chuẩn bị và triển khai dự án, trong khi tín chỉ chỉ xuất hiện sau khi có kết quả giảm phát thải được đo lường, xác minh và đáp ứng các điều kiện cấp phát; doanh thu còn phụ thuộc vào giao dịch và thanh toán.
Vì vậy, vấn đề đối với ngân hàng không phải là có nên mua bán tín chỉ hay không, mà là có thể tài trợ cho quá trình tạo ra kết quả giảm phát thải như thế nào và khi nào giá trị các-bon đủ chắc chắn để đi vào quyết định tín dụng.
Một diện tích rừng, cánh đồng hay hệ thống xử lý chất thải có tiềm năng giảm phát thải chưa đủ để xác định ngay số tín chỉ có thể bán. Dự án phải có phương pháp luận phù hợp, đường cơ sở, tính bổ sung, dữ liệu, hệ thống đo lường - báo cáo - thẩm tra (MRV) và hoàn tất thủ tục cấp phát. Với ngân hàng, cần phân biệt rõ từ “có tiềm năng giảm phát thải” đến “đã đăng ký”, “đã được thẩm tra”, “đã phát hành tín chỉ”, “đã ký hợp đồng mua bán” và “đã được thanh toán”. Mỗi trạng thái có mức độ chắc chắn khác nhau và không thể quy đổi cơ học thành cùng một nguồn trả nợ.
 |
| Các ngân hàng ngày càng quan tâm phát triển tín dụng xanh, dư nợ tín dụng xanh tiếp tục tăng tốc |
Như vậy, khoảng trống tài chính lớn nhất đang nằm ở đâu trong chuỗi giá trị các-bon, thưa bà?
Khoảng trống nằm chính ở giai đoạn trước khi tín chỉ được hình thành. Ở giai đoạn chuẩn bị, doanh nghiệp phải chi cho khảo sát, đánh giá tính khả thi, xây dựng hồ sơ, phương pháp luận, dữ liệu ban đầu và thuê tư vấn. Khi triển khai, nhu cầu vốn tập trung vào thiết bị, cơ sở hạ tầng, công nghệ và vốn lưu động. Khi dự án vận hành, doanh nghiệp tiếp tục cần chi phí MRV, thẩm tra độc lập và tài trợ cầu nối trong thời gian chờ cấp phát hoặc thanh toán. Đến giai đoạn thương mại hóa mới phát sinh những nhu cầu như định giá, đàm phán hợp đồng, thanh toán, ngoại hối, bảo lãnh và quản lý dòng tiền.
Do đó, một cấu trúc tín dụng chung khó phù hợp với toàn bộ chuỗi này. Tài chính các-bon cần được thiết kế theo từng giai đoạn và theo mức độ rủi ro, thay vì gắn một “nhãn các-bon” cho một sản phẩm tín dụng duy nhất.
Ngân hàng nên nhìn nhận doanh thu các-bon như thế nào trong phương án tín dụng?
Giá trị các-bon có thể tác động đến phương án tài chính qua ba kênh.
Thứ nhất, đầu tư ít phát thải có thể giúp giảm chi phí sản xuất nhờ tiết kiệm năng lượng, nhiên liệu, nước hoặc vật tư.
Thứ hai, với doanh nghiệp thuộc phạm vi tuân thủ, giảm phát thải có thể làm giảm nhu cầu mua bổ sung hạn ngạch.
Thứ ba, dự án đáp ứng điều kiện của cơ chế tín chỉ có thể phát sinh doanh thu từ chuyển nhượng kết quả giảm phát thải hoặc tín chỉ.
Ba kênh này cần được lượng hóa riêng, tránh cộng trùng. Từ đó có thể hình thành nguyên tắc “hai tầng dòng tiền”: dòng tiền sản xuất - kinh doanh cốt lõi là nền tảng trả nợ; doanh thu các-bon là tầng bổ sung và chỉ được ghi nhận theo mức độ chắc chắn. Cách tiếp cận này cho phép ngân hàng hỗ trợ dự án từ sớm, nhưng không biến một kỳ vọng môi trường chưa được xác nhận thành nguồn trả nợ chắc chắn.
Có thể hình dung ba mức độ. Ở mức thứ nhất, dự án mới có ý tưởng, diện tích, công nghệ hoặc ước tính giảm phát thải thì thu nhập các-bon chỉ nên nằm trong kịch bản bổ sung. Ở mức thứ hai, khi đã có phương pháp phù hợp, dữ liệu đủ chất lượng, dự án được đăng ký và có hợp đồng hoặc đầu ra đáng tin cậy, ngân hàng có thể xem xét ghi nhận một phần sau khi áp dụng hệ số điều chỉnh rủi ro. Ở mức thứ ba, khi tín chỉ đã được phát hành hoặc khoản phải thu từ hợp đồng mua bán đã hình thành đủ căn cứ, ngân hàng có thêm cơ sở xem xét tài trợ nhưng vẫn phải đánh giá quyền chuyển nhượng, điều kiện thanh toán, năng lực bên mua và rủi ro pháp lý.
Với đặc thù của Agribank, bà có thể chia sẻ, đâu là lợi thế để ngân hàng tham gia sâu hơn vào dòng vốn xanh gắn với thị trường các-bon?
Lợi thế của Agribank nằm ở nền tảng khách hàng, mạng lưới và quy mô tín dụng đối với nông nghiệp, nông dân, nông thôn. Đến giữa năm 2026, tổng tài sản của Agribank trên 2,7 triệu tỷ đồng, nguồn vốn huy động trên 2,5 triệu tỷ đồng và dư nợ cho vay nền kinh tế vượt 2 triệu tỷ đồng. Đến tháng 8/2026, dư nợ dành cho nông nghiệp, nông dân, nông thôn đạt hơn 1,34 triệu tỷ đồng, chiếm 64,7% tổng dư nợ. Đến ngày 31/7/2026, toàn hệ thống có trên 58.000 tổ vay vốn với hơn 910.000 thành viên và tổng dư nợ trên 216.000 tỷ đồng. Đây là lợi thế để tập hợp dữ liệu, tổ chức tài trợ theo chuỗi và đưa các mô hình giảm phát thải đến khu vực sản xuất phân tán.
Về tín dụng xanh, đến cuối tháng 3/2026, tổng dư nợ tín dụng xanh của Agribank đạt gần 30.000 tỷ đồng. Năm 2026, Agribank triển khai chương trình tín dụng xanh 3.000 tỷ đồng cho khách hàng cá nhân và chương trình tài trợ nông nghiệp sạch, công nghệ cao 50.000 tỷ đồng. Trong Đề án phát triển bền vững 1 triệu héc-ta lúa chất lượng cao, phát thải thấp vùng Đồng bằng sông Cửu Long, Agribank triển khai chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ với quy mô tối thiểu 30.000 tỷ đồng. Đây là nền tảng để ngân hàng thử nghiệm cách quản lý dữ liệu, dòng tiền và lợi ích các-bon trong những chuỗi sản xuất có tổ chức, thay vì tiếp cận từng dự án riêng lẻ.
Agribank sẽ đảm nhận vai trò nào trong hệ sinh thái tài chính các-bon, thưa bà?
Agribank xác định 5 vai trò theo mức độ khả thi.
Thứ nhất là tài trợ cho hoạt động giảm phát thải, từ tài sản, công nghệ, vốn lưu động, MRV đến tài trợ cầu nối, với ưu tiên là những phương án có dòng tiền sản xuất khả thi.
Thứ hai là kết nối hệ sinh thái, đưa khách hàng đến với các đơn vị tư vấn, tổ chức MRV, tổ chức phát triển, quỹ khí hậu, nhà đầu tư và bên mua. Ngân hàng giữ vai trò đầu mối kết nối nhưng không thay thế chức năng xác minh kỹ thuật.
Thứ ba là thanh toán và quản lý dòng tiền.
Thứ tư là huy động và dẫn vốn tài chính khí hậu thông qua nguồn vốn ưu đãi, tài chính hỗn hợp và cơ chế chia sẻ rủi ro.
Thứ năm là trở thành đối tác tài chính chiến lược đồng hành với khách hàng trong quá trình chuyển đổi xanh, kết hợp tín dụng xanh, tài trợ chuỗi cung ứng, quản lý dòng tiền và dịch vụ ngân hàng.
Thứ tự này phản ánh mức độ khả thi trong giai đoạn hiện nay. Agribank đang bắt đầu từ chức năng ngân hàng cốt lõi và năng lực sẵn có. Các sản phẩm tài chính chuyên biệt dựa trên doanh thu tín chỉ hoặc tài sản các-bon chỉ nên được mở rộng khi quyền tài sản, định giá, thanh khoản và cơ chế xử lý rủi ro đủ rõ.
Từ góc nhìn của Agribank, trọng tâm không phải trở thành nhà giao dịch tín chỉ, mà là tài trợ cho hoạt động kinh tế tạo ra kết quả giảm phát thải có chất lượng, quản trị rủi ro theo từng giai đoạn và từng bước đưa giá trị các-bon đã được kiểm chứng vào quyết định tín dụng. Khi người sản xuất được hưởng lợi, doanh nghiệp có phương án khả thi và ngân hàng kiểm soát được rủi ro, dòng vốn xanh mới có điều kiện mở rộng bền vững.
Agribank và Vietnam Airlines ký kết Thỏa thuận hợp tác toàn diện, kết nối hệ sinh thái hàng không - ngân hàng
Ngày 30/9/2026, tại Hà Nội, Agribank và Vietnam Airlines tổ chức Lễ ký kết Thỏa thuận hợp tác toàn diện giai đoạn 2026 - 2031. Thỏa thuận tạo khuôn...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Khi giá trị các-bon bước vào quyết định tín dụng -
Chứng khoán phiên 21/10: Thị trường đồng thuận, VN-Index tăng mạnh nhất 6 tháng -
Doanh nghiệp tăng IPO, thị trường đang có những bước tiến đột phá -
VPBankS báo lãi hơn 3.500 tỷ đồng trong 9 tháng năm 2026 -
PNJ trình cổ đông phát hành riêng lẻ 550 triệu cổ phiếu, nhu cầu vốn 8.000 tỷ đồng -
Mảng môi giới lao dốc, lợi nhuận VNDirect giảm hơn 64% trong quý III -
DNSE báo lãi hơn 42 tỷ đồng trong quý III




-
 Greenfeed nâng cao năng lực cung ứng của chuỗi 3F Plus
-
 Từ tăng trưởng đến vượt bậc: Filmore Development tiếp tục được vinh danh tại APEA 2026
-
 Hơn 300 thương hiệu đến từ 40 quốc gia và vùng lãnh thổ đã tới Vietstock 2026
-
 Từ 15 sản phẩm đầu tiên đến hành trình vươn ra thế giới của MaruDerm
-
 Amata City Biên Hòa và Kao Việt Nam: Ba thập kỷ đồng hành, hướng tới phát triển bền vững
-
 LPS đạt gần 895 tỷ đồng lợi nhuận trước thuế trong 9 tháng, bám sát kế hoạch năm 2026