


 Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy
-
Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy
-
 Khơi dòng chảy tín dụng cuối năm
-
 Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi -
HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
Không phải mọi cá nhân đều phải quyết toán thuế
Mạnh Bôn
- 12/03/2017 19:16

Mùa cao điểm quyết toán thuế thu nhập cá nhân (TNCN) năm 2016 đã bắt đầu và sẽ kết thúc vào ngày 31/3/2017. “Cá nhân được hoàn thuế có thể quyết toán sau thời điểm 31/3/2017 không bị phạt vi phạm hành chính”, ông Nguyễn Duy Minh, Phó vụ trưởng Vụ Quản lý thuế TNCN (Tổng cục Thuế) lưu ý.
Hằng năm, cứ vào mùa quyết toán, cơ quan thuế thường quá tải do cá nhân đến quyết toán thuế quá đông. Năm nay, liệu có diễn ra tình trạng này, thưa ông?
Theo quy định, cá nhân không phát sinh số thuế phải nộp thêm; có số thuế nộp thừa, nhưng không có nhu cầu hoàn thuế hoặc bù trừ thuế vào kỳ sau thì không cần phải quyết toán thuế TNCN. Đối với cá nhân kinh doanh, hộ kinh doanh đã nộp thuế TNCN theo hình thức khoán và nộp theo từng lần phát sinh cũng không phải quyết toán thuế đối với thu nhập từ kinh doanh.
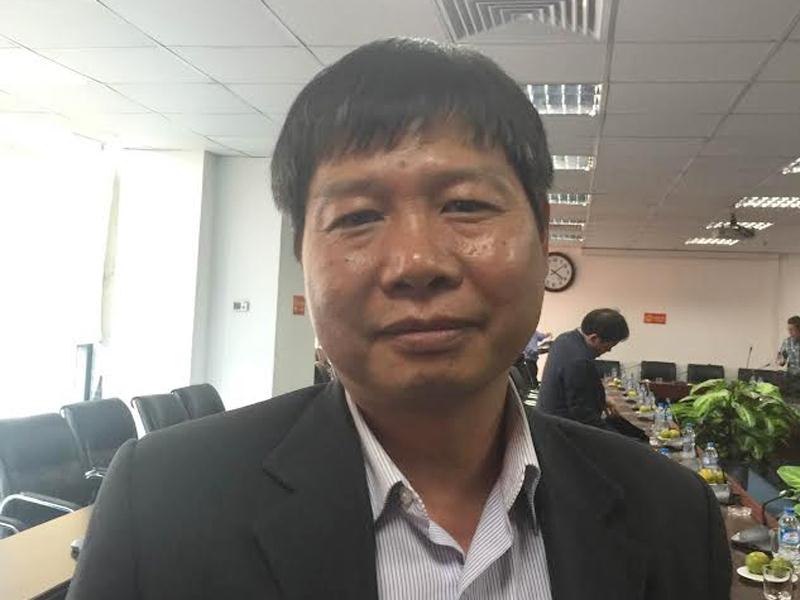 |
| Ông Nguyễn Duy Minh, Phó vụ trưởng Vụ Quản lý thuế TNCN (Tổng cục Thuế) |
Như vậy, không phải tất cả cá nhân có mã số thuế đều phải quyết toán thuế TNCN năm 2016, mà chỉ một phần trong số này phải quyết toán. Ngay cả cá nhân thuộc diện phải quyết toán thuế có thể ủy quyền cho tổ chức chi trả thu nhập quyết toán thay, nên số lượng cá nhân đi quyết toán thuế trực tiếp với cơ quan thuế không nhiều. Cụ thể, thực hiện quyết toán thuế TNCN năm 2015 chỉ có 88.800 cá nhân trực tiếp đi quyết toán, bằng 0,96% so với số cá nhân ủy quyền cho tổ chức chi trả quyết toán thay.
Năm nay, dự kiến số lượng cá nhân trực tiếp quyết toán thuế không lớn (trên dưới 100.000 người), nhưng chủ yếu tập trung tại một vài địa phương lớn như Hà Nội, TP.HCM, nên tình trạng ùn tắc cũng có thể sẽ xảy ra?
Chính vì vậy, đối với cá nhân phát sinh số thuế phải nộp, nên tiến hành quyết toán sớm ngay khi có đầy đủ hồ sơ, tránh tình trạng như mọi năm, cứ để đến những ngày cuối tháng 3 mới đi quyết toán, dễ dẫn đến quá tải, phải xếp hàng, chờ đợi mất thời gian.
Còn đối với cá nhân có số thuế nộp thừa có nhu cầu hoàn thuế thì không nhất thiết phải đến cơ quan thuế quyết toán vào thời gian này, mà có thể làm sau ngày 31/3, vào bất cứ thời điểm nào trong năm, vì không bị xử phạt đối với hành vi chậm nộp hồ sơ khai thuế theo Thông tư 166/2013/TT-BTC quy định chi tiết về xử phạt vi phạm hành chính về thuế.
Cá nhân sẽ bị xử phạt nếu chậm quyết toán thuế TNCN. Quy định này liệu có “đánh đố” những người đi công tác, ốm đau, du lịch… không quyết toán kịp thời, thưa ông?
Thời gian quyết toán thuế kéo dài trong cả quý I hằng năm, do vậy, cá nhân có thể quyết toán bất cứ lúc nào trong khoảng thời gian này trước khi đi công tác, du lịch. Còn trong trường hợp bất khả kháng không thể quyết toán được thì có thể thuê đại lý thuế quyết toán thay.
Nguyên tắc quản lý thuế TNCN là khấu trừ tại nguồn, tức là khi chi trả thu nhập, nếu cá nhân đến ngưỡng chịu thuế, tổ chức chi trả thu nhập khấu trừ ngay và nộp vào ngân sách nhà nước. Vì vậy, số cá nhân phải nộp thêm sau khi quyết toán không nhiều, chủ yếu là hoàn thuế. Số người đi công tác, ốm đau, du lịch… không kịp quyết toán thuế chủ yếu thuộc đối tượng được hoàn thuế, nên họ có thể quyết toán bất cứ thời điểm nào trong năm, thậm chí không cần phải quyết toán nếu không có nhu cầu hoàn thuế do số thuế nộp thừa không nhiều.
Theo quy định, cứ có thu nhập vãng lai từ 2 triệu đồng trở lên là cá nhân bị khấu trừ 10%. Tuy nhiên, có nhiều trường hợp cá nhân bị khấu trừ có thể có tổng thu nhập chưa đến ngưỡng chịu thuế. Vì vậy, việc quyết toán và hoàn thuế có thể trở thành thủ tục phiền phức cho 2 bên. Theo ông, những trường hợp đó có thể xử lý thế nào?
Ngưỡng chịu thuế, thuế suất, giảm trừ gia cảnh cho người phụ thuộc đã được quy định rất rõ trong Luật Thuế TNCN và các văn bản hướng dẫn, trong khi việc tính thuế cũng rất đơn giản, nên cá nhân có thể tự tính được.
Theo quy định, cá nhân có thu nhập vãng lai từ 2 triệu đồng/lần trở lên thì tổ chức chi trả thu nhập khấu trừ ngay với thuế suất 10%. Nhưng nếu cá nhân cam kết rằng, cộng cả thu nhập từ tiền lương, tiền công với khoản thu nhập vãng lai vẫn chưa đến ngưỡng phải chịu thuế sau khi giảm trừ gia cảnh và giảm trừ người phụ thuộc thì không bị khấu trừ 10% và không cần phải quyết toán thuế nếu tính toán thấy rằng tổng số thu nhập trong năm chưa đến mức phải nộp thuế. Cá nhân hoàn toàn chịu trách nhiệm trước pháp luật nếu cam kết không trung thực.
Để cá nhân cam kết trung thực thì quả là quá khó vì gian lận thuế có thể xảy ra ở bất cứ đâu, nếu không có chế tài xử lý?
Theo quy định, thu nhập vãng lai từ 2 triệu đồng trở lên sẽ bị khấu trừ thuế TNCN với thuế suất 10% ngay. Nhưng khấu trừ rồi, cuối năm, nếu cá nhân chưa đến ngưỡng phải nộp thuế thì cả cá nhân lẫn cơ quan thuế mất rất nhiều thời gian, công sức, chi phí thực hiện quyết toán thuế và làm các thủ tục hoàn thuế. Chính vì vậy, để cải cách thủ tục hành chính, Bộ Tài chính mới cho phép cá nhân không bị khấu trừ thuế TNCN đối với khoản thu nhập vãng lai trên 2 triệu đồng nếu cá nhân cam kết tổng thu nhập trong năm chưa đến mức phải chịu thuế. Nhưng nếu hết năm, cộng lại tổng thu nhập trong năm đến ngưỡng chịu thuế thì cá nhân phải tự đi quyết toán. Trong trường hợp không đi quyết toán sẽ bị xử phạt vi phạm hành chính thuế, nộp đủ số thuế còn thiếu, bị phạt chậm nộp, thậm chí có thể còn bị truy cứu trách nhiệm hình sự, nếu thuộc hành vi gian lận thuế, trốn thuế.
Nhiều trường hợp không phải quyết toán thuế thu nhập cá nhân
Tổng cục Thuế đang bắt tay vào hướng dẫn quyết toán thuế thu nhập cá nhân (TNCN) năm 2014. “Do triển khai Thông tư 151/2014/TT-BTC, nên quyết toán...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi -
HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài -
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền





-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk