


 Xuất khẩu công nghệ cao và “bẫy nhà cung cấp ẩn danh”
-
Xuất khẩu công nghệ cao và “bẫy nhà cung cấp ẩn danh”
-
 Xuất khẩu sản phẩm Halal mới đạt 700-900 triệu USD/năm, dư địa lớn cho doanh nghiệp
-
 Lâm Đồng vận động doanh nghiệp tăng cường đầu tư, đồng hành phát triển lâu dài
-
Hà Nội xếp thứ hai cả nước về hiệu quả kinh tế tư nhân -
Sun PhuQuoc Airways đón Airbus A330 đầu tiên sau 10 tháng khai thác thương mại
Minh bạch thông tin có thể trở thành một “tài sản” của doanh nghiệp
Hải Vân
- 23/09/2026 14:32

Từng mất nhiều năm để báo cáo tài chính kiểm toán trở thành một chuẩn mực của thị trường, xếp hạng tín nhiệm độc lập cũng đang đứng trước một hành trình tương tự. Theo ông Nguyễn Thanh Nghị, Tổng giám đốc Thiên Minh Rating (TMR), với doanh nghiệp nhỏ và vừa, chuẩn hóa dữ liệu, xây dựng “hộ chiếu số” và có thêm đánh giá tín nhiệm độc lập có thể giúp thu hẹp khoảng cách thông tin với bên cấp vốn, qua đó mở rộng khả năng tiếp cận tín dụng.
TIN LIÊN QUAN
Ông từng có hơn 24 năm làm việc tại KPMG, từ kiểm toán viên đến Partner. Nhìn lại hành trình phát triển của kiểm toán độc lập tại Việt Nam, ông thấy có điểm gì tương đồng với xếp hạng tín nhiệm hiện nay?
Tôi bắt đầu làm việc tại KPMG từ năm 1998. Khi đó, kiểm toán độc lập tại Việt Nam vẫn là một lĩnh vực khá mới. Việc doanh nghiệp chủ động mời một tổ chức độc lập vào kiểm tra sổ sách, báo cáo tài chính chưa phải điều phổ biến.
Nhưng sau đó, cùng với quá trình phát triển của nền kinh tế và thị trường vốn, yêu cầu về minh bạch ngày càng cao. Báo cáo tài chính được kiểm toán từng bước trở thành một trong những điều kiện quan trọng đối với doanh nghiệp khi muốn huy động vốn, niêm yết hay mở rộng hợp tác với các nhà đầu tư.
Nếu nhìn lại câu chuyện của kiểm toán độc lập, chúng ta thấy một thứ ban đầu còn khá mới mẻ có thể trở thành một chuẩn mực của thị trường khi nhu cầu về minh bạch ngày càng lớn.
Tôi cho rằng xếp hạng tín nhiệm độc lập hiện nay cũng có những nét tương đồng. Để trở thành một chuẩn mực phổ biến chắc chắn cần thời gian, nhưng khi thị trường vốn phát triển theo hướng chuyên nghiệp hơn, nhu cầu có những đánh giá độc lập về sức khỏe tài chính và mức độ tín nhiệm của doanh nghiệp sẽ ngày càng lớn.
Vì sao vấn đề minh bạch thông tin đặc biệt quan trọng đối với doanh nghiệp nhỏ và vừa, thưa ông?
Doanh nghiệp nhỏ và vừa thường gặp nhiều khó khăn hơn trong tiếp cận vốn. Một trong những vấn đề nằm ở khoảng cách thông tin giữa doanh nghiệp cần vốn và tổ chức cung cấp vốn.
Hiện nay, khi tiếp cận các ngân hàng khác nhau, doanh nghiệp có thể phải chuẩn bị hồ sơ theo yêu cầu riêng của từng tổ chức. Mặc dù nhiều thông tin về hoạt động kinh doanh, tài chính hay dòng tiền tương đồng, doanh nghiệp vẫn phải bổ sung, giải trình nhiều lần.
Ở chiều ngược lại, ngân hàng cần có đủ dữ liệu để đánh giá sức khỏe tài chính, khả năng tạo dòng tiền và khả năng trả nợ của khách hàng. Khi dữ liệu chưa được chuẩn hóa hoặc mức độ minh bạch chưa cao, thời gian thẩm định có thể kéo dài và chi phí đánh giá rủi ro cũng tăng lên.
Đối với doanh nghiệp nhỏ và vừa, vấn đề không chỉ nằm ở chi phí thủ tục. Nếu nguồn vốn đến chậm, doanh nghiệp có thể bỏ lỡ một đơn hàng, một hợp đồng hoặc một cơ hội mở rộng sản xuất - kinh doanh. Vì vậy, giảm khoảng cách thông tin giữa bên cần vốn và bên cấp vốn là vấn đề rất quan trọng.
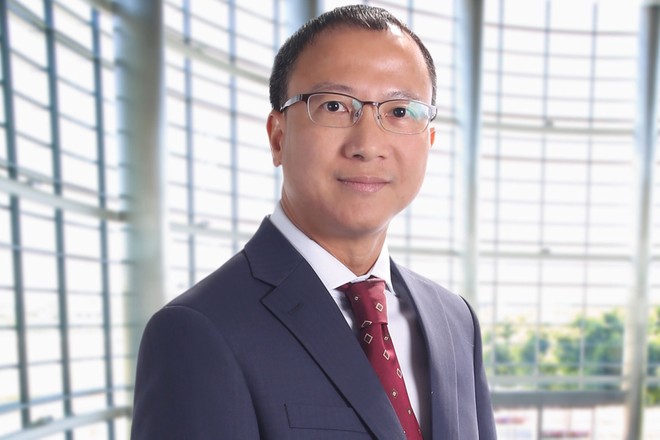 |
| Ông Nguyễn Thanh Nghị, Tổng giám đốc Thiên Minh Rating (TMR) |
TMR đề xuất xây dựng một dạng “hộ chiếu số” cho doanh nghiệp. Có thể hiểu mô hình này như thế nào?
“Hộ chiếu số” không đơn thuần là chuyển một bộ hồ sơ giấy sang môi trường điện tử. Điều quan trọng hơn là xây dựng được một bộ dữ liệu tương đối đầy đủ, có tính chuẩn hóa về doanh nghiệp, kết hợp với những đánh giá độc lập về mức độ tín nhiệm.
Khi tiếp cận tổ chức tín dụng, doanh nghiệp có thể sử dụng bộ hồ sơ đã được chuẩn hóa thay vì mỗi lần đến một ngân hàng lại bắt đầu quá trình cung cấp thông tin từ đầu. Ngược lại, tổ chức tín dụng có thêm một nguồn thông tin tham chiếu để phục vụ quá trình đánh giá khách hàng và quản trị rủi ro.
Nếu được triển khai rộng rãi và có cơ chế chia sẻ dữ liệu phù hợp, tôi cho rằng đây có thể trở thành một dạng “ngôn ngữ chung” giữa doanh nghiệp và bên cung cấp vốn, góp phần rút ngắn thời gian thẩm định cũng như giảm chi phí giao dịch.
Như vậy, yếu tố quan trọng nhất của “hộ chiếu số” có phải là công nghệ không, thưa ông?
Công nghệ rất quan trọng, nhưng yếu tố cốt lõi trước hết vẫn là chất lượng dữ liệu.
Nếu dữ liệu đầu vào thiếu chuẩn hóa hoặc độ tin cậy chưa cao, việc số hóa có thể giúp quá trình xử lý hồ sơ nhanh hơn, nhưng chưa chắc nâng cao được chất lượng của quyết định tín dụng.
Vì vậy, điều quan trọng là doanh nghiệp phải từng bước chuẩn hóa thông tin tài chính, dữ liệu hoạt động và xây dựng được một lịch sử dữ liệu có thể kiểm chứng.
Theo hướng này, TMR đang phát triển hoạt động hỗ trợ doanh nghiệp số hóa và chuẩn hóa hồ sơ, quản trị thông tin tài chính, đồng thời cung cấp đánh giá rủi ro độc lập để tạo thêm nguồn tham chiếu cho doanh nghiệp và các tổ chức tín dụng.
Trí tuệ nhân tạo và khoa học dữ liệu có thể tham gia vào quá trình đánh giá tín nhiệm doanh nghiệp đến mức nào?
Công nghệ có thể hỗ trợ rất nhiều. Chúng tôi đang xây dựng hệ thống phân tích rủi ro tự động, kết hợp khoa học dữ liệu và trí tuệ nhân tạo với phân tích của chuyên gia.
Ưu điểm của công nghệ là khả năng xử lý khối lượng dữ liệu lớn và rút ngắn thời gian đánh giá. Tuy nhiên, tôi cho rằng vai trò của chuyên gia vẫn cần thiết.
Mỗi doanh nghiệp có những đặc thù riêng về ngành nghề, mô hình kinh doanh và bối cảnh hoạt động. Những yếu tố này không phải lúc nào cũng có thể được phản ánh đầy đủ chỉ bằng các dữ liệu định lượng. Vì vậy, việc kết hợp công nghệ với đánh giá chuyên môn sẽ giúp quá trình phân tích toàn diện hơn.
Để mô hình hồ sơ doanh nghiệp số kết hợp xếp hạng tín nhiệm có thể được sử dụng rộng rãi trong hoạt động tín dụng, theo ông cần những điều kiện gì?
Ở góc độ chính sách, chúng tôi đề xuất nghiên cứu cơ chế để các ngân hàng có thể thí điểm sử dụng hồ sơ doanh nghiệp số kết hợp với kết quả xếp hạng tín nhiệm độc lập trong quá trình xem xét cấp tín dụng.
Một vấn đề khác rất quan trọng là kết nối và chia sẻ dữ liệu giữa các tổ chức tín dụng với các tổ chức xếp hạng tín nhiệm độc lập được cấp phép.
Nếu có hành lang pháp lý và cơ chế bảo mật phù hợp, việc chia sẻ dữ liệu có thể giúp hạn chế tình trạng doanh nghiệp phải cung cấp lặp lại cùng một nhóm thông tin cho nhiều tổ chức khác nhau. Đồng thời, các tổ chức tín dụng cũng có thêm dữ liệu và nguồn tham chiếu phục vụ quá trình đánh giá rủi ro.
Tất nhiên, để hình thành một chuẩn mực mới thì trách nhiệm không chỉ nằm ở ngân hàng, tổ chức xếp hạng tín nhiệm hay cơ quan quản lý. Bản thân doanh nghiệp cũng phải thay đổi.
Doanh nghiệp nhỏ và vừa cần chuẩn bị gì để biến sự minh bạch thành lợi thế khi tiếp cận vốn?
Trước hết, doanh nghiệp cần nâng cao chất lượng quản trị, chuẩn hóa hệ thống kế toán - tài chính và xây dựng lịch sử dữ liệu đáng tin cậy.
Một doanh nghiệp có thông tin tài chính rõ ràng, dòng tiền có thể kiểm chứng và mức độ tín nhiệm được đánh giá độc lập sẽ có nhiều cơ sở hơn để chứng minh năng lực với các tổ chức cung cấp vốn.
Tôi cho rằng cần thay đổi cách nhìn về minh bạch. Minh bạch không chỉ là việc doanh nghiệp thực hiện thêm một yêu cầu hay thủ tục để đáp ứng bên cho vay. Nếu làm tốt, chính lịch sử dữ liệu và mức độ minh bạch có thể trở thành một lợi thế của doanh nghiệp khi làm việc với ngân hàng, nhà đầu tư và các đối tác.
Đặc biệt với doanh nghiệp nhỏ và vừa, khi bất cân xứng thông tin vẫn là một rào cản đáng kể đối với khả năng tiếp cận vốn, việc chuẩn hóa dữ liệu và nâng cao mức độ minh bạch có thể giúp doanh nghiệp chuyển dần từ vị thế “đi xin vốn” sang chủ động chứng minh chất lượng tín dụng của mình.
Ông kỳ vọng xếp hạng tín nhiệm sẽ đóng vai trò như thế nào trong quá trình phát triển thị trường vốn thời gian tới?
Tương tự hành trình của kiểm toán độc lập, xếp hạng tín nhiệm khó trở thành một chuẩn mực chỉ trong thời gian ngắn. Điều đó cần quá trình xây dựng niềm tin, dữ liệu và thói quen sử dụng của thị trường.
Tuy nhiên, khi thị trường vốn ngày càng phát triển theo hướng chuyên nghiệp, nhu cầu có thêm những thước đo độc lập về sức khỏe và mức độ tín nhiệm của doanh nghiệp sẽ gia tăng.
Trong giai đoạn phát triển mạnh mẽ sắp tới, tôi cho rằng minh bạch không chỉ là một yêu cầu bắt buộc mà còn là một tài sản có giá trị của mỗi doanh nghiệp.
Dữ liệu tin cậy trở thành “tài sản tín nhiệm” của doanh nghiệp
Dữ liệu minh bạch, có khả năng kiểm chứng đang trở thành thước đo tín nhiệm, tác động trực tiếp đến khả năng tiếp cận vốn, mở rộng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Minh bạch thông tin có thể trở thành một “tài sản” của doanh nghiệp -
Hà Nội xếp thứ hai cả nước về hiệu quả kinh tế tư nhân -
Sun PhuQuoc Airways đón Airbus A330 đầu tiên sau 10 tháng khai thác thương mại -
Điều kiện để doanh nhân, doanh nghiệp được xét tặng danh hiệu, giải thưởng -
Tối ưu hóa chi phí logistics, thúc đẩy xuất khẩu -
Đàm phán Hiệp định thương mại đối ứng Việt - Mỹ: Đến rất gần kết quả cuối cùng -
Doanh nghiệp Việt xuất khẩu gần 5,9 tỷ USD hàng hóa sang Canada







-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 23/9/2026
-
 Fujisu ra mắt CA08 - giải pháp mới cho nỗi lo ẩm chân tường trong công trình Việt
-
 Gần 400 doanh nghiệp Hải Phòng tham gia kết nối, giao thương tại TP.HCM
-
 Ngân hàng NCB hợp tác chiến lược với hệ sinh thái năng lượng hàng đầu Việt Nam
-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore