


 Vàng đứng im, chuyên gia dự báo giá chạm mốc 5.000 USD trong 12 tháng tới
-
Vàng đứng im, chuyên gia dự báo giá chạm mốc 5.000 USD trong 12 tháng tới
-
 TP.HCM muốn phát hành trái phiếu công trình để huy động vốn cho dự án trọng điểm
-
 Kosy bán vốn công ty con trong tâm bão cổ phiếu giảm sàn 12 phiên liên tiếp
-
Số vụ lừa đảo giảm 52% nhờ xác thực sinh trắc học, phong tỏa hơn 400 tài khoản nghi ngờ vi phạm -
Thanh toán không tiền mặt: Càng "phủ sóng" càng phải tăng lá chắn bảo vệ người dùng
Mua trước trả sau tăng mạnh, người trẻ ngập trong nợ nần
Thùy Liên
- 07/10/2026 09:54

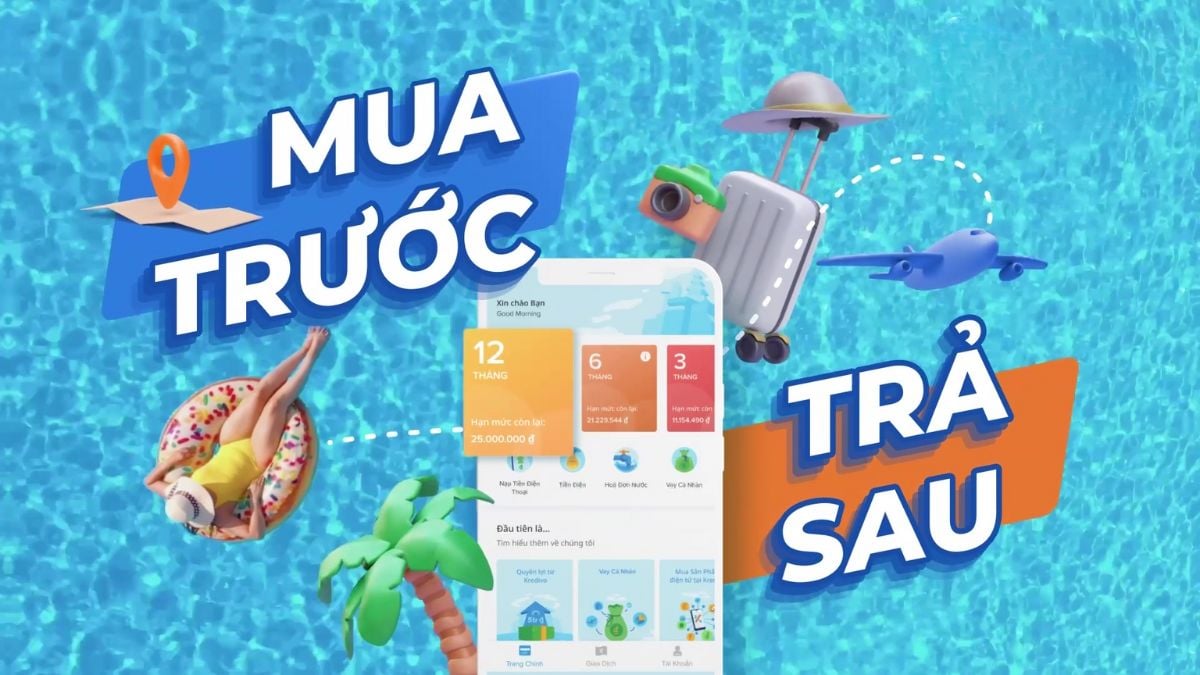
Khoảng 60% người trẻ có ít nhất một khoản nợ tiêu dùng trong đó có 25% thường quên hoặc chậm thanh toán. Số người 22-35 tuổi dùng “mua trước trả sau” tăng gần gấp đôi 3 năm trước trong khi gần 30% gen Z trả chậm khi dùng dịch vụ này.
TIN LIÊN QUAN
 |
PGS.TS. Lê Thanh Tâm, Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân dẫn một loạt số liệu cho thấy, quản lý tài chính của giới trẻ hiện đang có nhiều vấn đề đáng lo.
Thị trường cho vay tiêu dùng vẫn tương đối ổn định. Năm 2025, dư nợ cho vay tiêu dùng toàn thị trường tăng 26% (khối ngân hàng tăng nhanh gấp khoảng 2 lần công ty tài chính), tỷ lệ nợ thẻ quá hạn 6-8%; dư nợ thẻ ước 50.000 - 60.000 tỷ đồng; nợ xấu khối công ty tài chính là 7,2%.
Tuy nhiên, riêng vay nợ của giới trẻ đang tiềm ẩn nhiều rủi ro. Bà Lê Thanh Tâm dẫn các số liệu nghiên cứu cho hay, năm 2025, có khoảng 60% người trẻ có ít nhất một khoản nợ tiêu dùng, 25% trong số đó thường quên hoặc chậm thanh toán.
Đặc biệt, làn sóng mua trước trả sau đang khiến nhiều người trẻ rơi vào bẫy nợ nần. Có 41% người 22-35 tuổi dùng “mua trước trả sau” trong 6 tháng, cao gần gấp đôi 3 năm trước. Đáng lưu ý, gần 30% gen Z dùng mua trước trả sau từng trả chậm; 37,5% gen Z có từ 3 khoản trả góp cùng lúc.
Giải thích nguyên nhân nhiều người trẻ ưa chuộng thẻ tín dụng, hình thức mua trước trả sau, chuyên gia này cho rằng, thẻ tín dụng, BNPL được “nhúng” sẵn trong ứng dụng, phê duyệt trong vài phút, ưu đãi hoàn tiền kích thích chi tiêu.
Mặt khác, do kỹ năng số đi trước kỹ năng tài chính nên người trẻ dễ chi tiêu quá mức. Chuyên gia này cảnh báo nên hạn chế hạn mức thẻ, mua trước trả sau theo thu nhập thực, nhắc nợ sớm và tư vấn tài chính có trách nhiệm cho khách hàng trẻ.
Tính đến tháng 8/2026, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua phát hành thẻ của toàn hệ thống ngân hàng và tổ chức tín dụng đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ, chiếm 22,56% tổng dư nợ tín dụng nền kinh tế.
Riêng khối công ty tài chính tiêu dùng có dư nợ cho vay đời sống và tín dụng qua thẻ đạt gần 185.000 tỷ đồng, tăng 13,37% so với cùng kỳ năm trước. Trong đó, dư nợ phục vụ nhu cầu đời sống đạt gần 134 nghìn tỷ đồng (tăng hơn 19%), dư nợ tín dụng qua thẻ đạt trên 51 nghìn tỷ đồng.
Ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn, FiinGroup Việt Nam, cho biết năm 2025, tín dụng tiêu dùng toàn thị trường tăng 25,7%, trong khi dư nợ của các công ty tài chính đang hoạt động chỉ tăng 13,9%.
Theo dữ liệu FiinGroup, thị phần của khối công ty tài chính trong tổng dư nợ cho vay tiêu dùng của ngân hàng và công ty tài chính giảm từ 7% năm 2021 xuống 4,6% năm 2025. Tuy nhiên, chất lượng tài sản đã cải thiện, với tỷ lệ nợ xấu giảm từ 11,2% năm 2023 xuống 7,2% năm 2025.
Theo ông Đồng, các công ty tài chính vẫn phải giải quyết bài toán chi phí thu hút khách hàng, đầu tư công nghệ, dữ liệu và tuân thủ. FiinGroup nhận định niềm tin vẫn là rào cản khi một bộ phận người tiêu dùng còn đánh đồng công ty tài chính với các hình thức cho vay không được cấp phép.
TS. Đào Minh Tú cho rằng các công ty tài chính tiêu dùng được NHNN cấp phép đóng vai trò như "cánh tay nối dài" của hệ thống ngân hàng, mang dòng vốn chính thức đến người lao động thu nhập trung bình, thấp và công nhân khu công nghiệp - nhóm khó tiếp cận vốn ngân hàng truyền thống. Việc nhận diện đúng tổ chức được Ngân hàng Nhà nước cấp phép là ranh giới quan trọng giúp người dân tránh xa các ứng dụng cho vay không hợp pháp, núp bóng công nghệ.
TS. Đào Minh Tú khuyến cáo, việc mở rộng khả năng tiếp cận tín dụng cần đi cùng minh bạch và trách nhiệm. Về minh bạch, người vay cần biết rõ số tiền thực nhận, lãi suất, các khoản phí, tổng nghĩa vụ phải trả, kỳ hạn thanh toán và hậu quả nếu chậm trả.
Về trách nhiệm, tổ chức cho vay cần thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng, thu hồi nợ đúng quy định; người vay cần cung cấp thông tin trung thực, đọc kỹ hợp đồng và thực hiện đúng cam kết.
Ngân hàng mạnh tay trích lập dự phòng kiểm soát nợ xấu tăng
Suy giảm lợi nhuận tại một số ngân hàng không hoàn toàn xuất phát từ sự suy yếu của hoạt động kinh doanh cốt lõi, chủ yếu từ việc gia tăng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Vàng đứng im, chuyên gia dự báo giá chạm mốc 5.000 USD trong 12 tháng tới
-
 TP.HCM muốn phát hành trái phiếu công trình để huy động vốn cho dự án trọng điểm
-
 Kosy bán vốn công ty con trong tâm bão cổ phiếu giảm sàn 12 phiên liên tiếp
-
 Số vụ lừa đảo giảm 52% nhờ xác thực sinh trắc học, phong tỏa hơn 400 tài khoản nghi ngờ vi phạm
-
Thanh toán không tiền mặt: Càng "phủ sóng" càng phải tăng lá chắn bảo vệ người dùng -
Thông tư 50 mở thêm van tín dụng: "Room" thừa, vốn thiếu -
Tín dụng chính sách: Sinh kế từ cơ sở -
TPBank sẵn sàng chuyển đổi sang phương pháp IRB -
VPS, SSI cùng hụt thị phần môi giới HoSE, TCBS lần đầu vượt 10% -
VN-Index "kém sắc" trong tháng 9, cổ phiếu năng lượng lội ngược dòng -
Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán




-
 Vietcombank - Kết nối các nhà đầu tư Singapore với cơ hội mở rộng đầu tư tại Việt Nam
-
 Bidiphar và hành trình xây dựng năng lực sản xuất thuốc công nghệ cao tại Việt Nam
-
 Công bố Chỉ số niềm tin nhà tuyển dụng (ECI) 2026: Doanh nghiệp Việt vững tin, mạnh tay đầu tư cho con người
-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt