


 Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh
-
Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh
-
 Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ
-
 Ninh Vân Bay vi phạm hàng loạt quy định trong lĩnh vực chứng khoán
-
 Loạt cổ phiếu chịu tác động trong kỳ cơ cấu ETF
-
Techcombank Summit 2026: Động lực mới vì một Việt Nam hưng thịnh, hùng cường -
Thị trường vàng nín thở chờ Fed
Nhân tố nào tạo sự bứt phá cho ngân hàng khi kinh tế phục hồi?
H.T
- 28/04/2016 14:14

Để đầu tư cho hệ thống công nghệ sẽ mất bao nhiêu tiền, câu trả lời là hàng triệu đô la cho phần mềm lõi (core banking) và hàng triệu đô la cho các module dịch vụ. Nhưng để đầu tư thành công, ngoài tài chính thì những chuyên gia nắm vững công nghệ để triển khai tốt nhất, đặc biệt là quyết tâm của lãnh đạo, cũng như thời gian tính bằng năm mới là yếu tố quyết định thành công.
TIN LIÊN QUAN
Công nghệ, con người hay mạng lưới, hệ thống quản trị rủi ro, thay đổi cơ cấu nguồn vốn,… tất cả các yếu tố này mới tạo được nền tảng cho mỗi ngân hàng phát triển bền vững. Tiếc rằng chi phí đầu tư lớn, thời gian dài và mức độ quyết tâm của các ông chủ khác nhau, nên đến thời điểm mà nền kinh tế phục hồi, không phải ngân hàng nào cũng tạo được nền tảng tốt để tận dụng cơ hội.
Điểm lại sự phát triển ngành ngân hàng trong thời gian vừa qua, bên cạnh một số ngân hàng vẫn chưa thực sự thoát khỏi khó khăn thì không ít ngân hàng đã công bố kế hoạch tăng trưởng 2016 “sáng hơn” những năm trước. Tái cấu trúc một cách căn bản đã mang lại những nền tảng vững chắc để các ngân hàng này tận dụng cơ hội phục hồi kinh tế để phát triển kinh doanh.
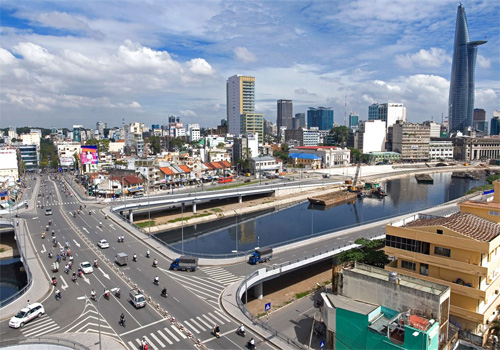 |
| Với một thị trường hơn 90 triệu dân, nhu cầu tài chính cá nhân hiện có tiềm năng rất lớn và đang được các ngân hàng thúc đẩy mạnh mẽ |
Thực tế cho thấy, kể từ khi cuộc khủng hoảng tài chính năm 2008 xảy ra, hệ thống ngân hàng Việt Nam đã bộc lộ nhiều điểm yếu như nền tảng tài chính thấp, quản lý rủi ro lỏng lẻo gây nợ xấu lớn, quản trị ngân hàng và công nghệ kém,… Kết quả là một số ngân hàng yếu kém đã phải sáp nhập – hợp nhất, một số ngân hàng chấp nhận giải pháp bị Ngân hàng Nhà nước mua lại 0 đồng.
Nhiều ngân hàng phải chấp nhận phương án “không hề muốn” là giảm quy mô để đổi lấy hiệu quả hoạt động. Chẳng hạn Eximbank, tổng tài sản ngân hàng này đã giảm từ mức trên 160.000 tỷ đồng cuối năm 2014 xuống còn gần 125.000 tỷ đồng đến cuối năm 2015, hay như tại Pvcombank, con số này giảm từ mức hơn 108.000 tỷ đồng xuống còn trên 98.000 tỷ đồng,…
Theo TS. Nguyễn Trí Hiếu, điều đáng mừng là sau giai đoạn tái cấu trúc vừa qua, nhiều ngân hàng đã biết biến khó khăn thành cơ hội. Sử dụng các giải pháp như sáp nhập để tăng trưởng quy mô vốn trong điều kiện huy động vốn còn khó khăn, đầu tư mạnh mẽ cho công tác quản trị rủi ro, đầu tư nâng cấp công nghệ ngân hàng… Và những ngân hàng làm nghiêm túc các vấn đề này đang có cơ hội tốt hơn khi nền kinh tế phục hồi.
Nói riêng về câu chuyện tăng vốn, trong khi một loạt ngân hàng không thể thực hiện nổi kế hoạch tăng vốn điều lệ như yêu cầu của NHNN thì có không ít ngân hàng vẫn tăng mạnh quy mô vốn thông qua sáp nhập. Chẳng hạn như BIDV sau sáp nhập MHB đã tăng vốn chủ sở hữu thêm hơn 8.729 tỷ đồng, từ mức 33.606 tỷ đồng lên 42.335 tỷ đồng. Còn với Maritime Bank sau khi nhận sáp nhập MDB tháng 8/2015, vốn chủ sở hữu của Maritime Bank tăng 44% so với đầu năm 2015, đạt 13.616 tỷ đồng,..
Bình luận về vấn đề này, lãnh đạo của Maritime Bank cho biết, nhờ vào việc tăng vốn chủ sở hữu và việc củng cố lại các cơ sở nền tảng và hệ thống quản trị mà hệ số an toàn vốn CAR của Ngân hàng luôn được giữ ở cao hơn nhiều so với mức quy định (9%), tại thời điểm 31/12/2015, tỷ lệ an toàn vốn tối thiểu hợp nhất là 24,53%. Bên cạnh đó, tỷ lệ nợ xấu của ngân hàng giảm 0,5% so với năm 2014, ở mức 2,16%.
“Đây là một trong những bước chuyển tích cực cho tương lai của Maritime Bank khi chấp nhận không tăng trưởng nóng với những lợi thế có được ngay sau sáp nhập mà chú trọng hơn đến việc củng cố mạnh mẽ các nền tảng cơ sở về mô hình quản trị, quản trị rủi ro, cơ cấu vốn, đầu tư phát triển công nghệ, con người…”, vị lãnh đạo này cho biết. Theo dự kiến năm 2016, Ngân hàng này sẽ tiếp tục dành hàng trăm tỷ đồng đầu tư cho việc phát triển nền tảng đồng thời cũng đặt mục tiêu tăng trưởng tốt hơn như: tổng dư nợ tăng 25%, trên 62.000 tỷ; tổng huy động tăng 20%, gần 79.000 tỷ; lợi nhuận trước thuế tăng 20% so với năm 2015,…
Một điểm đáng chú ý phải nói tới của các ngân hàng Việt Nam thời gian vừa qua đó là những bước đi hướng tới một chiến lược ngân hàng bán lẻ đó là việc kiến tạo mảng bán lẻ thông qua việc lập các công ty tài chính trực thuộc. Thành quả đã có những ngân hàng sớm gặt hái như HD Saison đóng góp lợi nhuận lớn cho HDBank, FE Credit làm điều tương tự cho VPBank. Với một thị trường hơn 90 triệu dân, nhu cầu tài chính cá nhân là rất lớn và đang được các ngân hàng thúc đẩy mạnh mẽ. SHB sáp nhập Công ty tài chính Vinaconex Viettel, Maritime Bank mua lại Công ty Tài chính dệt may… Tất cả đang mang tới một diện mạo mới cho các ngân hàng biết vượt qua thách thức của khủng hoảng.
Ngân hàng tăng vốn để níu chân cổ đông lớn
Trong kế hoạch hoạt động năm nay của nhiều ngân hàng, nhất là ngân hàng nhỏ, việc tăng vốn điều lệ tiếp tục được đặt ra, với kỳ vọng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh
-
 Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ
-
 Ninh Vân Bay vi phạm hàng loạt quy định trong lĩnh vực chứng khoán
-
 Loạt cổ phiếu chịu tác động trong kỳ cơ cấu ETF
-
Techcombank Summit 2026: Động lực mới vì một Việt Nam hưng thịnh, hùng cường -
Thị trường vàng nín thở chờ Fed -
Góc nhìn TTCK tuần 14/9 - 18/9: Nhà đầu tư nên ưu tiên quản trị rủi ro -
NCB sẽ tài trợ vốn cho dự án Đầu tư xây dựng tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội -
VNM ETF thêm mới SSB, chỉ loại CEO khỏi danh mục -
Doanh nghiệp cao su dự kiến bội thu năm 2026 - 2027 -
Tăng cường kết nối thị trường vốn Việt Nam và Vương quốc Anh




-
 SeABank - 32 năm kiến tạo nội lực, vững bước tiên phong
-
 FPT và Đại học Công nghệ PETRONAS thành lập phòng nghiên cứu AI, thúc đẩy đổi mới ngành năng lượng
-
 SeABank thông báo mời thầu
-
 Base.vn tổ chức Enterprise AI Summit 2026, chính thức ra mắt Base 2.0 - Nền tảng AI-first cho quản trị doanh nghiệp
-
 Tiệc kỷ niệm 9 năm BlockBase - Khi niềm tin vững vàng trở thành điểm tựa giữa nhiều biến động
-
 THB Việt Nam tưng bừng khai trương cửa hàng mới: Giảm đến 5% sản phẩm Bosch, quà tặng ngập tràn