


 AkzoNobel chuyển nhượng mảng kinh doanh Sơn trang trí khu vực Đông Nam Á cho Nippon Paint với giá trị 1,35 tỷ đô
-
AkzoNobel chuyển nhượng mảng kinh doanh Sơn trang trí khu vực Đông Nam Á cho Nippon Paint với giá trị 1,35 tỷ đô
-
 Cả nước còn 234 thương nhân phân phối xăng dầu
-
 Từ “sales mode” đến “saving mode”: Nền tảng cho giai đoạn tăng trưởng chất lượng của Coteccons
-
 Hà Nội tiếp sức thương nhân làm chủ gian hàng số
-
Thời điểm đón “sức gió” từ cuộc đua tăng trưởng -
Phân cấp 65 thủ tục xuất nhập khẩu, doanh nghiệp cần cập nhật đầu mối xử lý
"Ông trùm" sữa đậu nành tiếp tục lao đốc
Minh Sơn (VnExpress)
- 29/10/2017 16:56

Lợi nhuận của Đường Quảng Ngãi - đơn vị sở hữu thương hiệu VinaSoy đã liên tục sụt giảm từ cuối năm 2016.
TIN LIÊN QUAN
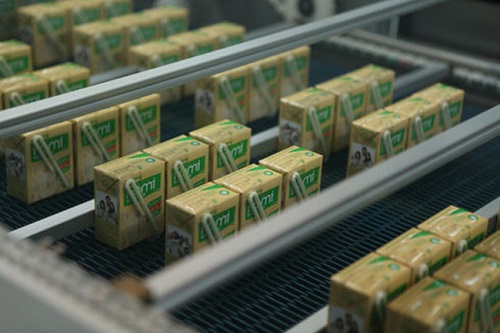 |
| Lợi nhuận của Đường Quảng Ngãi tiếp tục sụt giảm trong quý III, kéo kết quả kinh doanh 9 tháng của "đại gia" sữa đậu nành tiếp tục lao dốc so với cùng kỳ. |
Công ty cổ phần Đường Quảng Ngãi (mã CK: QNS) - doanh nghiệp sở hữu thương hiệu sữa đậu nành Vinasoy và Fami vừa công bố báo cáo tài chính hợp chính quý III với kết quả kinh doanh tiếp tục sụt giảm mạnh so với cùng kỳ năm trước.
Doanh thu của Đường Quảng Ngãi vẫn có mức tăng nhẹ so với cùng kỳ năm trước, đạt hơn 2.000 tỷ đồng nhưng lợi nhuận gộp giảm đến hơn 19% xuống mức 479 tỷ đồng. Biên lợi nhuận gộp kỳ này, theo đó cũng chỉ còn gần 24% so với mức trên 30% của quý III/2016.
Lợi nhuận từ hoạt động kinh doanh chính sụt giảm, trong khi các khoản chi phí cố định không có nhiều biến đông khiến lợi nhuận sau thuế của doanh nghiệp đứng đầu về thị phần sữa đậu nành chỉ còn 194 tỷ đồng, giảm gần 40% so với cùng kỳ.
Theo Đường Quảng Ngãi, nguyên nhân dẫn đến việc lợi nhuận sụt giảm mạnh trong kỳ là do giá đường thị trường trong nước liên tục giảm, đã làm cho giá bán sản phẩm đường RS của Công ty cũng giảm mạnh so với cùng kỳ năm trước. Bên cạnh đó, để gia tăng hiệu quả hoạt động, công ty cũng đẩy mạnh các chính bán hàng khiến chi phí trong ngắn hạn tiếp tục gia tăng.
Kết quả kinh doanh không mấy tích cực trong quý gần nhất đã kéo lợi nhuận của Đường Quảng Ngãi trong 9 tháng đầu năm giảm hơn 15% so với cùng kỳ, xuống còn 684 tỷ đồng.
Theo nhận định của các công ty chứng khoán, Đường Quảng Ngãi đã có nhiều năm liên tục tăng trưởng nhờ giữ vị thế dẫn đầu “tuyệt đối” với ngành hàng sữa đậu nành tại Việt Nam. Tuy nhiên, từ năm 2016 áp lực cạnh tranh trên thị trường đã tăng lên đáng kể khiến tốc độ tăng trưởng sản lượng của công ty sụt giảm. Vị thế "ngôi vương" của Fami và VinaSoy - 2 thương hiệu thuộc Đường Quảng Ngãi cũng bị đe dọa với nhiều tân binh mới gia nhập.
Theo Công ty chứng khoán Rồng Việt (VDSC), một trong những rủi ro với công ty là danh mục sản phẩm hiện tại chưa đủ đa dạng để tăng sức cạnh tranh khi nhiều "ông lớn" trên thị trường đã bắt đầu dòm ngó thị trường này, tạo áp lực đáng kể lên Đường Quảng Ngãi.
"Đường Quảng Ngãi hiện chỉ có Fami Socola và Vinasoy mè đen bên cạnh hương vị truyền thống là đậu nành. Trong khi ở những thị trường khác, các doanh nghiệp sản xuất sữa đậu nành như Alpro, Vitaysoy có 5, 6 sản phẩm khác nhau liên quan đến sữa đậu nành", báo cáo của VDSC viết.
Doanh thu sữa đậu nành trong 6 tháng đầu năm đạt 1.843 tỷ đồng, tăng 4,7% so với cùng kỳ, nhưng chủ yếu nhờ sản lượng tăng 5,8% so với cùng kỳ trong khi giá bán bình quân giảm 1%. Áp lực cạnh tranh thể hiện rõ ràng khi lợi nhuận trước thuế mảng kinh doanh này chỉ tăng 0,7% do tăng chi phí.
Theo Công ty chứng khoán Bản Việt (VCSC), một rủi ro khác với Đường Quảng Ngãi là việc cải tiến sản phẩm. Vì Đường Quảng Ngãi có thị phần lên đến 84% trên thị trường sữa đậu nành có thương hiệu, triển vọng của mảng kinh doanh này sẽ phụ thuộc vào khả năng thu hút người tiêu dùng chuyển từ sữa đậu nành không có thương hiệu sang tiêu thụ sản phẩm có thương hiệu.
"Điều này lại tùy thuộc vào khả năng đổi mới và đa dạng hóa sản phẩm. Vì từ năm 2013 đến nay, công ty không đạt được thành công nào trong khía cạnh này nên chúng tôi không đặt nhiều kỳ vọng", báo cáo VCSC viết.
Bức tranh kinh doanh không mấy khởi sắc cũng được thể hiện qua diễn biến giao dịch của cổ phiếu QNS trên thị trường, phần nào phản ánh kỳ vọng của nhà đầu tư vào tương lai của doanh nghiệp.
Sau khi đạt định hơn 96.000 đồng vào đầu tháng 5, cổ phiếu QNS bước vào giai đoạn giảm giá liên tục. Chỉ sau gần 6 tháng, QNS đã mất hơn 40% giá trị, xuống còn hơn 55.000 đồng. Vốn hóa thị trường của công ty theo đó cũng sụt giảm khoảng 10.000 tỷ đồng, hiện chỉ còn hơn 13.400 tỷ.
Vinasoy đầu tư 900 tỷ đồng xây nhà máy tại Bình Dương
Ngày 18/3, Công ty sữa đậu nành Việt Nam (Vinasoy) đã khởi công xây dựng nhà máy tại Khu công nghiệp Việt Nam-Singapore tại thị xã Tân Uyên, Bình...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Vingroup và Alstom hợp tác công nghệ để phát triển tuyến đường sắt đô thị Hà Nội thế hệ mới
-
 AkzoNobel chuyển nhượng mảng kinh doanh Sơn trang trí khu vực Đông Nam Á cho Nippon Paint với giá trị 1,35 tỷ đô
-
 Cả nước còn 234 thương nhân phân phối xăng dầu
-
 Từ “sales mode” đến “saving mode”: Nền tảng cho giai đoạn tăng trưởng chất lượng của Coteccons
-
Hà Nội tiếp sức thương nhân làm chủ gian hàng số -
Thời điểm đón “sức gió” từ cuộc đua tăng trưởng -
Phân cấp 65 thủ tục xuất nhập khẩu, doanh nghiệp cần cập nhật đầu mối xử lý -
Phục vụ mục tiêu tăng trưởng 2 con số tại các địa phương: EVNSPC hoàn thành nhiều công trình điện -
Quy định mới về việc vận hành xả lũ các hồ trên lưu vực sông Hồng -
Tái cấu trúc nguồn cung, thỏa mãn quy tắc xuất xứ CPTPP -
Diễn đàn Kinh tế Thủ đô 2026: Tìm động lực tăng trưởng từ nhân lực chất lượng cao




-
 Công bố Chỉ số niềm tin nhà tuyển dụng (ECI) 2026: Doanh nghiệp Việt vững tin, mạnh tay đầu tư cho con người
-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường