


 Công bố 10 thành viên Trung tâm Tài chính TP.HCM, cam kết đầu tư 3 tỷ USD
-
Công bố 10 thành viên Trung tâm Tài chính TP.HCM, cam kết đầu tư 3 tỷ USD
-
 Đà Nẵng lý giải nguyên nhân doanh nghiệp chấm dứt hoạt động tăng
-
 Nghiên cứu phương án giảm giá bán lẻ điện bình quân, giảm thuế tiêu thụ đặc biệt với xăng
-
 Viglacera khởi công đầu tư KCN 5.400 tỷ đồng tại Thái Nguyên
-
Kinh doanh concert: Bán hết vé liệu đã đủ sinh lời? -
Đề nghị bộ, ngành coi phản ánh của doanh nghiệp là dữ liệu rà soát văn bản pháp luật
PVN lo bù hàng ngàn tỷ đồng cho Lọc dầu Dung Quất
Thanh Hương
- 10/03/2015 07:44

Tập đoàn Dầu khí quốc gia Việt Nam (PVN) vừa đưa ra các tính toán về tình hình tiêu thụ sản phẩm của Công ty TNHH MTV Lọc hóa dầu Bình Sơn (BSR), nơi quản lý Nhà máy Lọc dầu Dung Quất, trước tác động của các biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam khi thực hiện các hiệp định thương mại tự do giai đoạn 2015 - 2018.

Hiện tại, mức thuế suất thuế nhập khẩu đang được áp dụng cho BSR để tính thu điều tiết theo quy định tại mục 2, Điều 3, Quyết định số 1942/2009/QĐ -TTg là mức thuế nhập khẩu áp theo “Biểu thuế nhập khẩu ưu đãi hiện hành”.
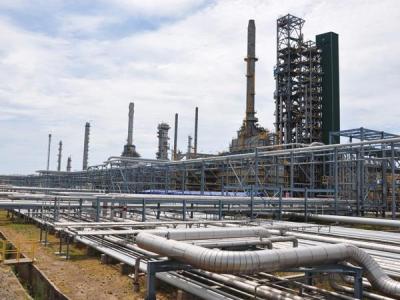 |
| PVN tính toán, việc áp dụng mức thuế nhập khẩu ưu đãi đặc biệt sẽ đem đến những bất lợi cho Lọc dầu Dung Quất và PVN |
Tuy nhiên, cuối năm 2014, Bộ Tài chính đã ban hành 5 thông tư quy định về Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện các hiệp định thương mại tự do giai đoạn 2015 - 2018, hiệu lực thi hành từ ngày 1/1/2015. Cụ thể, là Thông tư 165/2014/TT-BTC để thực hiện Hiệp định Thương mại Hàng hóa ASEAN, Thông tư 166/2014/TT-BTC để thực hiện Hiệp định Thương mại hàng hóa ASEAN - Trung Quốc, Thông tư 167/2014/TT-BTC cho Hiệp định Thương mại hàng hóa ASEAN - Hàn Quốc, Thông tư 168/2014/TT-BTC để thực hiện Hiệp định thương mại hàng hóa ASEAN – Australia – New Zeland và Thông tư 169/2014/TT-BTC để thực hiện Hiệp định Thương mại hàng hóa ASEAN - Ấn Độ.
Tại biểu thuế đi kèm với Thông tư 165/2014/TT-BTC, các mức thuế cụ thể với xăng dầu nhập khẩu từ các nước thành viên ASEAN có mức thấp hơn đáng kể so với các mức thuế suất trong biểu thuế ưu đãi hiện hành đang áp dụng cho xăng dầu nhập khẩu. Theo Thông tư 165/2014/TT-BTC, xăng dầu với mã HS 2710 có thuế nhập khẩu chỉ là 20% trong giai đoạn 2015-2018. Đối với nhiên liệu diesel cho ô tô thuộc mã HS 27101971 và 27101972 có thuế nhập khẩu là 5% cho năm 2015 và sau đó về 0% trong giai đoạn 2016-2018.
Bởi vậy, PVN đang e ngại khi áp dụng mức thuế nhập khẩu hiện nay cho BSR theo Quyết định 1942/2009/QĐ-TTg và áp dụng mức thuế nhập khẩu ưu đãi đặc biệt theo cam kết của Việt Nam tại các hiệp định thương mại sẽ gây đến những bất lợi cho Lọc dầu Dung Quất và PVN.
“Khi áp dụng mức thuế suất nhập khẩu ưu đãi hiện nay là xăng 35%, jet A1 là 25%, dầu diesel 30%, khí hóa lỏng LPG 5% và hạt nhựa PP là 2% cho BSR, trong khi các doanh nghiệp xăng dầu đầu mối nhập khẩu được hàng có xuất xứ từ các nước ASEAN với mức thuế nhập khẩu thấp theo biểu thuế của Thông tư 165/2014/TT-BTC thì sản phẩm của BSR không thể cạnh tranh được ngay tại thị trường nội địa”, báo cáo của PVN gửi tới các cơ quan hữu trách viết.
Còn nếu với phương án BSR được phép áp dụng mức thuế suất thuế ưu đãi đặc biệt như hàng hóa từ khu vực ASEAN, thì các khoản nộp ngân sách của Nhà máy Lọc dầu Dung Quất cũng sẽ giảm đáng kể. Cụ thể là giảm 14.305 tỷ đồng trong ngay năm 2015 này; còn giai đoạn 2016-2018, mỗi năm sẽ giảm 16.251 tỷ đồng.
Đồng thời, nếu áp dụng thuế suất theo Thông tư 165/2014/TTBTC, PVN sẽ có trách nhiệm phải thực hiện cấp bù cho BSR theo mức 2% với dầu diesel, 5% với LPG và 3% với hạt nhựa PP theo các quy định và hướng dẫn hiện đang áp dụng cho BSR khi thực hiện cơ chế thu điều tiết theo Quyết định 1942/2009/QĐ-TTg.
Như vậy, nếu giá dầu ở mức 60 USD/thùng, thì chỉ riêng năm 2015, PVN sẽ phải móc túi ra 1.065,7 tỷ đồng và giai đoạn 2016-2018, mỗi năm là 3.011 tỷ đồng để bù cho BSR.
Dĩ nhiên, “việc cấp bù cho BSR như trên trong giai đoạn 2015-2018 sẽ ảnh hưởng nghiêm trọng đến cân đối vốn cho hoạt động sản xuất - kinh doanh của Tập đoàn”, ông Ninh Văn Quỳnh, Phó tổng giám đốc PVN nhận định trong báo cáo.
Cũng theo Quyết định 1942/2009/QĐ-TTg và tiếp theo là Quyết định 2299/2010/QĐ-TTg và Quyết định 952/2012/QĐ-TTg, thời gian áp dụng thu điều tiết đối với sản phẩm lọc dầu và sản phẩm hóa dầu của BSR kéo dài tới hết năm 2018.
Hiện Bộ Tài chính đã đưa ra các hướng dẫn cho các doanh nghiệp xăng dầu đầu mối về việc nhập khẩu xăng dầu từ khu vực ASEAN để được hưởng mức thuế suất thuế ưu đãi đặc biệt theo Quyết định 165/2014/QĐ-TTg.
Thanh Hương
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Kinh doanh concert: Bán hết vé liệu đã đủ sinh lời? -
Đề nghị bộ, ngành coi phản ánh của doanh nghiệp là dữ liệu rà soát văn bản pháp luật -
CEO Cảng Hàng không quốc tế Gia Bình trả lời phỏng vấn Flight Global bên lề Routes World 2026 -
SABECO giữ vững vị thế với danh hiệu Top 1 Công ty Đồ uống có cồn uy tín 2026 -
KIM LONG MOTOR bắt tay đối tác Costa Rica, thúc đẩy xuất khẩu ô tô sang Trung Mỹ -
Dự án xuất khẩu 1,3 GW điện sạch sang Singapore đạt bước tiến quan trọng -
TP.HCM nghiên cứu thành lập doanh nghiệp đường sắt do Nhà nước nắm 100% vốn




-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 28/10/2026
-
 Meey Group nhận hai giải thưởng tại APEA 2026: Dữ liệu tạo niềm tin cho thị trường bất động sản
-
 Bảo hiểm nhân thọ: Chi trả quyền lợi tăng hơn 21%
-
 Giải mã bài toán dòng tiền bất động sản cao cấp: Cơ hội đón sóng từ căn hộ chuẩn Bespoke ngay cửa ngõ TP.HCM
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Du lịch - Khách sạn - Resort
-
 Đặt vé phim hay - Trúng ngay iPhone 18 Pro cùng VietinBank iPay Mobile