


 Viglacera khởi công đầu tư KCN 5.400 tỷ đồng tại Thái Nguyên
-
Viglacera khởi công đầu tư KCN 5.400 tỷ đồng tại Thái Nguyên
-
 Đề nghị bộ, ngành coi phản ánh của doanh nghiệp là dữ liệu rà soát văn bản pháp luật
-
 CEO Cảng Hàng không quốc tế Gia Bình trả lời phỏng vấn Flight Global bên lề Routes World 2026
-
SABECO giữ vững vị thế với danh hiệu Top 1 Công ty Đồ uống có cồn uy tín 2026 -
KIM LONG MOTOR bắt tay đối tác Costa Rica, thúc đẩy xuất khẩu ô tô sang Trung Mỹ
Kinh doanh concert: Bán hết vé liệu đã đủ sinh lời?
Anh hoa
- 28/10/2026 08:19

Sân vận động kín chỗ chưa bảo đảm một concert có lãi. Khi chi phí tổ chức lớn, bài toán của doanh nghiệp giải trí không chỉ là bán được bao nhiêu vé, mà còn giữ lại bao nhiêu lợi nhuận và khai thác giá trị thương mại sau đêm diễn.
TIN LIÊN QUAN
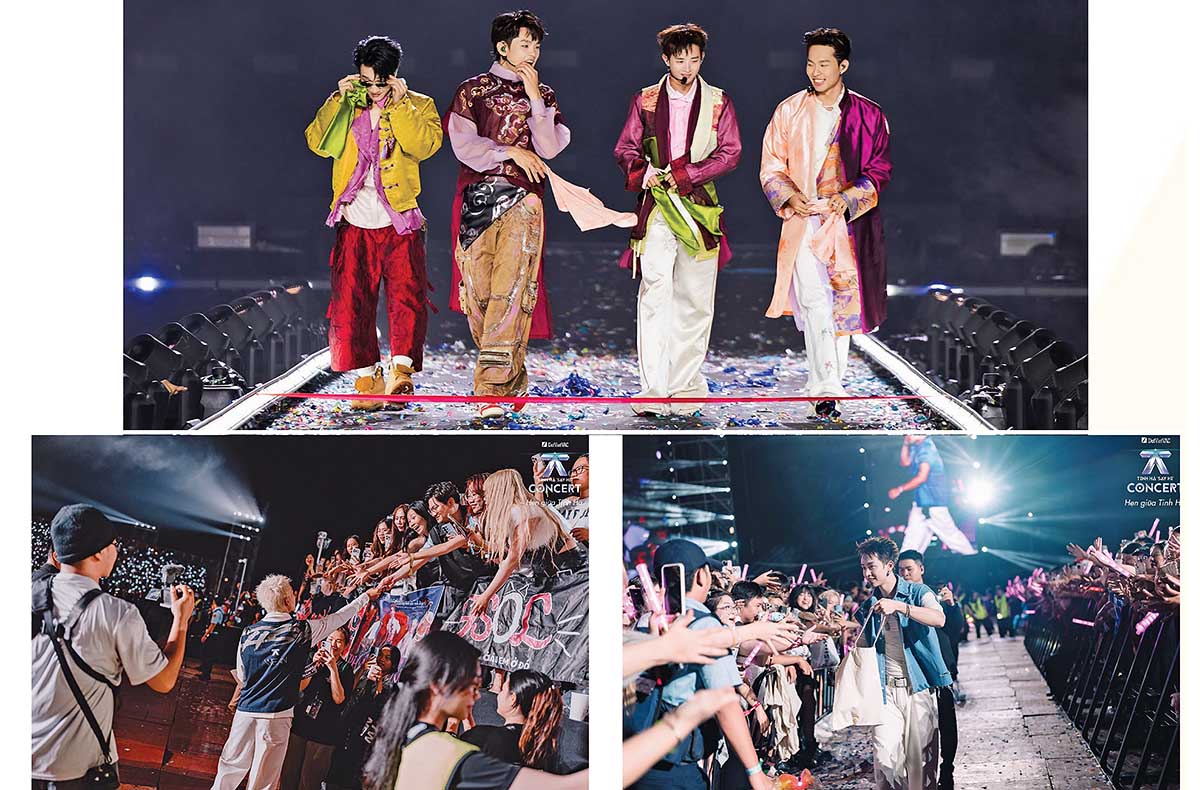 |
| Thị trường concert Việt Nam ngày càng sôi động, mở ra nhiều cơ hội phát triển ngành công nghiệp giải trí (Ảnh: DatVietVAC) |
Sân kín chỗ, lợi nhuận còn bỏ ngỏ
Thị trường concert Việt Nam đang chứng kiến ngày càng nhiều chương trình quy mô hàng chục nghìn khán giả. Nhưng phía sau cảnh hàng vạn người cùng hát là bài toán kinh doanh ít được nhìn thấy: bao nhiêu vé phải bán mới đủ bù chi phí, doanh thu nào thực sự thuộc về nhà tổ chức và cần bao nhiêu lợi nhuận để tiếp tục đầu tư?
Một concert có thể bán vé nhanh, lan tỏa mạnh trên mạng xã hội nhưng vẫn chịu áp lực từ phí nghệ sĩ, sản xuất sân khấu, địa điểm, an ninh, vận hành và truyền thông. Nếu doanh thu bổ sung không đạt kỳ vọng hoặc chi phí vượt dự toán, lượng vé lớn vẫn chưa bảo đảm có lãi.
Tại hội thảo “Công nghiệp Concert và giải trí: Từ bùng nổ đến bền vững” trong khuôn khổ Tuần lễ Tổ chức Sự kiện và Triển lãm Việt Nam (VEEW) 2026 ngày 18/10, đạo diễn Việt Tú cho rằng, thị trường cần bộ chỉ số đánh giá hiệu quả tổ chức, đóng góp kinh tế và tác động đối với du lịch, dịch vụ. Theo ông, sự bùng nổ concert mới phản ánh một phần chuyển động thị trường, trong khi tác động lan tỏa đến kinh tế địa phương chưa tương xứng tiềm năng.
Đây cũng là khoảng trống trong đánh giá hiệu quả kinh doanh concert. Quy mô sân khấu, lượng khán giả, tốc độ bán vé và danh sách nhà tài trợ cho thấy sức hút chương trình, nhưng chưa đủ xác định hiệu quả tài chính. Doanh thu phòng vé, tài trợ và lợi nhuận sau chi phí là những đại lượng khác nhau. Ngay cả khi doanh thu tăng, lợi nhuận vẫn có thể giảm nếu chi phí tăng nhanh hơn.
Báo cáo kinh doanh nửa đầu năm 2026 của DatVietVAC cung cấp một lát cắt đáng chú ý. Mảng tổ chức sự kiện và bán vé ghi nhận doanh thu 151 tỷ đồng, giảm 13% so với cùng kỳ; lợi nhuận gộp đạt 23 tỷ đồng, giảm 73%. Biên lợi nhuận gộp giảm từ 49,5% xuống khoảng 15,3%. Nghĩa là cứ 100 đồng doanh thu, mảng này chỉ còn khoảng 15 đồng sau khi trừ giá vốn, trước chi phí bán hàng, quản lý, tài chính và các khoản khác.
Doanh nghiệp cho biết, doanh thu giảm một phần do số đêm concert trong kỳ giảm từ ba xuống hai. Tuy nhiên, yếu tố này chưa đủ giải thích mức giảm sâu của lợi nhuận gộp. Khi doanh thu giảm 13% nhưng lợi nhuận gộp giảm tới 73%, cần xem xét thêm hiệu quả từng chương trình và cơ cấu giá vốn.
Báo cáo chưa đủ dữ liệu để kết luận biên lợi nhuận giảm do chi phí mỗi chương trình tăng, cơ cấu chương trình thay đổi hay nguyên nhân khác. Dù vậy, diễn biến này cho thấy số đêm diễn và doanh thu không thể thay thế việc đánh giá khả năng kiểm soát chi phí.
Ở chiều ngược lại, mảng khai thác tài sản trí tuệ (IP) và kinh doanh sản phẩm gắn với IP của DatVietVAC đạt doanh thu 95 tỷ đồng, tăng 7%; lợi nhuận gộp đạt 91 tỷ đồng, tăng 47%, tương ứng biên lợi nhuận gộp khoảng 95,8%.
Hai mảng có phạm vi hoạt động và cơ cấu chi phí khác nhau nên không thể dùng chênh lệch biên lợi nhuận để kết luận khai thác IP luôn hiệu quả hơn tổ chức concert. Tuy nhiên, kết quả này gợi mở câu hỏi: giá trị thương mại của chương trình có thể được khai thác đến đâu ngoài doanh thu đêm diễn?
Khi có cộng đồng người hâm mộ ổn định và quyền khai thác phù hợp, doanh nghiệp có thể tạo thêm doanh thu từ bản quyền âm nhạc, nội dung số, cấp phép thương hiệu và sản phẩm gắn với chương trình. Nhưng IP không tự nhiên trở thành tài sản sinh lời. Doanh nghiệp phải đầu tư tạo ra tài sản, đồng thời có quyền và năng lực khai thác. Nếu không, giá trị thương mại sau concert có thể thuộc về những bên khác.
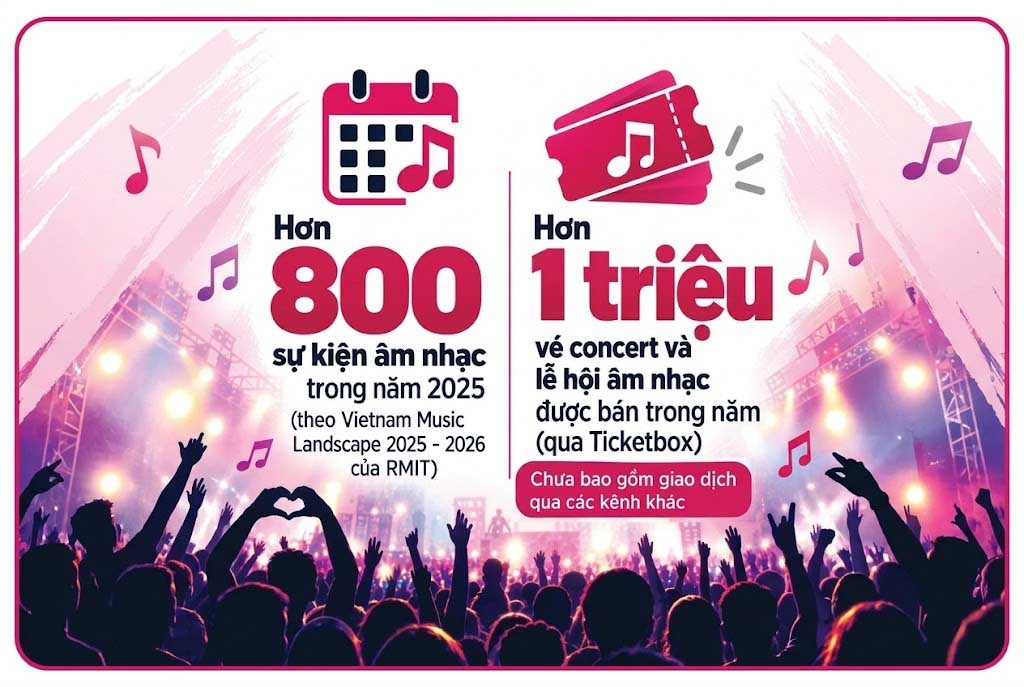 |
Tìm điểm hòa vốn
Muốn hiểu áp lực tài chính của một concert, cần nhìn từ điểm hòa vốn thay vì doanh thu tối đa khi bán hết vé.
Mô hình minh họa với concert 30.000 chỗ, giá vé bình quân 1,8 triệu đồng và ngân sách giả định 36 tỷ đồng cho thấy, nếu nhà tổ chức giữ lại 85% doanh thu vé sau khấu trừ, chương trình phải bán khoảng 23.530 vé để hòa vốn, tương đương 78,4% sức chứa.
Với concert 50.000 chỗ, ngân sách giả định 58 tỷ đồng và cùng giá vé bình quân, chương trình cần bán khoảng 37.910 vé, tương đương 75,8% sức chứa.
Đây là mô hình hòa vốn giản lược do tác giả xây dựng, không phản ánh tỷ lệ hòa vốn bình quân thị trường hay chi phí thực tế của chương trình cụ thể. Tỷ lệ giữ lại 85% chỉ là giả định minh họa, không phải mức khấu trừ phổ biến. Kết quả còn phụ thuộc giá vé thực thu, các khoản khấu trừ, cơ cấu chi phí và mức độ đầy đủ của ngân sách.
Mô hình cũng cho thấy độ nhạy tài chính. Nếu giá vé bình quân giảm từ 1,8 triệu xuống 1,5 triệu đồng, các giả định khác giữ nguyên, concert 30.000 chỗ cần bán khoảng 28.240 vé, tương đương 94,1% sức chứa. Với concert 50.000 chỗ, tỷ lệ này tăng lên khoảng 91,0%.
Khi biên an toàn thu hẹp, thay đổi về giá vé hoặc chi phí phát sinh có thể đảo chiều hiệu quả tài chính. Vì vậy, lượng vé bán ra phải được xem xét cùng giá vé thực thu và tổng chi phí, thay vì coi là chỉ báo thành công độc lập.
Bài toán thay đổi nếu có nguồn thu ngoài vé được xác nhận bằng hợp đồng. Với concert 30.000 chỗ, nếu có thêm 12 tỷ đồng đóng góp ròng từ tài trợ, bản quyền và nguồn khác, số vé hòa vốn giảm xuống khoảng 15.690, tương đương 52,3% sức chứa. Với concert 50.000 chỗ, giả định thêm 20 tỷ đồng đóng góp ròng, tỷ lệ hòa vốn giảm còn khoảng 49,7%.
Các khoản thu bổ sung chỉ là giả định minh họa, không phải mức tài trợ hay bản quyền thực tế trên thị trường. Điều quan trọng là tính phần đóng góp ròng sau chi phí thực hiện cam kết, thay vì tổng giá trị hợp đồng. Tài trợ có thể kèm nghĩa vụ quảng cáo, sản xuất nội dung và quyền lợi thương hiệu; doanh thu bản quyền chỉ có giá trị khi quyền khai thác được xác lập và tiền thực sự có thể thu về.
Ai giữ lại giá trị sau đêm diễn?
Nguồn thu ngoài vé giúp nhà tổ chức bớt phụ thuộc vào phòng vé, nhưng không loại bỏ rủi ro. Chương trình dựa nhiều vào tài trợ sẽ chịu tác động khi ngân sách marketing của thương hiệu thay đổi hoặc yêu cầu đo lường hiệu quả khắt khe hơn. Các concert miễn phí do doanh nghiệp bảo trợ cũng có thể khiến đơn vị sống bằng tiền vé khó hình thành thói quen chi trả ổn định ở khán giả, như một số diễn giả cảnh báo tại VEEW 2026.
Bài toán không chỉ là tìm thêm nguồn thu mà còn xác định ai có quyền khai thác giá trị thương mại của chương trình.
Một concert quy tụ nhiều bên, từ nhà tổ chức, nghệ sĩ, đơn vị quản lý, nhà sản xuất đến chủ địa điểm, nền tảng bán vé và nhà tài trợ. Doanh thu không tự động phân chia theo mức đóng góp hay độ nhận diện, mà phụ thuộc vào hợp đồng, quyền thương lượng, sở hữu nội dung và bên chịu rủi ro tài chính. Nếu nhà tổ chức ứng trước phần lớn chi phí, chịu rủi ro phòng vé nhưng không nắm quyền khai thác nội dung, thương hiệu hoặc sản phẩm hậu concert, khả năng thu hồi giá trị dài hạn sẽ hạn chế. Ngược lại, doanh nghiệp kiểm soát nhiều khâu có thể tạo thêm doanh thu sau sự kiện, nhưng phải gánh chi phí đầu tư, vận hành tương ứng.
Rủi ro còn nằm ở dòng tiền. Nhiều khoản chi phải cam kết trước ngày diễn, trong khi tiền vé về theo tiến độ bán và tài trợ có lịch thanh toán riêng. Doanh nghiệp có thể dự kiến có lãi nhưng vẫn thiếu vốn lưu động nếu phải ứng trước chi phí lớn hoặc chờ đối tác giải ngân. Vì vậy, đầu tư cần dựa trên hai phép thử: khả năng hòa vốn và nguồn tiền thực hiện chương trình.
Ở góc độ rộng hơn, biên đạo Trần Ly Ly nhấn mạnh việc kết nối biểu diễn với trải nghiệm văn hóa, dịch vụ địa phương. Concert có thể kích thích nhu cầu lưu trú, ăn uống, giao thông và trải nghiệm. Tuy nhiên, cần phân biệt giá trị kinh tế tạo ra cho hệ sinh thái với doanh thu nhà tổ chức. Chi tiêu tại khách sạn, nhà hàng mang lại lợi ích cho địa phương nhưng không mặc nhiên thuộc về đơn vị tổ chức.
Về dài hạn, doanh nghiệp cần xây dựng tài sản có thể khai thác qua nhiều mùa diễn như thương hiệu chương trình, cộng đồng người hâm mộ, quyền sở hữu trí tuệ, nội dung ghi hình và mạng lưới đối tác. Đêm diễn chỉ kéo dài vài giờ, nhưng nội dung, bản quyền và hàng hóa có thể kéo dài vòng đời thương mại. Dẫu vậy, không phải chương trình nào cũng trở thành IP sinh lời nếu thiếu bản sắc hoặc không duy trì được cộng đồng.
Thước đo của ngành concert vì thế không chỉ là số chương trình hay vé bán hết, mà còn là lợi nhuận, khả năng thu hồi dòng tiền và giá trị doanh nghiệp giữ lại. Sân vận động kín chỗ cho thấy sức hút; chỉ khi sức hút chuyển thành lợi nhuận và năng lực tái đầu tư, concert mới trở thành nền tảng kinh doanh dài hạn.
Ocean City chiếm trọn spotlight dịp nghỉ lễ với Gai Home Concert và chuỗi sự kiện 24/7
Kỳ nghỉ lễ dài ngày tại Ocean City được “khai hỏa” bằng một đêm nhạc mang sức lan tỏa đặc biệt - Gai Home Concert.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Đề nghị bộ, ngành coi phản ánh của doanh nghiệp là dữ liệu rà soát văn bản pháp luật
-
 CEO Cảng Hàng không quốc tế Gia Bình trả lời phỏng vấn Flight Global bên lề Routes World 2026
-
 SABECO giữ vững vị thế với danh hiệu Top 1 Công ty Đồ uống có cồn uy tín 2026
-
 KIM LONG MOTOR bắt tay đối tác Costa Rica, thúc đẩy xuất khẩu ô tô sang Trung Mỹ
-
Dự án xuất khẩu 1,3 GW điện sạch sang Singapore đạt bước tiến quan trọng -
TP.HCM nghiên cứu thành lập doanh nghiệp đường sắt do Nhà nước nắm 100% vốn -
Cơ chế quản lý tài chính đặc thù đối với doanh nghiệp kinh doanh xổ số -
Yêu cầu doanh nghiệp làm sạch dữ liệu tài khoản khai báo hải quan trước 31/12 -
Đề xuất thống nhất chế độ báo cáo thống kê cấp tỉnh, cấp xã -
Lợi nhuận Vua Nệm tăng 127% sau 9 tháng: Điều gì đứng sau đà tăng trưởng của chuỗi bán lẻ nệm?




-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Du lịch - Khách sạn - Resort
-
 Đặt vé phim hay - Trúng ngay iPhone 18 Pro cùng VietinBank iPay Mobile
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Dược - Thiết bị y tế - Chăm sóc sức khỏe
-
 Wipro Consumer Care Vietnam lần thứ tư liên tiếp được vinh danh tại APEA 2026
-
 Kế toán Anpha: Đơn vị cung cấp dịch vụ thành lập công ty trọn gói uy tín trên toàn quốc
-
 Ecopark Hưng Yên: Đô thị xanh và nhịp sống đã hình thành