


 Bộ trưởng Bộ Công an lý giải sự cần thiết bỏ hình phạt tử hình một số tội danh
-
Bộ trưởng Bộ Công an lý giải sự cần thiết bỏ hình phạt tử hình một số tội danh
-
 Quan hệ Việt Nam - Ba Lan mở ra giai đoạn hợp tác mới
-
 Khánh Hòa đẩy nhanh tiến độ xử lý, khai thác nhà, đất dôi dư sau sắp xếp
-
 Hơn 10.400 cơ sở nhà, đất công chưa hoàn thành xử lý, TP.HCM mới đạt 5%
-
Kéo giảm giá đất, lo chỗ ở ổn định cho dân -
TP.HCM chấn chỉnh việc chậm trễ trong đấu giá đất công
Quyết toán thuế thu nhập 2025: Cá nhân, doanh nghiệp cần lưu ý nhiều quy định mới
Đông Mai
- 09/03/2026 14:13

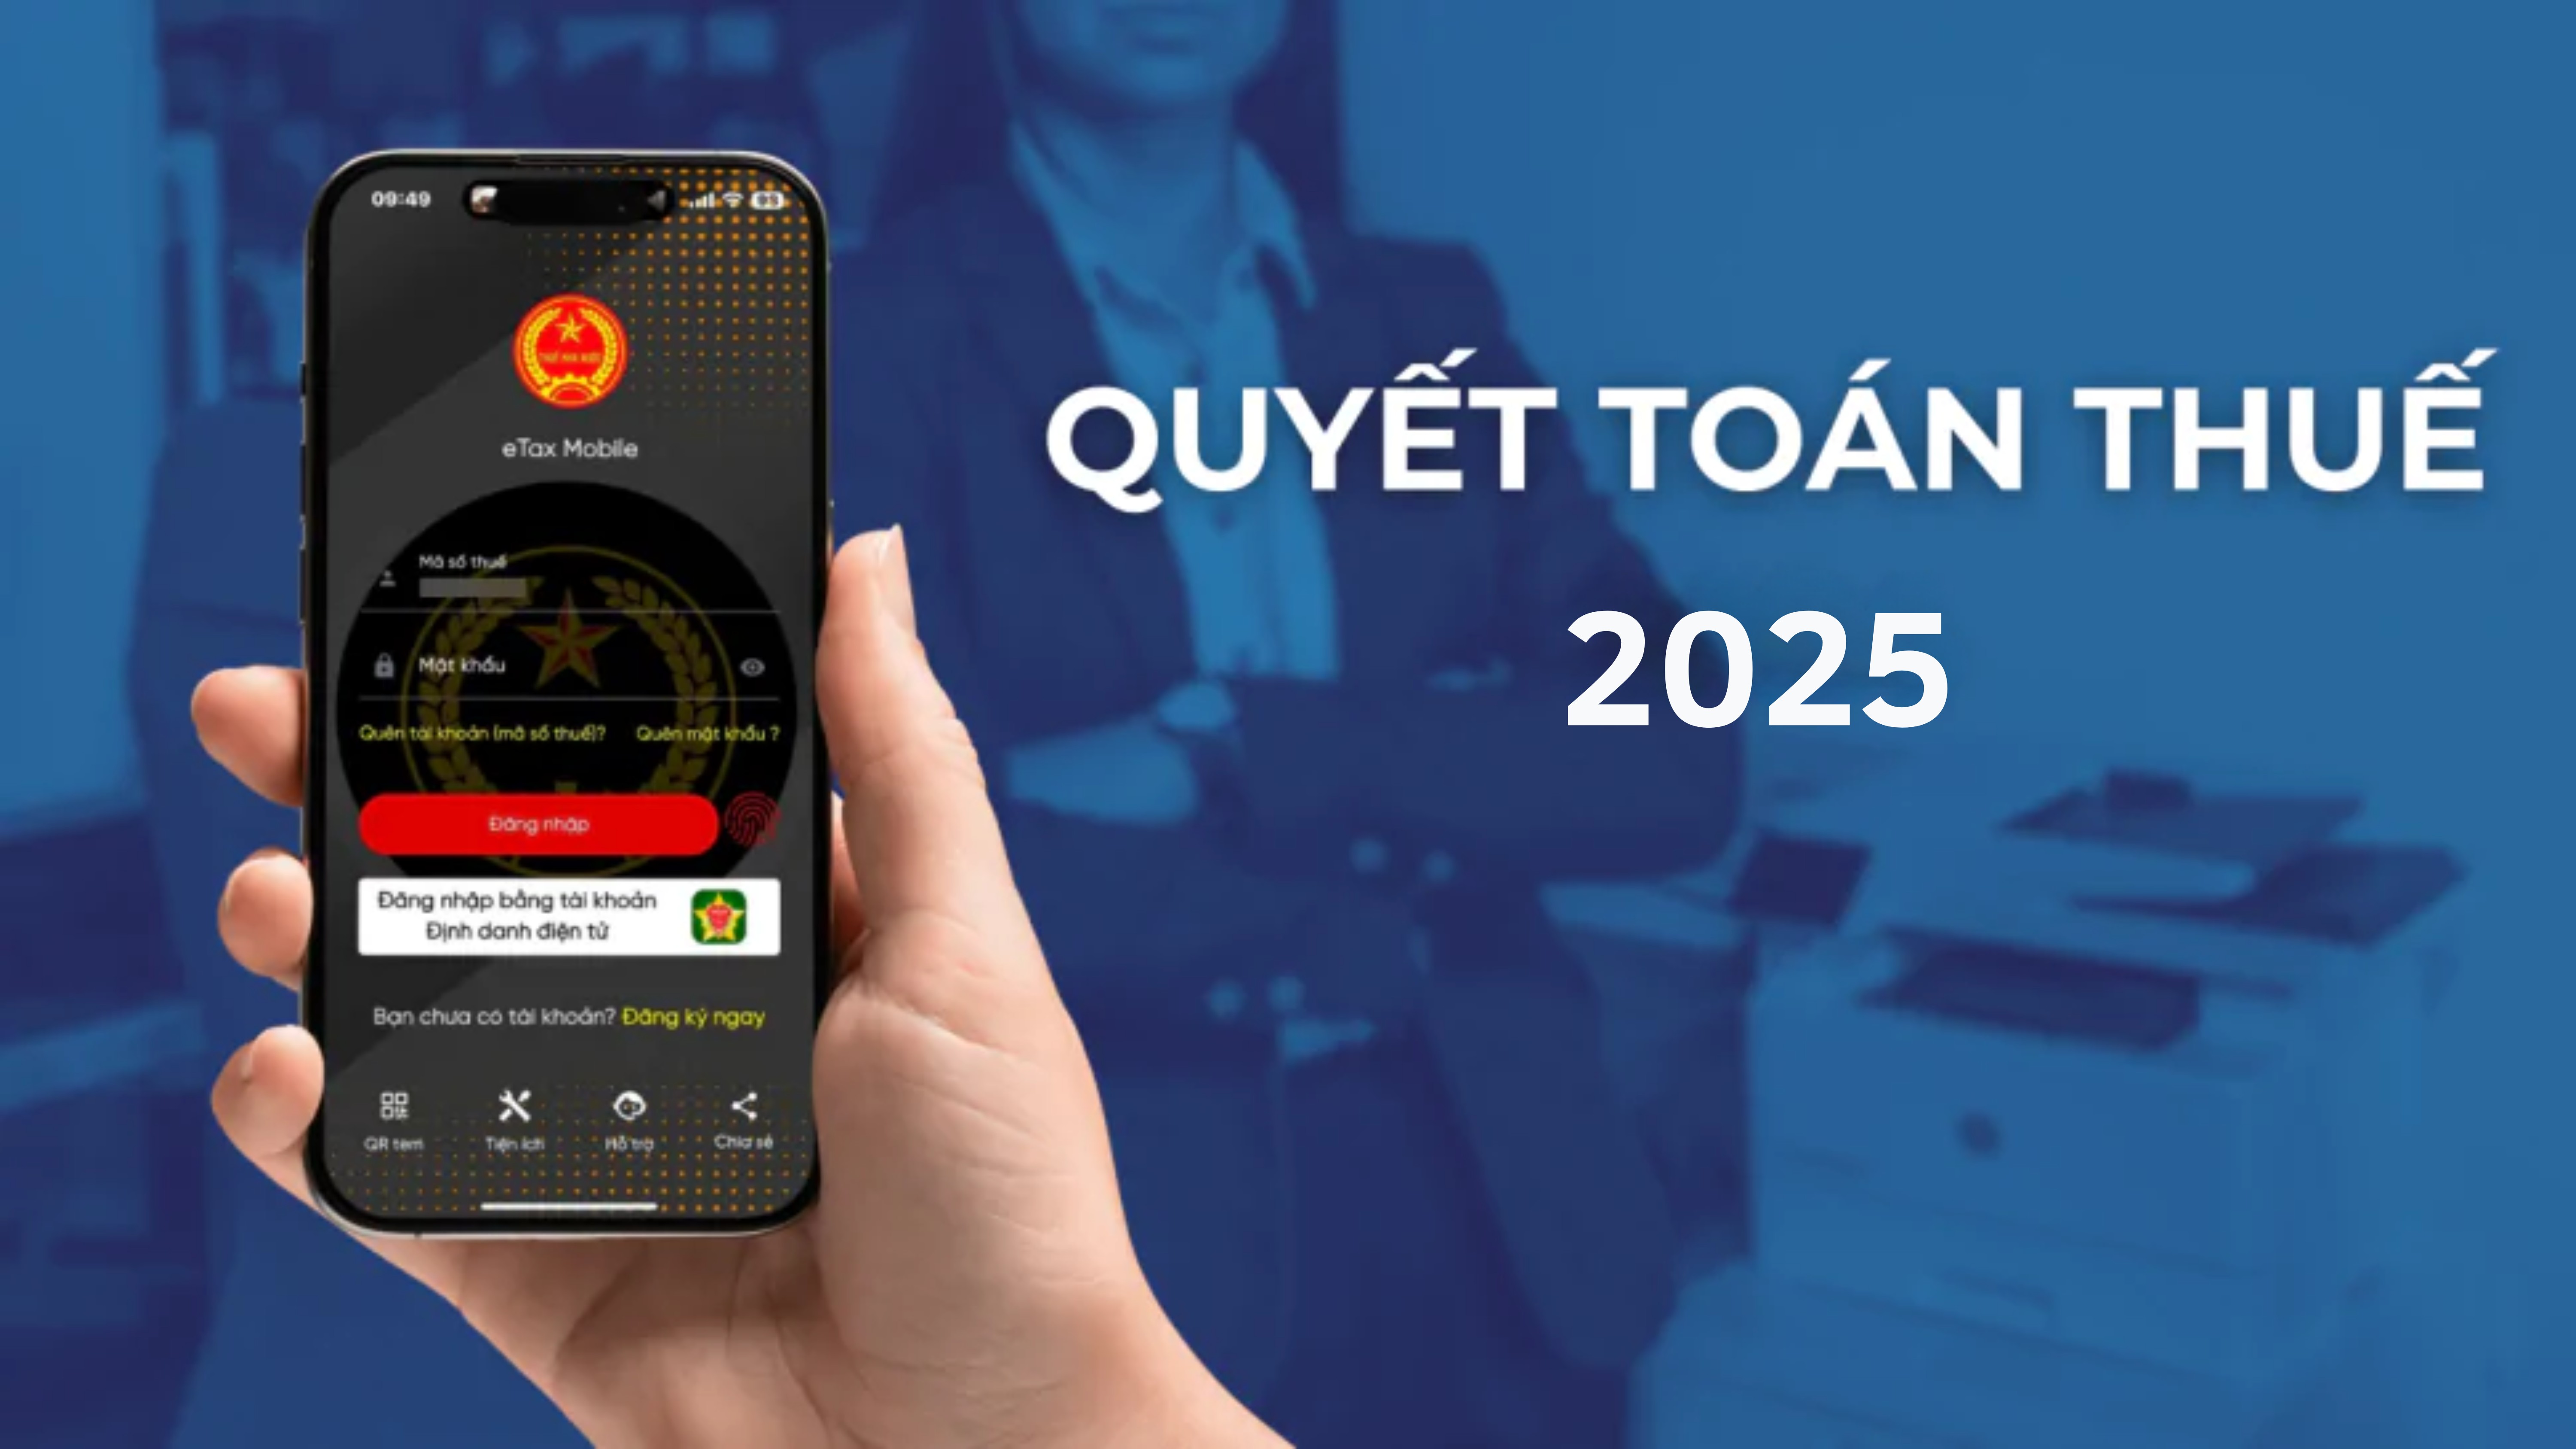
Chương trình quyết toán thuế năm 2025 đang được triển khai với nhiều quy định và điểm mới. Doanh nghiệp cần chủ động cập nhật chính sách, chuẩn bị hồ sơ đầy đủ và nâng cao tuân thủ pháp luật để hạn chế rủi ro trong quá trình quyết toán.
TIN LIÊN QUAN
Cần cập nhật kịp thời tránh rủi ro
Trong khuôn khổ pháp luật hiện hành, ngành Thuế đã ban hành nhiều hướng dẫn phục vụ quyết toán thuế năm 2025, như Công văn số 1296/CT-NVT ngày 4/3/2026 của Cục Thuế về quyết toán thuế thu nhập cá nhân từ tiền lương, tiền công. Các hướng dẫn này giúp người nộp thuế cập nhật kịp thời chính sách mới và thực hiện đúng quy định.
Đối với thuế thu nhập doanh nghiệp, Luật và các văn bản hướng dẫn như Nghị định số 320/2025/NĐ-CP kế thừa chính sách trước đây, đồng thời bổ sung, điều chỉnh nhiều nội dung nhằm phù hợp thực tiễn.
 |
Đáng chú ý, phạm vi người nộp thuế được mở rộng, bao gồm cả doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam và doanh nghiệp kinh doanh trên nền tảng số; đồng thời bổ sung một số khoản thu nhập mới, thu nhập miễn thuế và quy định liên quan đến thuế tối thiểu toàn cầu.
Một điểm nữa là dù Luật thuế thu nhập doanh nghiệp và các văn bản hướng dẫn có hiệu lực từ ngày 1/10/2025, nhưng được áp dụng cho kỳ tính thuế năm 2025. Vì vậy, doanh nghiệp cần nắm rõ để thực hiện đúng khi quyết toán.
Về chi phí được trừ, Luật vẫn giữ bốn nguyên tắc cơ bản: chi phí phát sinh thực tế, liên quan đến hoạt động kinh doanh; có đầy đủ hóa đơn, chứng từ hợp pháp; thanh toán không dùng tiền mặt theo quy định; và không thuộc các khoản chi không được trừ.
Đồng thời, Luật cũng làm rõ một số khoản chi vẫn được tính vào chi phí được trừ như tài trợ cho y tế, giáo dục, khắc phục thiên tai, hỗ trợ công trình công cộng.
Quy định về thanh toán không dùng tiền mặt được điều chỉnh, giảm ngưỡng từ 20 triệu đồng xuống 5 triệu đồng đối với các khoản chi phát sinh, bao gồm cả tiền lương và các khoản thanh toán liên quan. Tuy nhiên, quy định này chỉ áp dụng từ tháng 10/2025; các giao dịch trước thời điểm này vẫn áp dụng ngưỡng 20 triệu đồng.
Luật cũng tiếp tục cho phép chuyển lỗ liên tục trong tối đa 5 năm, đồng thời bổ sung một số chính sách ưu đãi thuế như cho phép trích lập quỹ khoa học và công nghệ tối đa 20%, miễn thuế 2 năm đối với hộ kinh doanh chuyển đổi lên doanh nghiệp và miễn thuế 3 năm cho doanh nghiệp nhỏ và vừa mới thành lập.
Chủ động tuân thủ quy định
Trong thực tế, nhiều doanh nghiệp vẫn mắc sai sót khi quyết toán thuế như kê khai doanh thu, thu nhập và chi phí không đúng kỳ; hạch toán các khoản chi không liên quan đến hoạt động kinh doanh; thiếu hóa đơn, chứng từ hợp lệ hoặc trích lập dự phòng, khấu hao không đúng quy định.
Ngoài ra, một số doanh nghiệp chưa kê khai đầy đủ giao dịch liên kết, chưa lập hồ sơ xác định giá giao dịch liên kết hoặc tính toán chưa chính xác chi phí lãi vay được trừ theo quy định, dẫn đến sai sót hoặc bỏ lỡ các chính sách ưu đãi.
Theo đánh giá của các chuyên gia, nguyên nhân chủ yếu xuất phát từ việc doanh nghiệp chưa thực sự chú trọng công tác tài chính, kế toán và thuế; hệ thống quản trị và kiểm soát nội bộ chưa chặt chẽ, trong khi việc chuẩn bị hồ sơ, chứng từ và tài liệu giải trình còn thiếu bài bản. Điều này khiến doanh nghiệp dễ phát sinh rủi ro trong quá trình quyết toán thuế.
Đưa ra những khuyến nghị đối với người dân, doanh nghiệp, Luật sư, chuyên gia tư vấn thuế Nguyễn Văn Được - Ủy viên Thường trực Ban Chấp hành Hội Tư vấn thuế Việt Nam cho biết, cơ quan thuế đang tăng cường ứng dụng công nghệ trong quản lý rủi ro và phân tích dữ liệu. Vì vậy, doanh nghiệp cần chủ động chuẩn bị hồ sơ, tài liệu đầy đủ, khoa học và tuân thủ đúng quy định pháp luật để hạn chế sai sót.
Theo ông, doanh nghiệp cần nâng cao nhận thức tuân thủ pháp luật và xây dựng văn hóa tuân thủ trong quản trị, phù hợp với nguyên tắc quản lý thuế mới theo Luật Quản lý thuế năm 2025. Đồng thời, cần chú trọng công tác tài chính, kế toán, kê khai và nộp thuế; tuyệt đối không thực hiện các hành vi vi phạm như sử dụng hóa đơn không hợp pháp.
Doanh nghiệp cũng cần kiểm soát chặt chẽ các hồ sơ, chứng từ chứng minh chi phí được trừ như hợp đồng, biên bản nghiệm thu, hóa đơn, chứng từ thanh toán… Trường hợp thiếu nhân sự kế toán, có thể thuê đơn vị dịch vụ thuế, kế toán, kiểm toán để rà soát hồ sơ, kịp thời phát hiện và xử lý sai sót.
Đối với ngành thuế, ông Được kiến nghị tiếp tục đẩy mạnh hướng dẫn quyết toán thuế trên các nền tảng truyền thông, ban hành các văn bản hướng dẫn chi tiết và tăng cường phối hợp với báo chí, các tổ chức nghề nghiệp để hỗ trợ người nộp thuế, góp phần nâng cao hiệu quả quản lý và bảo đảm thu đúng, thu đủ cho ngân sách nhà nước.
Từ 1/7/2026 thuế thu nhập cá nhân có nhiều thay đổi
Trên cơ sở biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức giảm trừ gia cảnh mà không cần căn...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Kéo giảm giá đất, lo chỗ ở ổn định cho dân -
TP.HCM chấn chỉnh việc chậm trễ trong đấu giá đất công -
Nâng cao hiệu quả đối ngoại, chuyển cam kết quốc tế thành kết quả thực chất -
Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị tăng cường hợp tác Việt Nam - Dominica -
Chủ tịch Quốc hội đề nghị Việt Nam - Ba Lan mở rộng hợp tác kinh tế, nghị viện -
Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp Thủ tướng Ba Lan Donald Tusk -
Đối ngoại toàn diện ở tầm cao mới: Chủ động kiến tạo môi trường phát triển




-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Truyền thông - Quảng cáo - Nội dung số
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Năng lượng - Dầu khí
-
 BAF tiếp tục mở rộng đầu tư tại Gia Lai với dự án chế biến thực phẩm 1.250 tỷ đồng
-
 Rankpage chính thức hoạt động tại Việt Nam với mô hình agency đa quốc gia về SEO và AI
-
 ROX Group năm thứ 6 liên tiếp được vinh danh tại APEA, khẳng định nội lực phát triển
-
 Sơn JYMEC có 34 sản phẩm đạt Thương hiệu Quốc gia Việt Nam năm 2026