


 Thông tư 50 mở thêm van tín dụng: "Room" thừa, vốn thiếu
-
Thông tư 50 mở thêm van tín dụng: "Room" thừa, vốn thiếu
-
 Tín dụng chính sách: Sinh kế từ cơ sở
-
 TPBank sẵn sàng chuyển đổi sang phương pháp IRB
-
VPS, SSI cùng hụt thị phần môi giới HoSE, TCBS lần đầu vượt 10% -
VN-Index "kém sắc" trong tháng 9, cổ phiếu năng lượng lội ngược dòng
Thanh toán không tiền mặt: Càng "phủ sóng" càng phải tăng lá chắn bảo vệ người dùng
Thùy Liên
- 06/10/2026 14:03

Thanh toán không dùng tiền mặt bùng nổ đã khiến mục tiêu tài chính toàn diện tiến nhanh hơn. Dù vậy, tình trạng tội phạm mạng ngày càng phức tạp khiến nhiều người dân có tâm lý lo lắng. Phó Thống đốc Phạm Thanh Hà chỉ đạo, an toàn, bảo mật, bảo vệ dữ liệu và quyền lợi người tiêu dùng phải được đặt ở vị trí trung tâm trong toàn bộ quá trình chuyển đổi số
TIN LIÊN QUAN
Thanh toán không tiền mặt giúp phủ sóng tài chính toàn diện
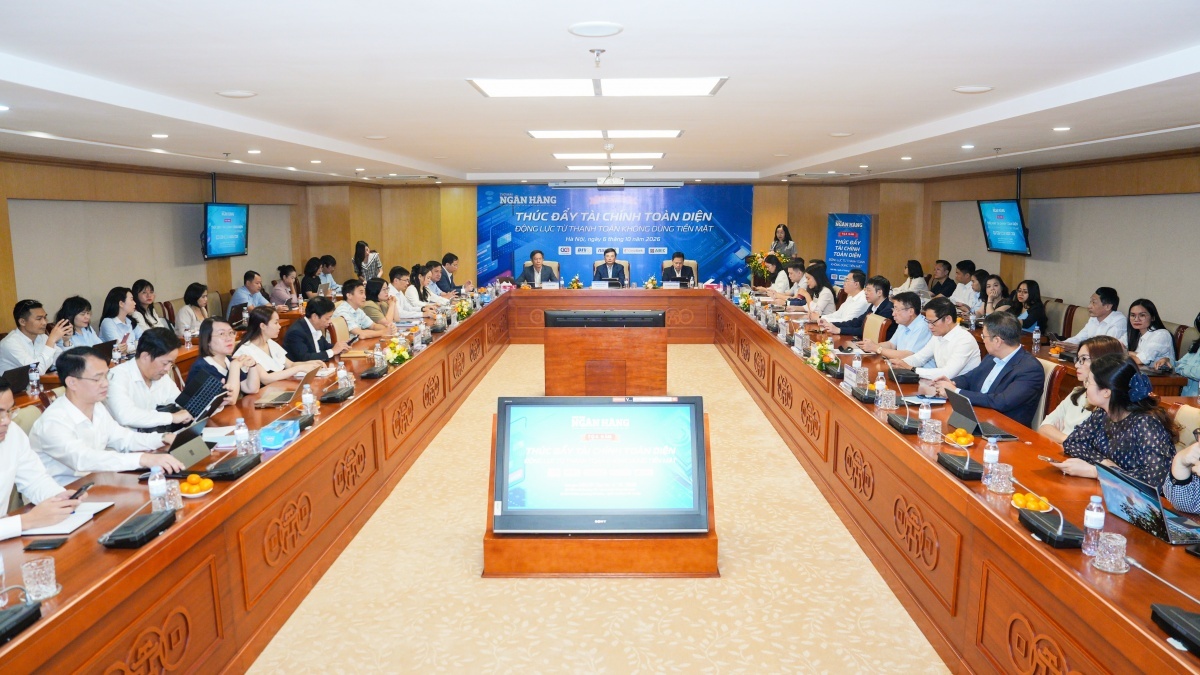
Phát biểu tại Tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt” ngày 6/10, bà Nguyễn Thị Thu, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước (NHNN) cho biết, tính đến tháng 8/2026, tổng thể thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị.
Giao dịch trực tuyến tăng 46,57% về số lượng và 21,77% về giá trị; thanh toán qua điện thoại di động tăng 35,33% về số lượng và 23,9% về giá trị...
 |
Đáng chú ý, tỷ lệ người trưởng thành có tài khoản đã đạt 88,96% vào cuối năm 2025. Quy mô giá trị thanh toán không dùng tiền mặt hiện tương đương khoảng 28 lần GDP. Theo định hướng đã đặt ra, mục tiêu là 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc tổ chức được phép khác; giá trị thanh toán không dùng tiền mặt đạt gấp 30 lần GDP.
Chuyển đổi số đang làm thay đổi sâu sắc cách người dân và doanh nghiệp tiếp cận dịch vụ ngân hàng - tài chính. Với khả năng xóa bỏ những hạn chế về khoảng cách địa lý, thanh toán số ngày càng trở thành điểm tiếp cận đầu tiên để người dân làm quen và sử dụng sâu hơn các dịch vụ tài chính khác.
QR và các hình thức thanh toán di động đang góp phần đưa dịch vụ tài chính đến gần hơn với người dân, nhất là tại những khu vực trước đây khó bố trí mạng lưới giao dịch vật lý. Việc mở rộng điểm chấp nhận thanh toán với chi phí thấp cũng hỗ trợ thu hẹp khoảng cách tiếp cận dịch vụ giữa khu vực thành thị và nông thôn.
Theo bà Thu, thanh toán không dùng tiền mặt có vai trò như một “cửa ngõ” để người dân tiếp cận hệ thống tài chính. Từ những giao dịch ban đầu, khách hàng có thể từng bước sử dụng các dịch vụ như tiết kiệm, đầu tư, bảo hiểm. Việc thực hiện giao dịch mà không phụ thuộc vào các điểm giao dịch vật lý cũng giúp giảm rào cản về không gian, đặc biệt tại khu vực nông thôn, vùng sâu, vùng xa.
Đương nhiên, để thanh toán số "phủ sóng" diện rộng, không thể thiếu vai trò của hạ tầng thanh toán số. Ông Nguyễn Thanh Tùng – Phó Tổng Giám đốc NAPAS - đơn vị đóng vai trò hạ tầng kết nối thanh toán bán lẻ quốc gia - cho biết, hiện hệ thống đã kết nối 70 tổ chức thành viên, xử lý khoảng 12 tỷ giao dịch trong năm 2025, phục vụ 100 triệu khách hàng, đồng thời kết nối mạng lưới hơn 20.000 ATM và hơn 930.000 POS/mPOS.
Không chỉ kết nối ngân hàng, công ty tài chính và các tổ chức thanh toán, NAPAS còn hỗ trợ giao dịch liên thông giữa các hệ thống, xây dựng và triển khai các tiêu chuẩn chung, duy trì hoạt động thanh toán thông suốt 24/7. Qua đó, hạ tầng dùng chung giúp các ngân hàng và tổ chức cung ứng dịch vụ có thể phục vụ khách hàng trên phạm vi rộng hơn mà không phải thiết lập quá nhiều kết nối song phương riêng lẻ.
Mặc dù thanh toán không tiền mặt phát triển mạnh thời gian qua, góp phần đẩy nhanh tài chính toàn diện, song đại diện Vụ Thanh toán cũng chỉ ra một số thách thức hiện nay như thói quen sử dụng tiền mặt vẫn còn tồn tại ở một bộ phận người dân; kiến thức và kỹ năng tài chính số chưa đồng đều; tội phạm công nghệ gia tăng; đồng thời việc kết nối, chia sẻ dữ liệu và bảo đảm tương thích giữa hệ thống ngân hàng với các lĩnh vực như bảo hiểm, y tế, giáo dục vẫn cần tiếp tục được thúc đẩy.
Đối với giai đoạn 2026-2030, bà Nguyễn Thị Thu cho biết định hướng phát triển thanh toán không dùng tiền mặt sẽ có sự chuyển dịch từ chú trọng về “lượng” sang “chất”. Theo đó, khả năng tiếp cận cần đi cùng với chất lượng trải nghiệm, mức độ thuận tiện, minh bạch và khả năng sử dụng thường xuyên của người dân.
Bên cạnh yêu cầu về chất lượng, chi phí giao dịch cần được tối ưu theo hướng hợp lý, phù hợp với điều kiện của người dân và doanh nghiệp. Các dịch vụ thanh toán sẽ tiếp tục được tích hợp sâu hơn vào các hệ sinh thái số như y tế, giáo dục, dịch vụ công và giao thông để tạo trải nghiệm liền mạch.
Đảm bảo an ninh, an toàn hệ thống là nhiệm vụ trọng tâm; đã cảnh báo 5,6 triệu khách hàng
Song song với phát triển thanh toán số, an toàn giao dịch được NHNN xác định là yêu cầu xuyên suốt. Do đó, ngay từ rất sớm, NHNN đã yêu cầu các ngân hàng làm sạch dữ liệu và xác thực khách hàng trên cơ sở dữ liệu dân cư.
Theo Vụ Thanh toán, đến nay, ngành Ngân hàng đã hoàn thành làm sạch, đối chiếu sinh trắc học đối với 174,5 triệu hồ sơ khách hàng cá nhân và 2,92 triệu hồ sơ khách hàng tổ chức. Việc đối chiếu được thực hiện qua căn cước công dân gắn chip hoặc ứng dụng định danh điện tử, qua đó hỗ trợ bảo đảm tính chính xác của thông tin chủ tài khoản.
Cùng với xác thực thông tin đầu vào, NHNN đã triển khai hệ thống cảnh báo nhằm hỗ trợ phát hiện các tài khoản, ví điện tử, thẻ ngân hàng và đơn vị chấp nhận thanh toán có dấu hiệu liên quan đến gian lận, lừa đảo. Kết quả bước đầu cho thấy hệ thống đã phát đi khoảng 5,6 triệu lượt cảnh báo tới khách hàng. Sau khi nhận cảnh báo, khoảng 1,9 triệu lượt giao dịch đã được khách hàng tạm dừng hoặc hủy bỏ, với tổng số tiền được bảo vệ hơn 6.300 tỷ đồng.
Theo bà Thu, yêu cầu bảo đảm an toàn càng trở nên quan trọng khi thanh toán dịch chuyển mạnh lên môi trường số. Bên cạnh lợi ích về tốc độ và tiện ích, sự gia tăng của gian lận công nghệ cao cũng có thể ảnh hưởng đến tâm lý người sử dụng, đặc biệt với những nhóm còn hạn chế về kỹ năng số.
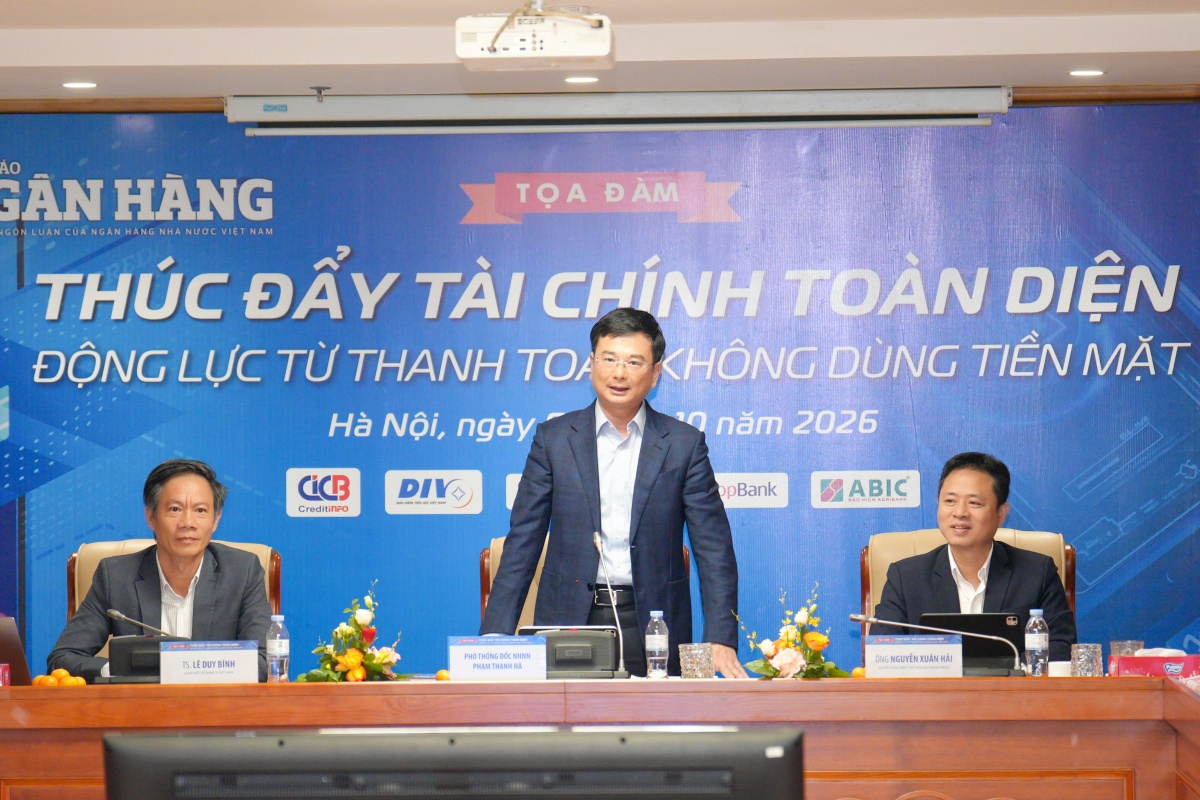 |
| Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà (giữa). |
Phó Thống đốc NHNN Phạm Thanh Hà đề nghị toàn ngành, bên cạnh thúc đẩy thanh toán không dùng tiền mặt, cần mở rộng tiếp cận tài chính đối với các nhóm và địa bàn còn hạn chế, nhất là khu vực nông nghiệp, nông thôn, vùng sâu, vùng xa, miền núi, hải đảo; các nhóm thu nhập thấp, doanh nghiệp nhỏ và vừa, hộ kinh doanh và các nhóm yếu thế; phát triển các sản phẩm, kênh cung ứng đơn giản, thuận tiện, chi phí hợp lý, phù hợp với nhu cầu thực tế.
Công tác an toàn, bảo mật, bảo vệ dữ liệu và quyền lợi người tiêu dùng phải được đặt ở vị trí trung tâm trong toàn bộ quá trình chuyển đổi số. Phát triển nhanh phải đi cùng bền vững; đổi mới đi cùng quản trị rủi ro; thuận tiện đi cùng an toàn và trách nhiệm. Cùng với đó, cần đẩy mạnh giáo dục tài chính, nâng cao kỹ năng số và nhận thức của người dân, doanh nghiệp; tăng cường truyền thông, góp phần hình thành thói quen sử dụng dịch vụ tài chính số an toàn, hiệu quả.
Theo Phó Thống đốc, những định hướng trên có ý nghĩa quan trọng đối với việc triển khai Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030, đặc biệt là hiện thực hóa mục tiêu đến năm 2030 có 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc các tổ chức được phép khác và giá trị thanh toán không dùng tiền mặt gấp 30 lần GDP.
Việt Nam đang ở thời điểm then chốt trên hành trình phát triển hệ sinh thái thanh toán số
Theo Mastercard, giai đoạn tăng trưởng tiếp theo của thanh toán số sẽ không còn được quyết định chủ yếu bởi số lượng người dùng hay số...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Thanh toán không tiền mặt: Càng "phủ sóng" càng phải tăng lá chắn bảo vệ người dùng -
VN-Index "kém sắc" trong tháng 9, cổ phiếu năng lượng lội ngược dòng -
Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán -
Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm -
Chứng khoán phiên 5/10: Áp lực suy giảm, VN-Index tăng hơn 15 điểm -
Từ vốn vay chính sách đến cơ hội tự lập -
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân?




-
 Công bố Chỉ số niềm tin nhà tuyển dụng (ECI) 2026: Doanh nghiệp việt vững tin, mạnh tay đầu tư cho con người
-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường