


 Việt Nam đăng cai Hội nghị Toàn thể ICAPP lần thứ 14 năm 2028
-
Việt Nam đăng cai Hội nghị Toàn thể ICAPP lần thứ 14 năm 2028
-
 Quảng Ngãi thông qua loạt chính sách về đầu tư công, ngân sách và an sinh
-
 Sửa Luật Đấu thầu để sử dụng tiền của nhân dân, của nhà nước hiệu quả nhất
-
 Bộ trưởng Ngô Văn Tuấn: Phối hợp chặt chẽ trong áp thuế đất bỏ hoang
-
Tổng Bí thư, Chủ tịch nước Tô Lâm thăm chính thức Nhật Bản từ ngày 8/11 -
Tổng Bí thư, Chủ tịch nước: “Không để quy định này mở đường, quy định khác lại tạo ra rào cản”
Tính thuế thu nhập cá nhân theo hướng dẫn mới thế nào?
Mạnh Bôn
- 09/09/2013 20:42

Cách tính thuế thu nhập cá nhân (TNCN) đơn giản sẽ tiết kiệm thời gian, công sức cho cả người nộp thuế lẫn cơ quan thuế.
14 loại thu nhập được miễn thuế thu nhập cá nhân
TIN LIÊN QUAN
Để đơn giản hóa cách tính thuế TNCN, Bộ Tài chính vừa công bố cách xác định số thuế TNCN phải nộp từ tiền công, tiền lương ngoài cách xác định theo Biểu thuế lũy tiến từng phần.
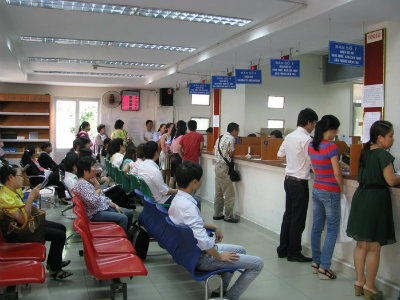 | ||
| Quyết toán thuế TNCN thường mất rất nhiều thời gian cho cả người nộp thuế lẫn cơ quan thuế |
Cụ thể, cá nhân có thu nhập tính thuế - TNTT - (tổng thu nhập trừ đi các khoản được giảm trừ gia cảnh, đóng bảo hiểm y tế, bảo hiểm xã hội, đóng góp vào từ thiện… của cá nhân) đến 5 triệu đồng/tháng thì số thuế phải nộp bằng 5% TNTT; thu nhập trên 5 triệu đồng đến 10 triệu đồng/tháng phải nộp 10% TNTT trừ đi 250 ngàn đồng.
Cá nhân có TNTT trên 10 triệu đồng đến 18 triệu đồng/tháng phải nộp 15% TNTT trừ đi 750 ngàn đồng; thu nhập trên 18 triệu đồng đến 32 triệu đồng/tháng phải nộp 20% TNTT trừ đi 1,65 triệu đồng; thu nhập trên 32 triệu đồng đến 52 triệu đồng/tháng phải nộp 25% TNTT trừ đi 3,25 triệu đồng.
Cá nhân có TNTT trên 52 triệu đồng đến 80 triệu đồng/tháng phải nộp 30% TNTT trừ đi 5,85 triệu đồng; thu nhập trên 80 triệu đồng/tháng phải nộp 35% TNTT trừ đi 9,85% triệu đồng.
Với cách tính thuế như trên, cá nhân có thu nhập từ tiền lương, tiền công là 40 triệu đồng/tháng, sau khi trừ đi các khoản giảm trừ gia cảnh, đóng bảo hiểm y tế, bảo hiểm xã hội… cá nhân còn TNTT là 20,4 triệu đồng thì phải nộp thuế TNCN là 2,43 triệu đồng (20,4 triệu đồng × 20% - 1,65 triệu đồng).
Nếu tính theo Biểu thuế lũy tiến từng phần, cá nhân kể trên vẫn phải nộp 2,43 triệu đồng/tháng nhưng cách xác định số thuế phức tạp hơn rất nhiều do cá nhân phải nộp 4 bậc thuế. Cụ thể, cá nhân nộp thuế TNCN bậc 1 với thuế suất 5% (5 triệu đồng × 5% = 0,25 triệu đồng), nộp thuế TNCN bậc 2 với thuế suất 10% (5 triệu đồng × 10% = 0,5 triệu đồng), nộp thuế TNCN bậc 3 với thuế suất 15% (8 triệu đồng × 15% = 1,2 triệu đồng), và nộp thuế TNCN bậc 4 với thuế suất 20% (2,4 triệu đồng × 20% = 0,48 triệu đồng).
Với cách xác định thuế TNCN như trên, cá nhân có thu nhập tính thuế 90 triệu đồng/tháng phải nộp 21,65 triệu đồng (90 triệu đồng × 35% - 9,85 triệu đồng). Trong khi đó, nếu tính thuế theo Biểu thuế lũy tiến từng phần sẽ trở nên rất phức tạp vì cá nhân có thu nhập tính thuế 90 triệu đồng/tháng phải nộp thuế TNCN 7 bậc khác nhau.
Mạnh Bôn
Vợ phải nộp thuế TNCN khi… chồng chết
Thu thuế thu nhập cá nhân từ thừa kế không những không hiệu quả, mà còn gây phản cảm với người dân.
>>>
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
[Insight] Trọng trách của Quốc hội phải được thể hiện bằng những quyết sách vì lợi ích của nhân dân, đất nước -
Tổng Bí thư, Chủ tịch nước Tô Lâm thăm chính thức Nhật Bản từ ngày 8/11 -
Tổng Bí thư, Chủ tịch nước: “Không để quy định này mở đường, quy định khác lại tạo ra rào cản” -
Quảng Trị thành lập Tổ công tác đặc biệt xử lý dự án đầu tư chậm tiến độ -
Chủ tịch Hà Nội khẳng định quyết tâm đạt mục tiêu tăng trưởng 11% -
Luật Ngân sách nhà nước hợp nhất: Đánh giá hiệu quả là nguyên tắc xuyên suốt -
Lâm Đồng quyết liệt xử lý hơn 430 tài sản công dôi dư







-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng
-
 Grab tung gói giải pháp hơn 2.900 tỷ đồng
-
 Khảo sát của GSK: 79% người trưởng thành mắc bệnh mạn tính bị xáo trộn sinh hoạt khi nhiễm vi-rút hô hấp, trong đó có RSV