


 Từ tích lũy đến quản trị tài sản: Cần đa dạng hóa danh mục đầu tư
-
Từ tích lũy đến quản trị tài sản: Cần đa dạng hóa danh mục đầu tư
-
 Thanh toán số chống thất thu thuế: Ngành thuế không đánh đồng mọi dòng tiền
-
 Thị trường carbon: Có sàn giao dịch, cần thêm hàng hóa và tín hiệu giá
-
 Bị lừa tiền qua mạng: Chuyên gia tội phạm và an ninh mạng chỉ cách "cứu" tài khoản khẩn cấp
-
Quét mã QR bùng nổ tại Việt Nam: Nguy cơ "lệch nhịp" thanh toán với khách quốc tế? -
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm
Vì sao các vụ kiện liên quan đến vay tín chấp ngày càng gia tăng?
Vân Linh
- 20/09/2015 16:33

Phân tích nguyên nhân chính gây ra những vụ kiện gần đây trên thị trường cho vay tín chấp của các công ty tài chính, ngân hàng, các chuyên gia tài chính cho rằng, cần phải đơn giản hóa tối đa thủ tục cho vay, đồng thời minh bạch, công khai mức lãi suất các giai đoạn để giảm thiểu rủi ro trong cho vay tiêu dùng tín chấp. Trái ngược với lo ngại chung, sự tham gia của hàng loạt công ty tài chính (CTTC) vào thị trường sẽ là giải pháp cho vấn nạn tín dụng đen hiện nay và giúp thị trường vay tín chấp phát triển tích cực hơn.
Tại buổi tọa đàm “Quản trị rủi ro trong vay tiêu dùng tín chấp” hôm 10/9/2015, ông Nguyễn Hoàng Minh, Phó giám đốc Ngân hàng Nhà nước tại TP.HCM khẳng định, sự hiện diện của các CTTC sẽ giúp thị trường tài chính tại Việt Nam phát triển tích cực và lành mạnh hơn. Vai trò của các CTTC là cần thiết và buộc phải có, nhằm giúp các đối tượng khách hàng không được ngân hàng phục vụ, có thể tiếp cận các dịch vụ tài chính được pháp luật bảo vệ, cũng như giúp giảm vấn nạn cho vay nặng lãi hay tín dụng đen đã tồn tại suốt thời gian vừa qua.
Nhắc đến vấn đề lãi suất, chuyên gia tài chính Đinh Thế Hiển nhấn mạnh, sẽ là nhầm lẫn khi so sánh lãi suất vay tại các CTTC với lãi suất ngân hàng, vì đặc thù các sản phẩm vay của hai kênh này hoàn toàn khác nhau. Khi so sánh với các công ty tài chính tương tự tại các nước khác, thì mức lãi suất của các CTTC tại Việt Nam tương đương hoặc thấp hơn. Nếu xét đúng theo nhu cầu vay, thì mức lãi suất tại các CTTC so với các lãi suất “phi” ngân hàng khác là không cao. Vì vậy, cần công bằng khi bàn về vấn đề này.
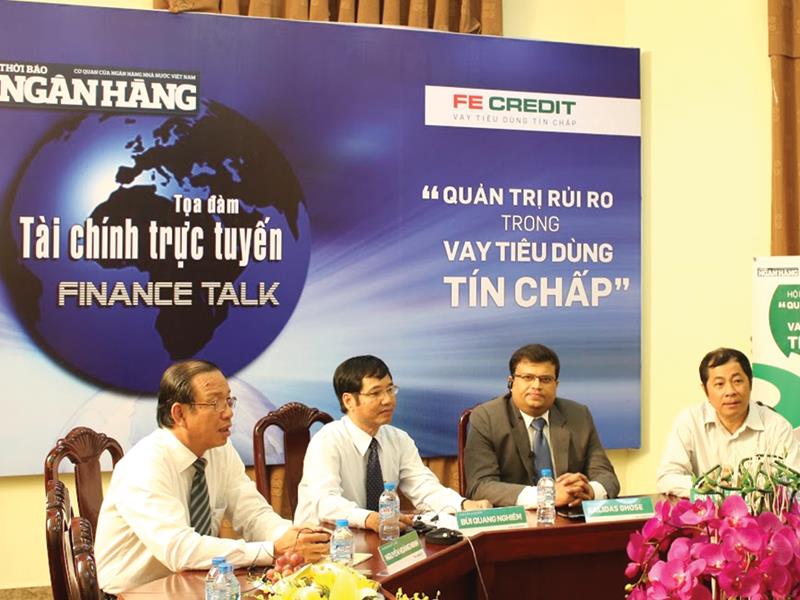 |
| Các chuyên gia thảo luận tại tọa đàm tài chính sáng ngày 10/9 tại TP.HCM |
Bàn về các trường hợp người đi vay cho rằng “bị các CTTC lừa gạt” mà báo chí liên tục đưa tin trong thời gian vừa qua, Phó chủ nhiệm Đoàn luật sư TP.HCM, ông Bùi Quang Nghiêm cho biết, tính đến thời điểm hiện tại, ở khu vực TP.HCM, số lượng các vụ kiện giữa người vay và các CTTC tại tòa án là rất thấp. Thêm vào đó, khi tranh chấp xảy ra, lỗi đa số lại thuộc về khách hàng do thiếu kiến thức, không đọc kỹ hợp đồng cũng như không cân nhắc được nguồn trả nợ, chứ không phải CTTC lừa đảo. “Đọc và hiểu hợp đồng là một trong những điều tối quan trọng khi đi vay tín chấp. Hiểu rõ về quyền và trách nhiệm của mình, tính toán và dự trù chính xác khả năng thanh toán hàng tháng sẽ giúp người đi vay tận dụng tốt nhất các lợi ích từ vay tiêu dùng tín chấp, cũng như tránh được các hiểu lầm không đáng có và nhất là rủi ro không trả được nợ”, ông Nghiêm nhấn mạnh.
Kiến nghị này của luật sư Nghiêm đã được ông Nguyễn Hoàng Minh cho biết: “Thủ tục của ngân hàng nhà nước hiện đã đơn giản rất nhiều, vấn đề còn lại là các công ty tài chính, ngân hàng phải làm thế nào để người dân nắm kỹ được nội dung hợp đồng. Ngoài việc làm rõ, làm kỹ, bản thân các CTTC phải công khai lãi suất của mình trong từng giai đoạn để giúp người đi vay có thể hiểu và ra quyết định. Các CTTC cần đi sâu vào những địa bàn có nhu cầu vay vốn lớn như bà con tiểu thương ở các chợ nhỏ. Chúng tôi cũng sẽ cố gắng tạo điều kiện để các CTTC có điều kiện kinh doanh thuận lợi hơn.”
Ở góc độ CTTC, ông Kalidas Ghose, Tổng giám đốc FE Credit nhấn mạnh tầm quan trọng của việc quản trị được hiệu quả các rủi ro từ nợ xấu khi cho vay là yếu tố then chốt quyết định sự tồn tại của các CTTC cho rằng, bản chất của ngành tín dụng tiêu dùng với mục tiêu cơ bản là phục vụ những khách hàng không được ngân hàng phục vụ hoặc không có khả năng tiếp cận dịch vụ của ngân hàng. Lãi suất cho vay tiêu dùng cao hơn so với bình thường là do tác động bởi mức độ rủi ro tín dụng cao hơn so với ngân hàng khi cho vay không có tài sản thế chấp, cũng như thiếu đi lịch sử giao dịch tín dụng của phân khúc khách hàng này. Bên cạnh đó, cơ sở chi phí bỏ ra rất cao để quản lý các khoản vay nhỏ lẻ, vốn là đặc thù của ngành tín dụng tiêu dùng, cộng thêm việc các CTTC không có chức năng huy động vốn từ người dân như ngân hàng, cũng góp phần làm tăng lãi suất. Lãi suất sẽ chỉ giảm xuống khi thị trường xây dựng được đầy đủ lịch sử tín dụng của khách hàng, một khi quy chế quy định được phát triển đầy đủ nhằm bảo vệ quyền lợi bên cho vay, cũng như giảm thiểu chi phí tín dụng. Hoạt động của các CTTC khi đó mới trở hiệu quả hơn để giảm bớt chi phí vận hành.
Về lâu dài, các chuyên gia đều đồng tình với giải pháp cần giúp nâng cao hơn nữa các kiến thức và hiểu biết luật pháp về tài chính cá nhân cho người dân. Đồng thời, các CTTC cũng cần phải đơn giản hóa hơn các nội dung trong hợp đồng, cải thiện các dịch vụ tư vấn của mình, nhằm giúp khách hàng hiểu rõ hơn về quyền lợi và nghĩa vụ của mình đối với các khoản vay.
Nạn nhân tín dụng đen đồng loạt kêu cứu
Tin lời người quen, nhiều người dân cả tin đặt bút ký khống hàng loạt giấy tờ để vay vốn tín dụng đen với lãi suất khá bình dân. Mãi đến...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Bị lừa tiền qua mạng: Chuyên gia tội phạm và an ninh mạng chỉ cách "cứu" tài khoản khẩn cấp -
Quét mã QR bùng nổ tại Việt Nam: Nguy cơ "lệch nhịp" thanh toán với khách quốc tế? -
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm -
Bài toán vốn phía sau cuộc đua chuyển đổi xanh của doanh nghiệp -
Chứng khoán phiên 14/10: Cổ phiếu nhà Vin chịu sức ép, VN-Index suýt mất mốc 1.700 -
Khơi thông dòng vốn xanh: Nút thắt không nằm ở nguồn tiền -
Gỡ nút thắt để đưa giá trị carbon vào quyết định tín dụng
-
 FPT khai trương văn phòng đầu tiên tại Ai Cập, tăng cường hiện diện tại cửa ngõ kết nối ba châu lục
-
 Hai quỹ nước ngoài cùng SSIAM và Leadvisors dự kiến rót vốn vào EVF
-
 VietinBank khẳng định năng lực chuyển đổi số sau ba năm triển khai X01
-
 Stavian muốn phát triển hạ tầng siêu trí tuệ tại Việt Nam
-
 LOTTE MART triển khai nhiều ưu đãi mua sắm dịp 20/10, giảm giá đến 50%
-
 Viettel tung 4 gói cước 5G độc quyền trên Tammi với nhiều ưu đãi hơn