


 Không để vướng mắc về cơ chế, chính sách làm mất cơ hội đầu tư, kinh doanh
-
Không để vướng mắc về cơ chế, chính sách làm mất cơ hội đầu tư, kinh doanh
-
 Phó thủ tướng: Ngành logistics Việt Nam sẽ tham gia sâu hơn vào chuỗi cung ứng toàn cầu
-
 Trình Quốc hội một số cơ chế, chính sách đặc thù phát triển du lịch
-
 Lâm Đồng còn hơn 2 triệu thửa đất chưa được cập nhật, số hóa
-
Quảng Trị thúc tiến độ thực hiện xử lý nhà, đất dôi dư -
Trình Quốc hội đầu tư 3 dự án cao tốc 430,5km, tổng mức đầu tư 162.393 tỷ
Xác định 7 đối tượng chịu thuế tài nguyên
Như Chính
- 18/10/2015 14:10

Bộ Tài chính vừa ban hành Thông tư 152/2015/TT-BTC hướng dẫn về thuế tài nguyên, có hiệu lực thi hành từ ngày 20/11/2015.
TIN LIÊN QUAN
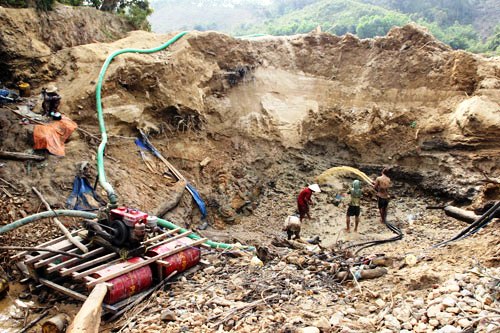 |
| Đối tượng khai thác khoáng sản kim loại phải chịu thuế tài nguyên theo quy định |
1. Khoáng sản kim loại.
2. Khoáng sản không kim loại.
3. Sản phẩm của rừng tự nhiên, bao gồm các loại thực vật và các loại sản phẩm khác của rừng tự nhiên, trừ động vật và hồi, quế, sa nhân, thảo quả do người nộp thuế trồng tại khu vực rừng tự nhiên được giao khoanh nuôi, bảo vệ.
4. Hải sản tự nhiên, gồm động vật và thực vật biển.
Các đối tượng khác cũng chịu thuế tài nguyên gồm:
5. Nước thiên nhiên bao gồm nước mặt và nước dưới đất trừ nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp và nước biển để làm mát máy. Nước biển làm mát máy quy định trên phải đảm bảo các yêu cầu về môi trường, hiệu quả sử dụng nước tuần hoàn và điều kiện kinh tế kỹ thuật chuyên ngành được cơ quan nhà nước có thẩm quyền xác nhận. Trường hợp sử dụng nước biển mà gây ô nhiễm, không đạt các tiêu chuẩn về môi trường thì xử lý theo quy định tại Nghị định 179/2013/NĐ-CP của Chính phủ.
6. Yến sào thiên nhiên, trừ yến sào do tổ chức, cá nhân thu được từ hoạt động đầu tư xây dựng nhà để dẫn dụ chim yến tự nhiên về nuôi và khai thác. Yến sào do tổ chức, cá nhân đầu tư xây dựng nhà để dẫn dụ chim yến tự nhiên về nuôi và khai thác phải đảm bảo theo quy định tại Thông tư 35/2013/TT-BNNPTNT.
7. Tài nguyên thiên nhiên khác do Bộ Tài chính chủ trì phối hợp với các Bộ, ngành liên quan báo cáo Chính phủ để trình Ủy ban thường vụ Quốc hội xem xét, quyết định.
Căn cứ tính thuế tài nguyên
Thông tư nêu rõ, căn cứ tính thuế tài nguyên là sản lượng tài nguyên tính thuế, giá tính thuế tài nguyên, thuế suất thuế tài nguyên.
Phương pháp xác định thuế tài nguyên phải nộp trong kỳ như sau:
|
Thuế tài nguyên phải nộp trong kỳ |
= |
Sản lượng tài nguyên tính thuế |
x |
Giá tính thuế đơn vị tài nguyên |
x |
Thuế suất thuế tài nguyên
|
Trường hợp được cơ quan nhà nước ấn định mức thuế tài nguyên phải nộp trên một đơn vị tài nguyên khai thác thì số thuế tài nguyên phải nộp được xác định như sau:
|
Thuế tài nguyên phải nộp trong kỳ |
= |
Sản lượng tài nguyên tính thuế |
x |
Mức thuế tài nguyên ấn định trên một đơn vị tài nguyên khai thác |
Việc ấn định thuế tài nguyên được thực hiện căn cứ vào cơ sở dữ liệu của cơ quan Thuế, phù hợp với các quy định về ấn định thuế theo quy định của pháp luật về quản lý thuế.
Về thuế suất thuế tài nguyên, Bộ Tài chính quy định, thuế suất thuế tài nguyên làm căn cứ tính thuế tài nguyên đối với từng loại tài nguyên khai thác được quy định tại Biểu mức thuế suất thuế tài nguyên ban hành kèm theo Nghị quyết số 712/2013/UBTVQH13 ngày 16/12/2013 của Uỷ ban thường vụ Quốc hội và các văn bản sửa đổi, bổ sung (nếu có).
Việc áp dụng thuế suất thuế tài nguyên đối với nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên tinh lọc đóng chai, đóng hộp, nước thiên nhiên khai thác, sử dụng trong một số trường hợp được xác định như sau: Nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên tinh lọc đóng chai, đóng hộp (kể cả đóng bình, đóng thùng có thể chiết ra thành chai, thành hộp) đều áp dụng cùng mức thuế suất thuế tài nguyên như loại được đóng chai, đóng hộp.
Nước thiên nhiên dùng cho sản xuất thuỷ điện, nước thiên nhiên dùng cho sản xuất kinh doanh có lẫn nước khoáng thiên nhiên, nước nóng thiên nhiên mà theo hồ sơ thiết kế, quy trình công nghệ sản xuất, cung ứng dịch vụ đã được cơ quan thẩm quyền phê duyệt xác định không thuộc diện sản xuất kinh doanh sản phẩm nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên tinh lọc đóng chai, đóng hộp thì áp dụng mức thuế suất thuế tài nguyên theo mục đích sử dụng tương ứng.
Thông tư này có hiệu lực thi hành từ ngày 20/11/2015.

Thuế tài nguyên: Doanh nghiệp khai khoáng "ngồi trên lửa"
Các doanh nghiệp khai khoáng đang “ngồi trên đống lửa” khi Ủy ban Thường vụ Quốc hội xem xét nâng thuế tài nguyên để áp dụng từ năm 2014.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Chính phủ thông qua hồ sơ Đề án sáp nhập 4.000 ha từ Phú Thọ về Hà Nội
-
 Không để vướng mắc về cơ chế, chính sách làm mất cơ hội đầu tư, kinh doanh
-
 Phó thủ tướng: Ngành logistics Việt Nam sẽ tham gia sâu hơn vào chuỗi cung ứng toàn cầu
-
 Trình Quốc hội một số cơ chế, chính sách đặc thù phát triển du lịch
-
Lâm Đồng còn hơn 2 triệu thửa đất chưa được cập nhật, số hóa -
Quảng Trị thúc tiến độ thực hiện xử lý nhà, đất dôi dư -
Trình Quốc hội đầu tư 3 dự án cao tốc 430,5km, tổng mức đầu tư 162.393 tỷ -
Thúc đẩy các động lực tăng trưởng truyền thống, tạo đột phá từ các động lực tăng trưởng mới -
Quốc hội “chốt” chỉ tiêu, giải pháp cho năm 2027 “tăng tốc, bứt phá” -
Việt Nam đăng cai Hội nghị Toàn thể ICAPP lần thứ 14 năm 2028 -
Quảng Ngãi thông qua loạt chính sách về đầu tư công, ngân sách và an sinh







-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)
-
 Novaland ghi nhận doanh thu 10.215 tỷ đồng trong 9 tháng 2026
-
 Ovaltine mở rộng danh mục tại Việt Nam: Chiến lược chinh phục thị trường dinh dưỡng người trưởng thành
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)