


 Trước thềm niêm yết HOSE, AMY GRUPO đón dòng vốn chiến lược từ các định chế tài chính Nhật Bản và SSIAM
-
Trước thềm niêm yết HOSE, AMY GRUPO đón dòng vốn chiến lược từ các định chế tài chính Nhật Bản và SSIAM
-
 Chứng khoán phiên 17/11: Cổ phiếu dầu khí chịu áp lực lớn, VN-Index giảm trở lại
-
 SACOMBANK phát hành trái phiếu quy mô 10.000 tỷ đồng, 35% cho vay vào lĩnh vực ưu tiên
-
 Chứng khoán Châu Á Thái Bình Dương vi phạm loạt quy định về cho vay, đầu tư
-
OmniHub - Khi hồ sơ vay vốn của doanh nghiệp đồng hóa ngôn ngữ với ngân hàng -
Tín dụng tăng tốc, chi phí vốn khó giảm
3 cổ phiếu cần quan tâm ngày 14/4
Thanh Thuý
- 14/04/2014 06:02

Đầu tư lược trích báo cáo phân tích một số cổ phiếu đáng quan tâm của một số công ty chứng khoán cho phiên giao dịch ngày 14/4.
| TIN LIÊN QUAN | |
| Thép Trung Quốc trà trộn để trốn thuế | |
| Giá bông giảm, lợi nhuận Dệt Thành Công tăng mạnh | |
1. VGS: Khuyến nghị theo dõi
(CTCK Vietcombank - VCBS)
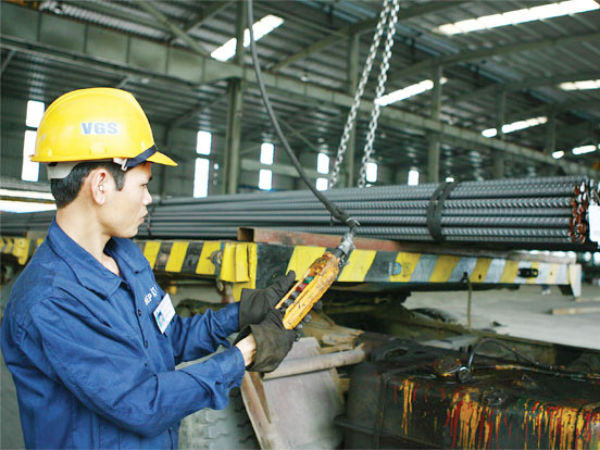
Ngày 05/04/2014, CTCP Ống thép Việt Đức (mã VGS) thông báo về kết quả kinh doanh năm 2013, kế hoạch sản xuất kinh doanh năm 2014 cũng như kế hoạch chi trả cổ tức năm 2013.
Kết quả kinh doanh năm 2013 của công ty mẹ VGS (VG PIPE) khả quan, nhưng do sự sụt giảm từ công ty con và công ty liên kết nên kết quả hợp nhất toàn công ty vẫn không hoàn thành kế hoạch.
Doanh thu thuần năm 2013 đạt 2.192 tỷ đồng (-22,3% so với năm ngoái, hoàn thành 109,6% kế hoạch), lợi nhuận sau thuế đạt 12,6 tỷ đồng (+1,1% so với năm ngoái, hoàn thành 93,3% kế hoạch). Doanh thu kế hoạch đặt ra cho năm 2014 là 1.900 tỷ đồng doanh thu (-13,3% thực hiên năm 2013), lợi nhuận sau thuế là 16,5 tỷ đồng (+30,9% so với năm ngoái). Chúng tôi cho rằng đây là một kế hoạch tương đối thận trọng và có thể hoàn thành.
Doanh thu quý I/2014 của VG PIPE và VDS đạt khoảng 500 tỷ (26,3% kế hoạch), lợi nhuận sau thuế hợp nhất đạt khoảng 8 tỷ (48,5% kế hoạch). Trong đó lợi nhuận của VG PIPE và VDS là khoảng 5 tỷ và 3 tỷ từ thu về từ công ty liên kết. Chúng tôi khuyến nghị THEO DÕI VGS.
2. DRC: Khuyến nghị NEUTRAL
(CTCK Bảo Việt – BVSC)
BVSC dự báo doanh thu năm 2014 của CTCP Cao su Đà Nẵng (DRC – sàn HOSE) sẽ tăng mạnh. Nhờ sản lượng tiêu thụ Radial được cải thiện đáng kể trong khi các mặt hàng truyền thống tiếp tục đóng góp nguồn thu ổn định, cả năm ước doanh thu đạt 3.420 tỷ đồng, tăng 22% so với năm trước.
Dự án Radial bắt đầu thể hiện vai trò là động lực tăng trưởng doanh thu chính trong dài hạn. Chúng tôi dự kiến trong năm 2014, DRC sẽ tiêu thụ được khoảng 135.000 lốp, tăng gấp 9 lần so với năm trước, đóng góp 770 tỷ đồng vào doanh thu, trong đó tiêu thụ 120.000 lốp sẽ được bảo đảm bởi hợp đồng DRC ký kết với Stamyord Singapore vào tháng 7 năm 2013. Khi đạt đến mức công suất tối đa, dự án có thể đóng góp trung bình 4.000 tỷ đồng doanh thu mỗi năm.
Tiếp tục hưởng lợi nhờ giá cao su tự nhiên đầu vào giảm mạnh hơn dự kiến. Mức giá cao su ở thời điểm hiện tại đang thấp hơn cùng kỳ năm trước khoảng 25%, với quan điểm thận trong, chúng tôi dự báo giá cao su đầu vào trung bình cả năm giảm khoảng 15%, qua đó hỗ trợ đáng kể các khoản chi phí khấu hao và lãi vay không vốn hoá lớn từ nhà máy Radial. Như vậy, lợi nhuận gộp biên năm nay của DRC chỉ giảm nhẹ xuống từ 25,7% xuống 23,4%; nếu chỉ tính riêng các sản phẩm truyền thống, mức này lên tới 28,7%.
Dựa vào những cơ sở đã nêu trên, BVSC dự báo lợi nhuận sau thuế năm 2014 không giảm sâu mà tiếp tục được duy trì ổn định ở mức tương đương năm ngoái, ước đạt 371 tỷ đồng, tương ứng với EPS 4.475 đồng/cổ phiếu.
Khuyến nghị: Chúng tôi đánh giá DRC là cổ phiếu cơ bản có tiềm năng tăng trưởng tốt nhờ vào khả năng đẩy mạnh doanh thu từ các thị trường xuất khẩu lớn, trong đó có Mỹ và Châu Âu. Nhờ giá nguyên liệu cao su đầu vào thuận lợi, cũng như công suất tiêu thụ Radial được cải thiện tốt sẽ làm giảm đáng kể áp lực khấu hao và lãi vay lớn từ nhà máy Radial, lợi nhuận năm 2014 của DRC sẽ tiếp tục được duy trì ổn định, đạt mức tương đương năm trước.
Do đó, chúng tôi tạm thời tiếp tục giữ khuyến nghị NEUTRAL đối vối cổ phiếu DRC, mức giá mục tiêu là 50.400 đồng/cp; các nhà đầu tư dài hạn có thể tiếp tục nắm giữ và tích luỹ thêm cổ phiếu DRC. Cuối cùng, các nhà đầu tư cũng cần lưu ý đến rủi ro biến động giá cao su tự nhiên và ảnh hưởng không thuận lợi từ hiệp định TPP.
3. TCM: Tiếp tục nắm giữ trong trung và dài hạn
(CTCK Vietcombank – VCBS)
CTCP Dệt may Đầu tư Thương mại Thành Công (TCM - sàn HOSE) là một trong những doanh nghiệp dệt may hàng đầu Việt Nam, đặc biệt sở hữu quy trình sản xuất khép kín giúp công ty đạt được tỷ suất lợi nhuận ròng cao tương đối so với trung bình ngành (khoảng 5,5-6% so với 4%) đồng thời đây cũng là lợi thế so với các doanh nghiệp dệt may trong nước khi Việt Nam ký kết hiệp định TPP.
Kết quả kinh doanh phục hồi trở lại. Năm 2013, kết quả kinh doanh của TCM tăng trưởng khả quan với doanh thu thuần đạt 2.554 tỷ đồng (+12% so với năm ngoái, 107% kế hoạch), và lợi nhuận sau thuế vượt 37% kế hoạch, đạt 124 tỷ đồng (tăng mạnh so với khoản lỗ 19 tỷ đồng của năm 2012). Năm 2014, triển vọng của TCM được dự báo tiếp tục khả quan, với kế hoạch 2.823 tỷ đồng doanh thu và 164,4 tỷ đồng lợi nhuận lần lượt tăng 11% và 33% so thực hiện 2013. EPS forward 2014 khoảng 3.355 đồng/cổ phiếu, tương ứng P/E = 9,1.
Một số quan ngại đối với TCM bao gồm: (1) Biến động của giá bông nguyên liệu vẫn có thể ảnh hưởng đến kết quả kinh doanh mặc dù công ty đã chủ động thay đổi phương thức mua hàng.
(2) Hiệu quả của mảng sợi sản xuất chưa cao khi chủ yếu xuất khẩu với biên lợi nhuận khá thấp. (3) Thách thức từ các doanh nghiệp có vốn đầu tư nước ngoài xây dựng nhà máy sợi tại Việt Nam.
Mặc dù còn tồn tại một số rủi ro nhất định, song xét đến tình hình kinh doanh tốt và triển vọng khả quan, chúng tôi khuyến nghị tiếp tục NẮM GIỮ đối với cố phiếu TCM cho mục tiêu đầu tư trung và dài hạn.
| Áp lực bán đã chững lại (Baodautu.vn) Thị trường chứng khoán Việt Nam tiếp tục trải qua một tuần giao dịch kém sôi động hơn khi thanh khoản tiếp tục sụt giảm so với tuần trước. Những kỳ vọng của thị trường dường như đã dần phản ánh hết vào đợt tăng giá trước đó và thị trường hiện tại cần chững lại để chờ đợi những kỳ vọng đó có đúng với thực tế hay không. |

Thanh Thúy (ĐTCK)
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Chứng khoán phiên 17/11: Cổ phiếu dầu khí chịu áp lực lớn, VN-Index giảm trở lại
-
 SACOMBANK phát hành trái phiếu quy mô 10.000 tỷ đồng, 35% cho vay vào lĩnh vực ưu tiên
-
 Chứng khoán Châu Á Thái Bình Dương vi phạm loạt quy định về cho vay, đầu tư
-
 OmniHub - Khi hồ sơ vay vốn của doanh nghiệp đồng hóa ngôn ngữ với ngân hàng
-
Tín dụng tăng tốc, chi phí vốn khó giảm -
Nhóm VN30 ghi nhận mùa lợi nhuận khởi sắc -
Chứng khoán phiên 16/11: Thanh khoản suy yếu, VN-Index vẫn giữ được sắc xanh -
Novaland chuyển đổi 16 trái phiếu thành 2,8 triệu cổ phiếu với giá gấp 3,4 lần thị giá -
Lãi suất còn cao, cổ phiếu vua còn kém hấp dẫn -
Chính sách tiền tệ mở thêm dư địa, chứng khoán vẫn chờ lực cầu -
TPBank tung loạt ưu đãi lãi suất, tiếp sức doanh nghiệp mùa cao điểm cuối năm




-
 IPP Travel Retail: Biến phút chờ sân bay thành trải nghiệm đáng nhớ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Thực phẩm - Đồ uống
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chế biến - Chế tạo
-
 Bán đảo SOLA - Tư duy toàn cầu gặp gỡ giá trị gia đình Việt
-
 FAST ra mắt Fast HRM 3.0 thế hệ mới - Giảm ngay 30 triệu đồng
-
 AGC Chemicals Vietnam được vinh danh Doanh nghiệp Xuất sắc tại Asia Pacific Enterprise Awards 2026