


 Nhóm VN30 ghi nhận mùa lợi nhuận khởi sắc
-
Nhóm VN30 ghi nhận mùa lợi nhuận khởi sắc
-
 Chứng khoán phiên 16/11: Thanh khoản suy yếu, VN-Index vẫn giữ được sắc xanh
-
 Novaland chuyển đổi 16 trái phiếu thành 2,8 triệu cổ phiếu với giá gấp 3,4 lần thị giá
-
Lãi suất còn cao, cổ phiếu vua còn kém hấp dẫn -
Chính sách tiền tệ mở thêm dư địa, chứng khoán vẫn chờ lực cầu
Tín dụng tăng tốc, chi phí vốn khó giảm
Vân Linh
- 17/11/2026 08:05

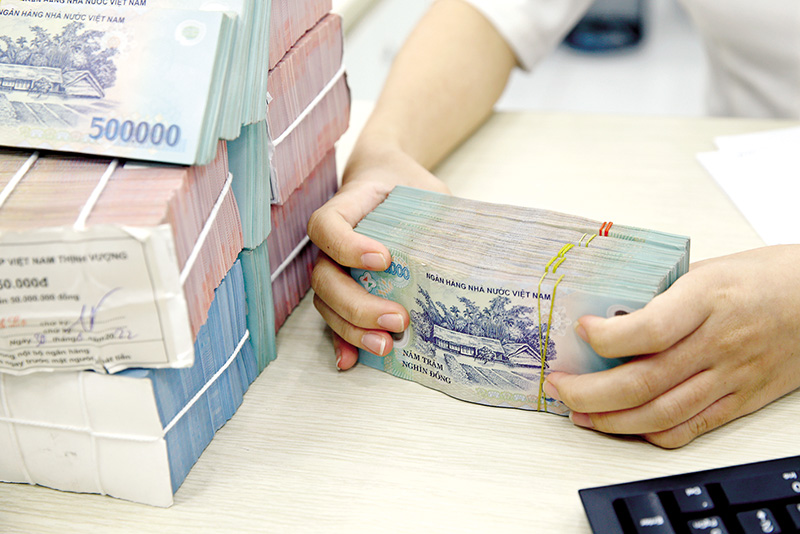
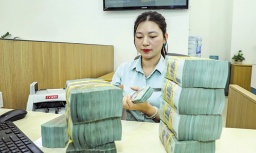
Lãi suất cho vay tăng cao trong khi chi phí huy động vốn khó giảm đang đặt ra thách thức cho cả ngân hàng và doanh nghiệp. Tuy nhiên, tăng trưởng tín dụng gần 12% trong 9 tháng cho thấy, nhu cầu vốn của nền kinh tế vẫn ở mức cao, đặc biệt đối với hoạt động sản xuất, kinh doanh và các dự án đầu tư.
 |
Nhu cầu tín dụng tiếp tục tăng
Phó thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà cho biết, tính đến ngày 30/9, tổng dư nợ của hệ thống các tổ chức tín dụng đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm ngoái và tăng 16,69% so với cùng kỳ năm ngoái.
Theo ông Đinh Đức Quang, Giám đốc Khối Kinh doanh Tiền tệ, Ngân hàng UOB Việt Nam, nhu cầu vốn của khu vực doanh nghiệp hiện vẫn lớn, đặc biệt khi hoạt động sản xuất, xuất nhập khẩu tiếp tục mở rộng. Trong khi đó, các nhu cầu vốn để mua bất động sản cho thuê, nắm giữ tài sản hoặc đầu tư có dấu hiệu giảm.
Ông Quang cho rằng, với tốc độ tăng trưởng hiện nay, mục tiêu tăng trưởng tín dụng 15% cả năm có khả năng đạt được. Như vậy, tín dụng tiếp tục duy trì đà tăng cao trong bối cảnh nhu cầu vốn cho sản xuất, thương mại và các dự án đầu tư lớn vẫn đáng kể.
Nhu cầu tín dụng được dự báo tiếp tục tăng cao hơn huy động vốn trong nửa cuối năm 2026, khi doanh nghiệp bước vào mùa kinh doanh cao điểm. Điều này khiến việc giảm lãi suất trở thành thách thức đối với các ngân hàng, nhất là khi áp lực duy trì thanh khoản gia tăng. Bên cạnh tăng lãi suất tiền gửi, nhiều ngân hàng đẩy mạnh phát hành chứng chỉ tiền gửi với mức lãi suất trên 9%/năm, thậm chí 10%/năm.
Chi phí vốn khó giảm
Lãi suất cho vay có sự phân hóa theo chất lượng khách hàng và mức độ rủi ro. Các doanh nghiệp có nền tảng tài chính tốt thường được hưởng mức lãi suất thấp hơn, trong khi những khoản vay thuộc lĩnh vực rủi ro cao có thể chịu lãi suất 12 - 15%/năm, thậm chí cao hơn.
Lãi suất được các nhà phân tích tài chính dự báo chủ yếu đi ngang và khó giảm rõ nét trước đầu năm 2027 do áp lực lạm phát, cộng thêm khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục nâng lãi suất. Trong báo cáo công bố mới đây, Nhóm phân tích VNDirect kỳ vọng, mặt bằng lãi suất hạ nhiệt rõ nét từ đầu năm 2027.
Theo bà Đỗ Minh Trang, Giám đốc Phân tích, Chiến lược ACBS, lãi suất cao là hệ quả của việc tăng trưởng tín dụng rất tích cực (một trong những động lực cho tăng trưởng kinh tế) trong 3 năm trở lại đây, đẩy tỷ lệ cho vay trên huy động VND trên hệ thống lên mức cao kỷ lục 110%, kéo theo cuộc đua huy động vốn lãi suất cao.
Tuy nhiên, ông Đinh Đức Quang cho rằng, với những dự án có thời gian đầu tư dài, nhu cầu vốn lớn và thời gian hoàn vốn kéo dài, việc tiếp tục dựa chủ yếu vào tín dụng ngân hàng sẽ tạo thêm áp lực lên thanh khoản và bảng cân đối của hệ thống. Vì vậy, các kênh như thị trường cổ phiếu, trái phiếu doanh nghiệp và nhà đầu tư tổ chức dài hạn sẽ cần đóng vai trò lớn hơn, qua đó chia sẻ nhu cầu vốn với hệ thống ngân hàng.
Trong bối cảnh đó, câu chuyện lãi suất thời gian tới không chỉ nằm ở việc một vài ngân hàng huy động ở mức bao nhiêu, mà còn ở khả năng phân bổ vốn tới đúng nhóm doanh nghiệp, mức độ phân hóa về chất lượng người vay và khả năng mở rộng các kênh vốn ngoài ngân hàng.
Theo NHNN, để góp phần cùng Chính phủ, các cấp, ngành thực hiện mục tiêu tăng trưởng kinh tế hai con số, trong quý IV/2026, NHNN sẽ tiếp tục chủ động rà soát, chỉnh sửa, hoàn thiện các khuôn khổ pháp lý, cơ chế chính sách về tín dụng chung cho các tổ chức tín dụng, các ngân hàng thương mại, các cơ chế chính sách cho các ngành, lĩnh vực cụ thể để tạo thuận lợi trong việc cho vay, cũng như tiếp cận vốn vay, thúc đẩy tăng trưởng.
Tuy nhiên, NHNN sẽ chỉ đạo các tổ chức tín dụng, các ngân hàng thương mại tập trung tín dụng vào các lĩnh vực ưu tiên, lĩnh vực là động lực của tăng trưởng kinh tế, kiểm soát chặt đối với các lĩnh vực tiềm ẩn rủi ro.
Áp lực vốn cho mục tiêu tăng trưởng
Các nhà phân tích tài chính - tiền tệ nhận định, lạm phát đang chịu áp lực tăng trở lại, với CPI bình quân 8 tháng đầu năm 2026 tăng 4,45%, lạm phát cơ bản tăng 4,42%, xấp xỉ mục tiêu kiểm soát 4,5%. Trong khi đó, nhu cầu vốn cho các dự án hạ tầng, đầu tư quy mô lớn tiếp tục gia tăng, đặt thêm áp lực lên khả năng huy động vốn của ngân hàng. Vì vậy, chính sách tài khóa và đầu tư công được kỳ vọng chia sẻ vai trò dẫn dắt tăng trưởng với chính sách tiền tệ.
Các nhà phân tích tài chính - tiền tệ nhận định, lạm phát đang chịu áp lực tăng trở lại, với CPI bình quân 8 tháng đầu năm 2026 tăng 4,45%, lạm phát cơ bản tăng 4,42%, xấp xỉ mục tiêu kiểm soát 4,5%. Trong khi đó, nhu cầu vốn cho các dự án hạ tầng, đầu tư quy mô lớn tiếp tục gia tăng, đặt thêm áp lực lên khả năng huy động vốn của ngân hàng. Vì vậy, chính sách tài khóa và đầu tư công được kỳ vọng chia sẻ vai trò dẫn dắt tăng trưởng với chính sách tiền tệ.
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng
Sau khi tăng mạnh tín dụng kinh doanh bất động sản trong quý II/2026 (chiếm 44% tín dụng mới), các nhà băng bắt đầu hãm phanh và dịch chuyển dòng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chính sách tiền tệ mở thêm dư địa, chứng khoán vẫn chờ lực cầu -
TPBank tung loạt ưu đãi lãi suất, tiếp sức doanh nghiệp mùa cao điểm cuối năm -
Pinetree lọt Top 10 ở hai hạng mục dịch vụ bán lẻ và chính sách phí -
NAPAS tổ chức Hội nghị Tổ chức Thành viên năm 2026 -
Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy -
Khơi dòng chảy tín dụng cuối năm




-
 Tetra Pak đồng hành cùng Vietfood & Beverage - Propack Vietnam 2026, đưa giải pháp Tetra Recart® đến ngành thực phẩm Việt
-
 Đội tuyển Việt Nam giành ngôi vô địch ASEAN ESG Challenge 2026
-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ