


 TPBank tung loạt ưu đãi lãi suất, tiếp sức doanh nghiệp mùa cao điểm cuối năm
-
TPBank tung loạt ưu đãi lãi suất, tiếp sức doanh nghiệp mùa cao điểm cuối năm
-
 Pinetree lọt Top 10 ở hai hạng mục dịch vụ bán lẻ và chính sách phí
-
 NAPAS tổ chức Hội nghị Tổ chức Thành viên năm 2026
-
 Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy
-
Khơi dòng chảy tín dụng cuối năm -
Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
Lãi suất còn cao, cổ phiếu vua còn kém hấp dẫn
Trần Mạnh
- 16/11/2026 09:53

Bất chấp việc các nhà băng rầm rộ báo lãi ngàn tỷ đồng, “cổ phiếu vua” vẫn liên tục lao dốc. Nợ xấu cao trong khi tỷ lệ bao phủ nợ xấu suy giảm, biên lãi thuần (NIM) thu hẹp, cùng với môi trường kinh doanh rủi ro khiến nhà đầu tư không mấy lạc quan về cổ phiếu ngân hàng.
TIN LIÊN QUAN
Ngân hàng lãi lớn, cổ đông kém vui
Báo cáo tài chính quý III/2026 cho thấy, lợi nhuận trước thuế của 28 ngân hàng niêm yết đạt gần 312.000 tỷ đồng sau 9 tháng năm 2026, tăng 19,8% so với cùng kỳ năm 2025. Tất cả ngân hàng đều kinh doanh có lãi, trong đó có 24/28 nhà băng tăng trưởng lợi nhuận dương, 6 nhà băng ghi nhận mức lợi nhuận trên 20.000 tỷ đồng.
Mặc dù lợi nhuận tăng, nhưng đa phần các mã cổ phiếu ngân hàng đều đang ở vùng đáy, nhiều mã thậm chí đang giao dịch ở dưới mệnh giá. Theo các chuyên gia, giá "cổ phiếu vua" giảm, dù lợi nhuận ngân hàng vẫn tăng mạnh là do nhà đầu tư không mấy lạc quan về triển vọng của ngành này trong bối cảnh các con số lợi nhuận khủng đang khá “ảo” bởi nợ xấu tăng, bao phủ nợ xấu thấp.
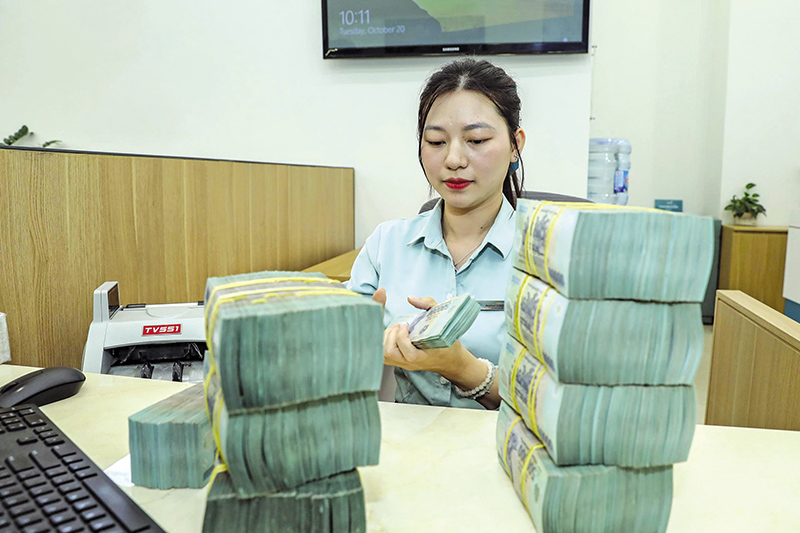 |
| Ngân hàng vẫn là một trong những ngành có triển vọng kinh doanh sáng sủa nhất, song cũng chịu rất nhiều áp lực. Ảnh: Đức Thanh |
Tính tới cuối tháng 9/2026, tổng nợ xấu của 28 ngân hàng lên tới 340.529 tỷ đồng, chiếm tỷ lệ 2,09%. Tỷ lệ bao phủ nợ xấu toàn ngành ước chỉ đạt 74%, giảm mạnh so với con số xấp xỉ 80% trước đó. Đặc biệt, gần một nửa số ngân hàng trong toàn hệ thống có tỷ lệ bao phủ nợ xấu dưới 50%.
Lớp đệm dự phòng mỏng dần cho thấy, năng lực phòng thủ trước rủi ro tín dụng của các ngân hàng đang yếu đi. Một khi lượng lớn nợ xấu không thể thu hồi, nguồn dự phòng đã trích lập có thể không đủ để bù đắp tổn thất và phải hạch toán trực tiếp vào kết quả kinh doanh. Đồng thời, bao phủ nợ xấu thấp cũng sẽ buộc các nhà băng phải tăng mạnh trích lập dự phòng rủi ro trong các quý tiếp theo, nguy cơ lợi nhuận bị bào mòn là rất lớn.
Ngoài ra, lãi suất đầu vào tăng, chi phí hoạt động và trích lập dự phòng tăng vọt cũng ăn mòn "miếng bánh" lợi nhuận của các ngân hàng.
Theo ông Võ Kim Phụng, Giám đốc Phân tích Công ty Chứng khoán BETA, ngân hàng tuy lãi lớn nhưng kết quả này đã được thị trường dự đoán từ trước. Hơn nữa, giá cổ phiếu sẽ tùy thuộc vào triển vọng sắp tới, không phải phản ánh kết quả kinh doanh vừa qua.
 Lãi suất cho vay một khi còn neo cao, thì khả năng trả nợ của khách hàng còn suy giảm, nợ xấu gia tăng, chi phí dự phòng vì vậy cũng tăng theo, ăn mòn lợi nhuận ngân hàng.

Thời gian tới, theo ông Phụng, dù ngân hàng vẫn là một trong những ngành có triển vọng kinh doanh sáng sủa nhất, song cũng chịu rất nhiều áp lực. Do cầu vốn tiếp tục tăng mạnh, nhiều khả năng mặt bằng lãi suất sẽ vẫn được neo cao, gây áp lực lớn đến NIM cũng như lợi nhuận.
Ở chiều ngược lại, tác động từ các chương trình cho vay ưu đãi đến thu nhập lãi của ngân hàng được dự báo không quá lớn, bởi lãi suất ưu đãi chỉ áp dụng với quy mô gói tín dụng nhất định. Vì vậy, NIM dự báo sẽ giảm, song mức giảm không nhiều.
Thời gian qua, trước yêu cầu của Chính phủ và Ngân hàng Nhà nước, các ngân hàng đã đồng loạt giảm lãi vay 1,5-2%/năm, áp dụng với một số lĩnh vực ưu tiên. Chưa có con số thống kê cụ thể về quy mô gói tín dụng ưu đãi được các nhà băng giảm lãi suất.
Theo chuyên gia phân tích Công ty Chứng khoán TCBS, NIM toàn ngành sẽ chịu tác động nhưng chỉ ở một phần danh mục. “Nếu phần dư nợ được giảm 1,5-2%/năm chiếm 3-5% danh mục, NIM ngành giảm khoảng 0,03-0,07%, lợi nhuận trước thuế giảm khoảng 2-4%; lãi suất huy động niêm yết giảm tối thiểu 0,5%/năm bù đắp một phần tác động”, chuyên gia phân tích TCBS nhận định.
Tất nhiên, mức độ ảnh hưởng của việc giảm lãi suất tới các ngân hàng là không đều. Theo đó, nhóm ngân hàng quốc doanh chịu tác động nhiều hơn vì đi đầu thực hiện chủ trương, trong khi lãi suất cho vay vốn đã thấp, dư địa giảm mỏng. Các ngân hàng có chi phí vốn cao, phụ thuộc tiền gửi có kỳ hạn giá cao được coi là đối tượng hưởng lợi nhiều nhất từ việc hạ lãi suất do được hạ lãi suất huy động đồng loạt mà không mất khách vào tay đối thủ.
Dù lãi suất huy động đã giảm nhiệt, song TCBS cho rằng, lãi suất huy động thực tế khó giảm nhiều, khiến chi phí huy động của các ngân hàng khó giảm theo, nguyên nhân là nhu cầu vay vốn vẫn rất cao.
Lãi suất còn neo cao, ngành ngân hàng còn gặp khó
Tính đến cuối tháng 10/2026, tăng trưởng tín dụng đạt khoảng 12,27%. Với đặc thù của Việt Nam, cầu vốn của nền kinh tế vẫn dựa chủ yếu vào tín dụng.
Phát biểu trước Quốc hội tuần qua, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết, trong bối cảnh lãi suất huy động có xu hướng tăng, mặt bằng lãi suất cho vay được điều hành theo hướng hỗ trợ doanh nghiệp và người dân, đồng thời bảo đảm an toàn hoạt động của các tổ chức tín dụng.
Dù vậy, ngoài các nỗ lực từ ngành ngân hàng, Thống đốc Ngân hàng Nhà nước cũng đề nghị các doanh nghiệp phải chủ động nâng cao năng lực nội tại, cụ thể là nâng cao năng lực quản trị, minh bạch thông tin tài chính, xây dựng phương án sản xuất, kinh doanh khả thi và chứng minh khả năng trả nợ. Đây là cơ sở quan trọng để các tổ chức tín dụng đánh giá, xem xét cấp tín dụng.
Nhìn từ góc độ ngân hàng, lãnh đạo một ngân hàng thương mại lớn cho rằng, khi lãi suất cho vay dâng cao, ngân hàng gặp rất nhiều rủi ro. Song khi lãi suất huy động tăng cao, lãi vay không thể không tăng theo. Một khi lãi suất huy động còn cao, ngân hàng sẽ còn gặp nhiều rủi ro, bởi khả năng trả nợ của khách hàng sẽ yếu đi.
Theo vị lãnh đạo này, lãi suất trước mắt sẽ khó hạ, không chỉ do tín dụng tăng cao hơn tăng trưởng tiền gửi, mà còn do lãi suất cho vay USD trên thế giới cũng đang ở mức cao. Trong bối cảnh này, duy trì lãi suất cao trong nước là “chiêu” để ngăn vốn ngoại chảy mạnh.
Tất nhiên, việc giảm lãi suất toàn hệ thống sẽ khả thi, nếu các ngân hàng thương mại đều đạt được đồng thuận, song khả năng này là rất khó. Thời gian qua, việc cắt giảm lãi suất quy mô lớn chủ yếu chỉ diễn ra ở nhóm ngân hàng lớn (thực hiện giảm lãi suất bằng cách chia sẻ doanh thu). Tuy nhiên, nguồn lực này có giới hạn, bởi các nhà băng còn chịu nhiều áp lực về hoàn thành lợi nhuận với cổ đông.
“Lãi suất cho vay một khi còn neo cao, thì khả năng trả nợ của khách hàng còn suy giảm, nợ xấu gia tăng, chi phí dự phòng vì vậy cũng tăng theo, ăn mòn lợi nhuận ngân hàng. Chính vì vậy, dù dư địa tăng trưởng tín dụng thời gian tới là rất lớn, song lợi nhuận nhà băng không mấy sáng sủa”, vị lãnh đạo trên cho hay.
Theo TS. Lê Xuân Nghĩa, chuyên gia kinh tế, có rất nhiều yếu tố khiến lãi suất chưa thể hạ nhiệt trong thời gian tới. Đó là mục tiêu tăng trưởng hai con số giai đoạn 2026-2030 đòi hỏi ngành ngân hàng phải huy động được nguồn vốn lớn, sức ép về lượng sẽ gây ra sức ép về giá. Bên cạnh đó, vòng quay tiền tệ đang chậm lại càng khiến hệ thống “khan” tiền.
Để lãi suất giảm, theo chuyên gia này, điều quan trọng là phải duy trì được sự ổn định của các yếu tố nền tảng như lạm phát, tỷ giá. Các mệnh lệnh hành chính có thể làm thị trường lắng dịu trong một số thời điểm, còn việc giảm lãi suất ở quy mô lớn, duy trì trong thời gian dài đòi hỏi kinh tế vĩ mô phải ổn định.
Trong bối cảnh ngành ngân hàng còn nhiều rủi ro như hiện nay, chuyên gia phân tích Công ty Chứng khoán Vietcap cho rằng, nhà đầu tư cần ưu tiên các ngân hàng có quy mô lớn, chất lượng tài sản vững chắc và nền tảng huy động vốn tốt. Theo đó, quan sát sức khỏe các nhà băng, nhà đầu tư không nên chỉ nhìn vào tăng trưởng tín dụng hay tăng trưởng lợi nhuận, mà phải nhìn ở chất lượng tài sản, khả năng huy động vốn, khả năng mở rộng nguồn thu ngoài lãi…
Theo Công ty Chứng khoán Thiên Việt (TVS), hệ số P/B của nhóm ngân hàng trong phạm vi theo dõi hiện quanh 1,4 lần - mức hấp dẫn trong thời gian qua. Tuy vậy, mức P/B chỉ thực sự hấp dẫn khi đi cùng khả năng duy trì ROE, chất lượng tài sản được kiểm soát và triển vọng tăng trưởng lợi nhuận bền vững. Nếu hiệu quả sử dụng vốn suy giảm hoặc rủi ro tài sản gia tăng, thì cổ phiếu vẫn có thể duy trì mức định giá thấp trong thời gian dài.
Đà tăng lãi suất bị chặn lại, cổ phiếu "vua" có lên ngôi?
Hàng loạt chính sách về tín dụng, thanh khoản và sử dụng nguồn tiền nhàn rỗi của Kho bạc Nhà nước được ban hành cùng lúc, phát đi tín hiệu rõ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Góc nhìn TTCK tuần 16/11 - 20/11: VN-Index nhiều khả năng tiếp tục tích lũy -
Khơi dòng chảy tín dụng cuối năm -
Ngân hàng rầm rộ báo lãi, tăng lương nhân viên -
Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên -
Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi -
HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài




-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk