


 [Ảnh] TP.HCM khai mạc Tuần lễ hoạt động Nhà sáng tạo nội dung số 2026
-
[Ảnh] TP.HCM khai mạc Tuần lễ hoạt động Nhà sáng tạo nội dung số 2026
-
 Đà Nẵng tập trung tháo gỡ các điểm nghẽn về chuyển đổi số
-
 [Ảnh] Giới trẻ hào hứng trải nghiệm Tuần lễ Nhà sáng tạo nội dung số TP.HCM 2026
-
Đưa thương mại điện tử về xã: Bài toán không nằm ở livestream -
Thế nào là một nền tảng thương mại điện tử Việt Nam đủ mạnh?
Ngân hàng đầu tư cho AI: Mang áo đẹp, đón thần tài hay khoác tấm khiên?
Tú Ân
- 16/11/2026 09:01

Ngân hàng đầu tư cho AI để làm đẹp hình ảnh, gia tăng khách hàng, lợi nhuận hay bảo vệ chính mình và khách hàng?
TIN LIÊN QUAN
Một sự thật âm thầm, khốc liệt đang diễn ra bên trong những ngân hàng hiện đại: ranh giới giữa tổ chức tài chính truyền thống và công ty công nghệ gần như bị xóa nhòa. Hằng ngày, hệ thống ngân hàng Việt Nam xử lý khoảng 100 triệu giao dịch thanh toán, với tổng giá trị lên tới 1,2 triệu tỷ đồng.
Khi dòng chảy giao dịch dịch chuyển lên môi trường số, ngân hàng không còn chỉ quản trị những két sắt kiên cố hay phòng giao dịch sáng choang. Họ đối mặt với những “cơn sóng ngầm” trên không gian mạng, nơi rủi ro âm thầm len lỏi qua từng dòng code, từng gói dữ liệu.
Một sự cố có thể tạo tác động dây chuyền, đe dọa niềm tin và sự ổn định của cả hệ thống. AI xuất hiện như một cứu cánh mới. Trước làn sóng đầu tư triệu USD, lãnh đạo ngân hàng phải trả lời câu hỏi cốt tử: Mua AI để làm đẹp bộ mặt như “chiếc áo khoác” tân thời, gia tăng lợi nhuận như đón “thần tài”, hay tạo dựng “tấm khiên” bảo vệ mình và khách hàng?
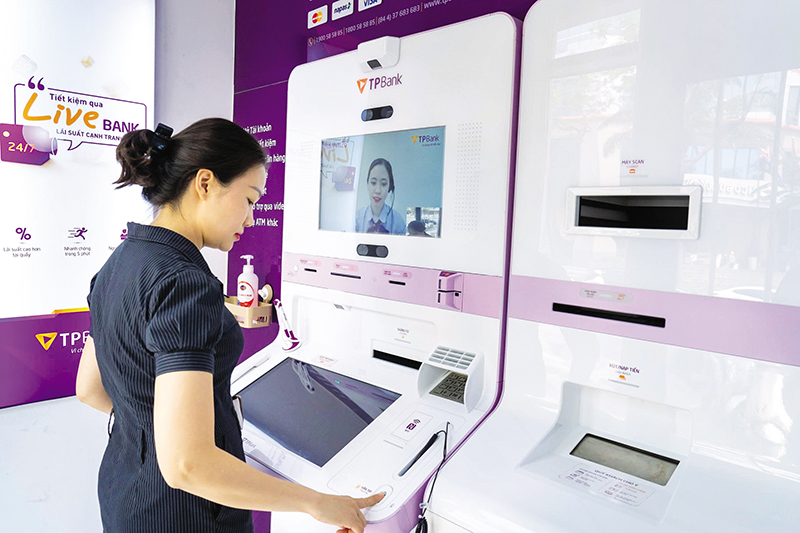 |
| Khách hàng trải nghiệm dịch vụ ngân hàng số tại hệ thống LiveBank của TPBank. Ảnh: Đức Thanh |
AI đã là “máu thịt”, nhưng lựa chọn chiếc áo đẹp, thần tài hay tấm khiên?
Nếu trước đây chuyển đổi số chủ yếu là số hóa quy trình, đưa dịch vụ lên ứng dụng di động, thì nay AI đã chuyển từ công cụ hỗ trợ thành năng lực chiến lược, thành “máu thịt” không thể tách rời của ngân hàng.
Nhiều ngân hàng từng vội vã triển khai AI để khẳng định không đứng ngoài cuộc. Nhưng ông Phạm Tiến Dũng, Phó thống đốc Ngân hàng Nhà nước, cảnh báo tại diễn đàn Smart Banking 2026: “AI phải mang lại giá trị thực chất cho khách hàng và tổ chức, chứ không phải chỉ là một 'chiếc áo khoác đẹp' để thể hiện rằng ngân hàng đang ứng dụng công nghệ mới. Công nghệ chỉ thực sự có ý nghĩa khi giúp khách hàng được phục vụ tốt hơn, ngân hàng vận hành hiệu quả hơn và các rủi ro được nhận diện, xử lý sớm hơn”.
Ông Nguyễn Anh Tuấn, Phó tổng giám đốc Techcombank, chia sẻ: Ngân hàng phục vụ 18 triệu khách hàng với nhân sự gần như giữ nguyên ở mức 12.000 người từ năm 2021, trong khi doanh thu tăng 20-25% mỗi năm. “Năng lực đó chắc chắn phải đến từ AI”, ông Tuấn khẳng định, đồng thời cho biết AI và Copilot giúp năng suất lao động của Techcombank tăng 25-30%.
 Không bao giờ đánh đổi quản trị rủi ro để lấy tốc độ hay sự bóng bẩy của AI.

- Bà Phùng Nguyễn Hải Yến, Phó tổng giám đốc Vietcombank
Tuy nhiên, lợi nhuận hay trải nghiệm bóng bẩy sẽ vô nghĩa nếu mạng lưới phòng thủ bị thủng. TS. Triệu Mạnh Tùng, Phó cục trưởng Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao (A05, Bộ Công an), cảnh báo: Tấn công hệ thống tài chính đã trở thành “ngành công nghiệp” có tổ chức, xuyên quốc gia. Tội phạm dùng AI tạo tin nhắn giả mạo, Deepfake mạo danh quan chức, thậm chí chèn video ngắn để vượt qua xác thực sinh trắc học.
Có những vụ mất tiền hàng trăm tỷ đồng trong chớp mắt. Tiền bị tẩu tán qua nhiều tầng nấc; việc truy vết, ngăn chặn đôi khi mất tới 2 ngày, đủ để tội phạm chuyển tiền thành tài sản khác.
Tốc độ giao dịch càng cao, khoảng thời gian dành cho phát hiện và xử lý rủi ro càng bị thu hẹp. Vì vậy, yêu cầu đặt ra không chỉ là nhận biết hành vi đáng ngờ, mà còn kết nối thông tin giữa các bộ phận, giữa ngân hàng với cơ quan chức năng để phản ứng kịp thời, hạn chế thiệt hại cho khách hàng.
Do đó, AI không thể chỉ là chiếc áo khoác phô trương hay cỗ máy kiếm tiền. AI phải là “tấm khiên” thông minh, nơi năng lực cảnh báo sớm và chống chịu rủi ro trở thành thước đo sinh tồn.
Bài toán đầu tư AI hiệu quả
Đầu tư AI tốn kém. Với nguồn lực hữu hạn, ngân hàng phải tính toán chi phí, tránh bẫy “AI washing” - cái gì cũng gắn nhãn AI nhưng không tạo ra giá trị kinh tế thực.
Để tránh cuộc đua “đốt tiền”, Vietcombank áp dụng khung quản trị chặt chẽ. Bà Phùng Nguyễn Hải Yến, Phó tổng giám đốc Vietcombank cho biết, mọi đề xuất AI đều được đánh giá theo ba tiêu chí DVF (Desirability - Viability - Feasibility).
Desirability (tính đáng làm) xem xét ứng dụng tác động đến bao nhiêu người, có giải quyết vấn đề của khách hàng hay giảm rủi ro nghiệp vụ không. Viability (hiệu quả kinh tế) cân nhắc tương quan chi phí - doanh thu, nhất là chi phí token và hạ tầng tính toán để duy trì GenAI, AI Agent lâu dài. Feasibility (tính khả thi) đánh giá mức độ sẵn sàng về con người, dữ liệu và hạ tầng.
“Không bao giờ đánh đổi quản trị rủi ro để lấy tốc độ hay sự bóng bẩy của AI”, bà Yến nhấn mạnh.
Ứng dụng AI cũng không dừng ở mua phần mềm mà đòi hỏi thay đổi tận gốc mô hình vận hành.
Ông Trần Công Quỳnh Lân, Phó tổng giám đốc VietinBank, dự báo trong 3 năm tới, khoảng 50% giao dịch ngân hàng có thể được thực hiện thông qua AI Agent; vai trò người dùng dịch vụ sẽ dịch chuyển từ con người sang trợ lý ảo. Ranh giới giữa đội ngũ công nghệ thông tin (IT) và nghiệp vụ sẽ dần xóa nhòa.
“Trước đây các dự án vận hành theo cấu trúc cứng, nhưng nay IT và nghiệp vụ là một team”, ông Lân chia sẻ. Ngân hàng hướng tới các nhóm “squad” tinh gọn: thay vì 10 người, một nhóm tương lai có thể chỉ gồm 3 nhân sự chính cùng khoảng 10 AI Agent hỗ trợ.
Về hạ tầng, ông Vũ Thanh Tùng, Tổng giám đốc GreenNode, chỉ ra ba “điểm đau”: một máy chủ chuyên dụng 8 GPU có thể có giá tới 20 tỷ đồng; thời gian chờ phê duyệt, giao thiết bị kéo dài 10 tháng đến một năm, trong khi công nghệ thay đổi từng tuần; nhân lực vận hành hạ tầng AI hiệu năng cao (HPC) quy mô lớn còn thiếu.
Theo ông Tùng, ngân hàng cần xác định rõ năng lực cốt lõi, làm chủ tốc độ đổi mới kỹ năng con người cùng dữ liệu và tri thức nghiệp vụ. Với hạ tầng tính toán phức tạp, ngân hàng có thể hợp tác cùng đối tác chuyên sâu, sử dụng phân vùng hạ tầng AI đạt chuẩn quốc tế đặt cạnh trung tâm dữ liệu để tối ưu chi phí và bảo đảm chủ quyền dữ liệu.
Khuyến nghị cho các ngân hàng khi đầu tư AI
Theo Phó thống đốc Phạm Tiến Dũng, thành bại của chuyển đổi số giai đoạn mới nằm ở khả năng kết hợp bốn yếu tố: Công nghệ đủ mạnh - Dữ liệu đủ tốt - Quản trị đủ chặt chẽ - Con người đủ năng lực. Công nghệ mạnh mà dữ liệu kém thì AI khó tạo giá trị; dữ liệu tốt nhưng quản trị yếu lại làm gia tăng rủi ro.
Ông Đoàn Thanh Hải, Phó cục trưởng Cục Công nghệ thông tin (Ngân hàng Nhà nước), khuyến nghị ngân hàng xây dựng đồng bộ sáu năng lực.
Thứ nhất là pháp lý: Tuân thủ khung điều chỉnh, quản lý AI theo mức độ tự chủ. Thứ hai là dữ liệu: Chuẩn hóa theo tiêu chí “đúng, đủ, sạch, sống”, tăng tính liên thông. Thứ ba là hạ tầng và kiến trúc: Bảo đảm linh hoạt, chuyển từ ứng dụng riêng lẻ sang tích hợp sâu vào nghiệp vụ.
Thứ tư là con người: Nâng cao trình độ cán bộ để hiểu, đặt bài toán và làm chủ AI. Thứ năm là quản trị AI: Tiến tới thành lập Hội đồng Quản trị AI hoặc Trung tâm Quản trị AI, giám sát AI Agent như “nhân sự số”. Thứ sáu là hợp tác: Chia sẻ tiêu chuẩn, kinh nghiệm và mô hình hiệu quả trong hệ sinh thái.
TS. Triệu Mạnh Tùng đề xuất tổ chức tín dụng dành tối thiểu 15% kinh phí dự án công nghệ thông tin, chuyển đổi số cho an ninh mạng. Ngân hàng cần chuyển sang giám sát giao dịch nghiệp vụ, kết hợp giám sát an ninh mạng với phát hiện giao dịch bất thường về tần suất, giá trị, khung giờ; cảnh báo, ngăn chặn tự động dấu hiệu lệch chuẩn.
Các ngân hàng cũng cần xây dựng năng lực chống chịu toàn diện. Phòng vệ tốt chưa đủ, phải có kịch bản ứng phó nhanh, hệ thống dự phòng và khôi phục sau thảm họa để dịch vụ không gián đoạn.
Cùng với đó là chặt đứt dòng tiền lừa đảo bằng phối hợp với Ngân hàng Nhà nước, Bộ Công an làm sạch dữ liệu tài khoản, truy vết dòng tiền theo thời gian thực để kịp thời phong tỏa tài sản liên quan đến gian lận.
Ngân hàng đầu tư cho AI - để mang chiếc áo đẹp, đón thần tài hay khoác tấm khiên? Câu trả lời không nằm ở lựa chọn đơn lẻ. Chiếc áo đẹp có thể thu hút ánh nhìn, thần tài có thể đem lại doanh thu ngắn hạn, nhưng tấm khiên an toàn và niềm tin mới quyết định ngân hàng đi được bao xa trong kỷ nguyên số.
Khi AI Agent dần trở thành lực lượng lao động mới, hàng triệu giao dịch diễn ra trong từng nhịp đập máy chủ, kỷ cương quản trị, sự thấu hiểu của con người và cam kết bảo vệ tài sản khách hàng vẫn là điểm tựa của hệ thống. Đầu tư AI, suy cho cùng, là đầu tư vào tương lai nơi công nghệ phụng sự con người, nâng tầm ngành tài chính Việt Nam hiện đại, thông minh, an toàn và bền vững.
Vốn xanh không thể chỉ dựa vào ngân hàng
Chuyển đổi xanh đã trở thành bài toán sinh tồn của doanh nghiệp. Tuy nhiên, suất đầu tư ban đầu lớn, thời gian hoàn vốn kéo dài cùng chi phí xác...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Thế nào là một nền tảng thương mại điện tử Việt Nam đủ mạnh? -
Startup Đài Loan tăng tốc suy luận AI, phát hiện bất thường chính xác trên 90% -
Kinh tế số Việt Nam tăng trưởng nhanh nhất Đông Nam Á, đạt 49 tỷ USD năm 2026 -
Vinamilk gia nhập liên minh niềm tin số, chung tay bảo vệ trẻ em trên môi trường mạng -
TP.HCM và Plug and Play thúc đẩy AI ứng dụng, thu hút vốn quốc tế -
100% thành phố tổ chức xây dựng, thực hiện đề án phát triển đô thị thông minh -
AI đang định hình lại bản đồ trung tâm dữ liệu Việt Nam




-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk