


 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
3 cổ phiếu cần quan tâm ngày 20/4
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 20/04/2015 08:08

Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 20/4 của các công ty chứng khoán.
TIN LIÊN QUAN
1. PVB: Khuyến nghị tích cực
CTCK Bảo Việt (BVSC)
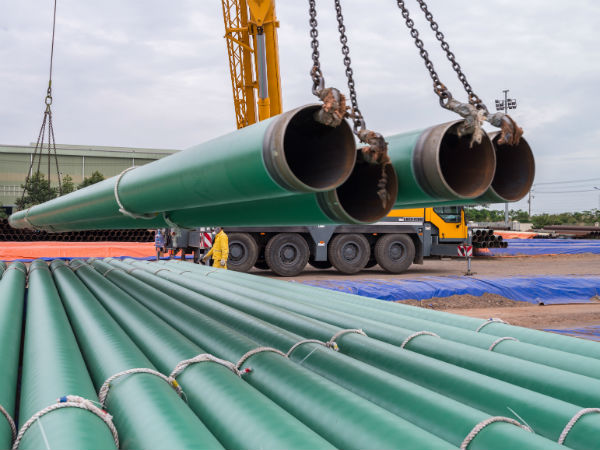 |
| CTCK Bảo Việt khuyến nghị nhà đầu tư outperform với cổ phiếu PVB |
Chúng tôi cho rằng với định hướng phát triển ngành dầu khí của Chính phủ giai đoạn 2015 - 2025, nhiều dự án nhà máy lọc dầu và các công trình dầu khí phụ trợ sẽ được tiếp tục triển khai xây dựng. Việt Nam hiện tại vẫn đang là nước xuất khẩu dầu thô và nhập khẩu xăng dầu thành phẩm. Xu hướng tự chủ hóa khả năng sản xuất các thành phẩm từ dầu mỏ là định hướng chính của Việt Nam trong tương lai.
Mặc dù kịch bản giá dầu tiêu cực có thể ảnh hưởng tới tiến độ các công trình dầu khí, tuy nhiên ngành dầu khí trong tương lai về cơ bản vẫn sẽ là trọng tâm phát triển kinh tế đất nước, đóng góp lớn cho tăng trưởng GDP và ngân sách nhà nước hàng năm.
CTCP Bọc ống dầu khí Việt Nam (mã PVB) có nhiều tiềm năng tăng trưởng với chiến lược phát triển thị trường bọc ống sang thị trường Châu Á - Thái Bình Dương và đặc biệt khi từ nay đến năm 2020 nhiều nhà máy lọc dầu như Vũng Rô, Nam Vân Phong, Nhơn Hội, Long Sơn,... nằm trong kế hoạch xây dựng. Trong trường hợp chưa tính đến phương án phát hành tăng vốn của PVB trong năm 2015, EPS forward khoảng 4.860 đồng/cổ phần, tương đương P/E ~ 7,59x tương đối hấp dẫn nếu so sánh với P/E các cổ phiếu trong ngành bọc ống tại Châu Á (16,11x). Khuyến nghị OUTPERFORM đối với cổ phiếu PVB.
2. VNE: Khuyến nghị nắm giữ
CTCK Bảo Việt (BVSC)
Với việc cải thiện kết quả kinh doanh trong năm 2014, sức khỏe tài chính của VNE tăng lên đáng kể. Chỉ số thanh toán nhanh đạt 1,4 - ở mức tương đối an toàn. Nợ vay cũng như lãi vay của công ty cũng giảm mạnh sau khi tất toán khoản trái phiếu 245 tỷ đồng với lãi suất cao (thấp nhất 14%/năm) và phát hành mới 150 tỷ đồng với lãi suất khoảng 10%/năm. Các khoản vay ngắn hạn và dài hạn khác của công ty cũng có lãi suất khá thấp, từ 6-8%. Đây sẽ là yếu tố tạo nên lợi thế cạnh tranh cho VNE khi tiến hành khởi động lại các dự án BĐS.
Thị giá của VNE hiện tại đã phản ánh các chuyển biến gần đây trong hoạt động core của công ty. Tuy nhiên về dài hạn cơ hội tăng trưởng thị giá của VNE vẫn còn nhiều tiềm năng khi hoạt động xây lắp điện dự báo trong năm 2015-2017 dự báo tăng trưởng khá khi EVN đẩy mạnh đầu tư sau khi tăng giá bán điện. Các dự án BĐS của công ty được triển khai trong bối cảnh thị trường BĐS chung đang có dấu hiệu hồi phục rõ rệt cũng là yếu tố tích cực cho giá cổ phiếu VNE. Chúng tôi khuyến nghị nắm giữ với cổ phiếu VNE.
3. DHC: Lợi nhuận dự phóng khoảng 48 tỷ đồng
CTCK MB (MBS)
DHC công bố kết quả kinh doanh quý I/2015 khả quan với doanh thu đạt mức 149 tỷ đồng, tăng 43.65% so với cùng kỳ; lợi nhuận đạt mức 12,5 tỷ đồng, tăng 35,95% so với cùng kỳ.
Công ty đặt kế hoạch sản xuất 45.000 tấn giấy kraft và 14.500.000 m2 bao bì trong năm 2015. Công ty phấn đấu đạt doanh thu 568 tỷ đồng và lợi nhuận sau thuế là 46 tỷ đồng.
Hiện tại, sản phẩm giấy kraft vẫn là mặt hàng chủ lực của công ty chiếm khoảng 70% doanh thu của Công ty, phần doanh thu còn lại là từ sản phẩm bao bì. Chúng tôi đánh giá trong thời gian tới thì sản phẩm bao bì cũng là một sản phẩm tiềm năng của công ty khi nhu cầu bao bì trong nước được dự báo sẽ tiếp tục tăng lên trong các năm tới.
Trong năm 2014, Công ty đã tiến hành tái cơ cấu hoạt động thành công bằng cách tập trung nguồn lực vào mảng kinh doanh cốt lõi. Công ty phát triển mở rộng khách hàng khá tốt, ngày càng khẳng định được thương hiệu trên thị trường.
Công ty đã tiến hành đầu tư hệ thống xử lý bột giấy lớp mặt tại nhà máy giấy Giao Long và đã hoàn thiện việc lắp đặt trong tháng 7/2014 qua đó tăng tỷ trọng sản xuất giấy testliner giúp cải thiện biên lợi nhuận.
Chúng tôi dự phóng DHC sẽ đạt mức lợi nhuận sau thuế khoảng 48 tỷ đồng, tương đương EPS 3.000 đồng trong năm 2015.
Phiên 17/4: Vốn ngoại "săn" cổ phiếu bất động sản
Khối ngoại bất ngờ chuyển hướng sang nhóm cổ phiếu bất động sản giúp nhóm này bật tăng. Tuy nhiên, điều này lại khiến nhóm dầu khí suy...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai