


 VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật
-
VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật
-
 Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
 Chứng khoán phiên 11/11: VN-Index nỗ lực lấy lại sắc xanh
-
 Hoá chất Đức Giang: Biên lợi nhuận cải thiện, tương lai vẫn phủ bóng rủi ro
-
Bắc Ninh điều chỉnh cơ cấu vốn dự án nâng cấp, mở rộng đường tỉnh ĐT.398 -
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn
Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng
Hà Tâm
- 12/11/2026 14:55

Các chuyên gia cho rằng, doanh nghiệp cần làm quen với thực tế mặt bằng chi phí vốn cao hơn giai đoạn trước, dư địa giảm lãi suất không còn nhiều.
TIN LIÊN QUAN
Tại Phiên thảo luận “Bức tranh vĩ mô 2027 - Nguồn lực cho chu kỳ tăng trưởng mới” trong khuôn khổ Vietnam Investment Forum 2027 diễn ra sáng nay (12/11), TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng Ngân hàng BIDV, Thành viên Hội đồng Tư vấn Chính sách Tài chính - tiền tệ Quốc gia, cho rằng, một trong những rào cản lớn đối với mục tiêu tăng trưởng kinh tế cao hiện nay là mặt bằng lãi suất và lạm phát đều ở mức cao.
Có 4 nguyên nhân khiến lãi suất tăng cao từ cuối năm ngoái được chỉ ra.
Thứ nhất, mục tiêu tăng trưởng kinh tế năm ngoái được đặt ra ở mức khoảng 6,5 - 7%. Tuy nhiên, đến giữa năm, chúng ta quyết tâm đạt mức tăng trưởng 8%. Vì vậy, định hướng điều hành tín dụng cũng được nới rộng. Tăng trưởng tín dụng ban đầu dự kiến ở mức 15 - 16% nhưng sau đó được điều chỉnh lên tới 19%.
Thứ hai, xu hướng giảm lãi suất trên thế giới bắt đầu phân hóa và chững lại.
Thứ ba, nền kinh tế bắt đầu chuẩn bị cho chu kỳ tăng trưởng mới, khiến các chủ thể trên thị trường có xu hướng tích lũy vốn, qua đó tạo thêm áp lực lên lãi suất.
Thứ tư, lạm phát bắt đầu có dấu hiệu nhích lên.
Việc kéo giảm lãi suất, theo TS. Cấn Văn Lực, là không hề dễ dàng. Lãi suất điều hành của NHNN hiện đang ở mức thấp và khó có thể giảm thêm. Lãi suất tiền gửi cũng không thể giảm mạnh vì khi đó rủi ro dòng tiền không tiếp tục chảy vào ngân hàng, khiến các nhà băng không có vốn để cho vay, thanh khoản hệ thống tài chính gặp rủi ro.
Vừa qua, Thủ tướng và NHNN đã chỉ đạo hệ thống ngân hàng giảm lãi suất huy động và lãi suất cho vay. Chuyên gia này cho rằng, nên theo dõi sự phản ứng của thị trường, nếu diễn biến thuận lợi, chúng ta có thể giảm thêm. Tuy nhiên, có thể thấy biên lãi ròng (NIM) của hệ thống ngân hàng đang giảm. Cuối năm ngoái, NIM ở mức khoảng 3%; đến quý I năm nay còn khoảng 2,8% và hiện tại giảm xuống khoảng 2,5%. Mức NIM này của Việt Nam không cao, khi so sánh NIM của Trung Quốc khoảng 3%, còn Singapore khoảng 3,5%, dù mức độ rủi ro tại thị trường Singapore thấp hơn.
"Nhìn chung, lãi suất vẫn có thể giảm nhưng cần ưu tiên các lĩnh vực trọng điểm, chưa thể giảm đại trà. Nếu giảm đồng loạt, hệ thống ngân hàng sẽ phải đối mặt với nhiều thách thức. Vì vậy, việc giảm lãi suất cần có trọng tâm, trọng điểm. Tôi nghĩ chúng ta đang đi đúng hướng này. Về dài hạn, chẳng hạn trong năm tới và năm 2028, việc giảm lãi suất chỉ có thể thực hiện bằng đồng bộ nhiều biện pháp và công cụ khác nhau. Việc thực hiện nghiệp vụ hoán đổi ngoại tệ (swap) của NHNN, thúc đẩy đầu tư công... là một trong những giải pháp", TS. Cấn Văn Lực cho biết.
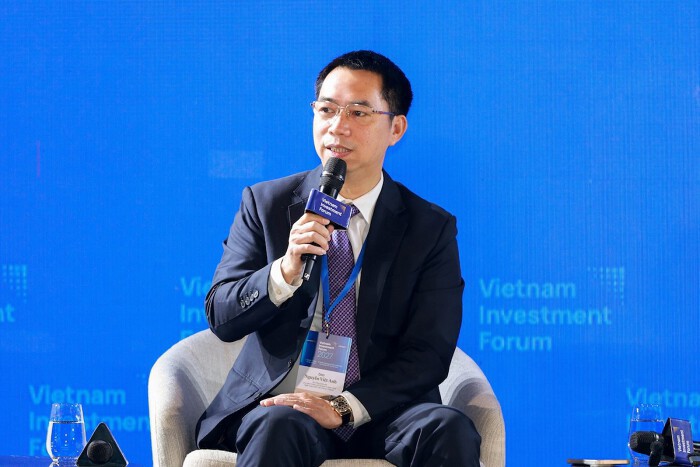 |
Nhìn ở góc độ ngân hàng, ông Nguyễn Việt Anh, Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị Ngân hàng, Ngân hàng TMCP Tiên Phong (TPBank) cũng cho rằng, lãi suất trong nước cao là khó tránh trong bối cảnh lãi suất quốc tế tăng cao. Mặt khác, trong nước, các hoạt động kinh tế và vòng quay vốn đã bắt đầu khởi động trở lại.
Theo đại diện TPBank, với lãi suất USD ở mức 5%/năm hiện nay và cộng thêm phần bù tỷ giá 2 điểm phần trăm khi quy đổi sang đồng Việt Nam, chi phí vốn đã lên 7%/năm. Nếu cộng thêm NIM 2,5% nữa, mức chi phí này sẽ lên 9,5%/năm. Do đó, lãi suất cho vay sẽ khó xuống dưới 10%/năm.
"Theo tôi, chúng ta sẽ phải làm quen với mặt bằng chi phí vốn cao hơn trước đây. Dư địa giảm lãi suất không còn nhiều", ông Nguyễn Việt Anh nhận định.
Theo các chuyên gia phân tích, trong khoảng 5 năm trở lại đây, tăng trưởng tín dụng luôn cao hơn tăng trưởng huy động vốn. Chênh lệch này gần đây đã thu hẹp phần nào, nhưng việc cân đối nguồn vốn vẫn tạo áp lực đối với các ngân hàng.
Không chỉ huy động vốn để cung ứng vốn cho nền kinh tế, mà các ngân hàng còn phải trữ một lượng vốn không nhỏ để kiểm soát rủi ro và bảo đảm thanh khoản. Do đó, dư địa giảm lãi suất còn phụ thuộc vào diễn biến rủi ro tín dụng.
Ông Việt Anh cho hay, tỷ lệ nợ xấu trong hệ thống ngân hàng có khả năng gia tăng. Vì vậy, các ngân hàng vẫn phải dành nguồn lực để trích lập dự phòng rủi ro.
Trước đó, phát biểu tại một tọa đàm về lãi suất tuần này, TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô, Trường Đại học VinUni cũng cho rằng, một trong những yếu tố quan trọng đến lãi suất là chi phí rủi ro. Ông Tú Anh dẫn chứng, chẳng hạn, theo quy định tại Thông tư 14, khi một khoản vay chuyển từ nhóm 2 sang nhóm 3, tỷ lệ trích lập dự phòng tăng từ 5% lên 20%. Riêng sự thay đổi này đã khiến chi phí vốn liên quan đến khoản vay tăng đáng kể. Nếu khoản vay chuyển từ nhóm 3 sang nhóm 4, tỷ lệ dự phòng tăng từ 20% lên 50%, khiến chi phí vốn tiếp tục gia tăng mạnh.
Trong bối cảnh nền kinh tế tăng trưởng nhanh, nhu cầu tín dụng tăng cao, rủi ro đối với các khoản vay cũng có xu hướng gia tăng. Khi rủi ro tín dụng tăng, chi phí dự phòng và phòng ngừa rủi ro của ngân hàng sẽ tăng theo.
Thống đốc Ngân hàng Nhà nước: Giảm lãi suất có trọng tâm, trọng điểm
Ngân hàng Nhà nước đã chỉ đạo các TCTD giảm lãi suất cho vay từ 1,5-2% tập trung cho các lĩnh vực sản xuất kinh doanh và lĩnh vực ưu tiên, đồng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật
-
 Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
 Chứng khoán phiên 11/11: VN-Index nỗ lực lấy lại sắc xanh
-
 Hoá chất Đức Giang: Biên lợi nhuận cải thiện, tương lai vẫn phủ bóng rủi ro
-
Bắc Ninh điều chỉnh cơ cấu vốn dự án nâng cấp, mở rộng đường tỉnh ĐT.398 -
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn -
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC -
MAScham Mùa 9 mở Chặng 3 “Bứt phá”: 360 triệu đồng cho 4 tuần thi đấu cuối năm -
Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục -
Mua Vietlott trên VietinBank iPay Mobile, một khách hàng trúng thưởng hơn 199 tỷ đồng -
Bộ Tài chính xúc tiến phát hành trái phiếu Samurai tại Nhật Bản
-
1  TP.HCM công bố Quy hoạch tổng thể tầm nhìn 100 năm vào ngày 16/11
-
2  TP.HCM ra hạn chót thu hồi đất cho siêu dự án cải tạo kênh rạch, vốn đầu tư khoảng 49.000 tỷ đồng
-
3  Bộ trưởng Ngô Văn Tuấn trả lời chất vấn về đầu tư công
-
4  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm




-
 Top 8 Sinh viên Thế hệ Mới 2026 học hỏi kinh nghiệm thực tiễn từ Herbalife
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Năng lượng - Dầu khí
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 Trải nghiệm di sản ẩm thực Ý trọn vẹn tại Việt Nam
-
 MSB được vinh danh tại 3 hạng mục giải thưởng ngân hàng uy tín năm 2026
-
 The Maris Vũng Tàu tạo đà phát triển từ kết quả kinh doanh năm 2026