


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
3 cổ phiếu cần quan tâm ngày 20/6
Lạc Nhạn (Tinnhanhchungkhoan.vn)
- 20/06/2018 07:07

Báo Đầu tư Chứng khoán trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 20/6 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Khuyến nghị khả quan đối với cổ phiếu MWG
(CTCK MB – MBS)
Kết quả kinh doanh 4 tháng đầu năm 2018 khả quan với tăng trưởng 43% doanh thu thuần và 44% lợi nhuận sau thuế so với cùng kỳ, đạt tương ứng 29.699 tỷ đồng và 1.044 tỷ đồng.
Cửa hàng Bách Hoá Xanh mới mở trong tháng 4 đã ghi nhận doanh thu hơn 1 tỷ đồng/cửa hàng/tháng.
Dự kiến MWG phát hành thêm tối đa 180 triệu cổ phiếu trong năm 2018, bao gồm cổ tức bằng cổ phiếu tối đa 170 triệu cổ phiếu và 9,7 triệu cổ phiếu ESOP.
Chúng tôi khuyến nghị khả quan đối với cổ phiếu MWG với giá mục tiêu 140.000 đồng/cổ phiếu. Doanh thu và lãi ròng ước đạt 86.884 tỷ đồng và 2.624 tỷ đồng.
2. Cân nhắc mua vào theo xu hướng khi VCB vượt 60.000 đồng
(CTCK BIDV – BSC)
Điểm nhấn kỹ thuật:
- Xu hướng hiện tại: Giảm điểm trung hạn.
- Chỉ báo xu hướng MACD: nằm trên đường tín hiệu và tiến sát về 0.
- Chỉ báo RSI: Trung tính.
- Khối lượng giao dịch: tăng 2.1 lần so thanh khoản bình quân 20 phiên.
Nhận định: VCB là một trong số ít những cổ phiếu trong VN30 còn duy trên SMA200. Cổ phiếu có phản ứng giá tốt sau khi chạm SMA200 và bật tăng trở lại, vượt trên SMA20 với thanh khoản cải thiện mạnh.
Dù vậy VCB cũng đã giảm dưới vùng tích lũy đỉnh hồi phục từ 57.500-60.000 đồng và Parbolic Sar đã đảo chiều trong ngắn hạn. Do vậy VCB tiếp tục theo dõi các phiên tiếp theo.
Cân nhắc mua vào theo xu hướng khi VCB vượt 60.000 đồng, mua tích lũy khi VCB không giảm dưới 54.000 đồng với khối lượng giao dịch trên mức bình quân 20 phiên ở mức 3,1 triệu cổ phiếu.
3. Giữ khuyến nghị mua dành cho cổ phiếu MBB
(CTCK Bản Việt - VCSC)
Chúng tôi giữ khuyến nghị MUA dành cho Ngân hàng TMCP Quân đội (MBB) và điều chỉnh tăng giá mục tiêu thêm 3%, tổng mức sinh lời 45%.
Chúng tôi tiếp tục giữ quan điểm khả quan đối với việc tăng NIM vì (1) tỷ trọng tín dụng bán lẻ gia tăng có thể tiếp tục tăng lợi suất.
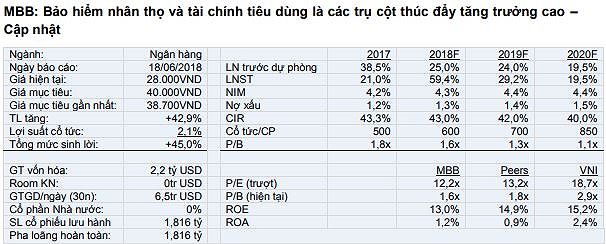 |
(2) CASA mạnh góp phần giúp ổn định chi phí huy động vốn.
Ban lãnh đạo nhấn mạnh các nỗ lực để tăng các nguồn thu nhập phí với tỷ lệ thu nhập phí ròng tăng 35,5% trong quý I/2018 so với cùng kỳ năm ngoái.
Chúng tôi dự báo thu nhập phí ròng 2018 sẽ tăng 48% nhờ dịch vụ bảo hiểm, ngân hàng số và các sản phẩm thẻ cải thiện.
Với triển vọng khả quan nhờ ROA cải thiện, MBB giao dịch tại mức PBR 2018 là 1,6 lần, khá hấp dẫn so với trung vị các ngân hàng Việt Nam ở mức 1,8 lần.
Thị trường chứng khoán: Có "thủng lưới" mùa World Cup?
Thị trường chứng khoán Việt Nam từ khi khai trương giao dịch đến nay đều giảm điểm trong thời gian diễn ra Giải vô địch bóng đá thế giới...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai