


 Vàng, bitcoin đồng loạt giảm mạnh
-
Vàng, bitcoin đồng loạt giảm mạnh
-
 PNJ báo lỗ 2 tháng đầu quý III, dự kiến đóng 25-30 cửa hàng
-
 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán -
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
3 cổ phiếu cần quan tâm ngày 24/2
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 24/02/2016 07:05

Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 24/2 của các công ty chứng khoán.
TIN LIÊN QUAN
1. KBC: Khuyến nghị theo dõi
CTCK Vietcombank (VCBS)
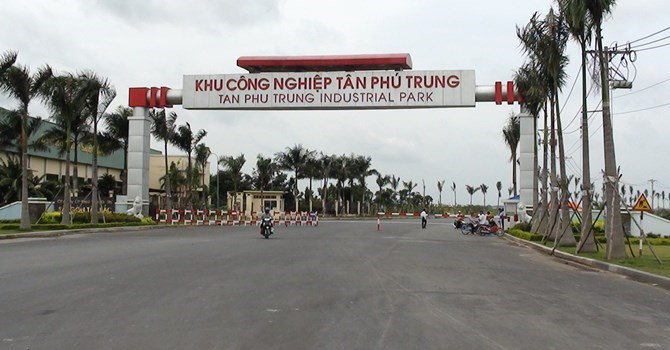 |
Năm 2015, Tổng công ty phát triển Đô thị Kinh Bắc - CTCP (KBC - sàn HOSE) đã ghi nhận kết quả kinh doanh tăng mạnh so với cùng kỳ nhưng vẫn thấp hơn kế hoạch. Cụ thể, doanh thu KBC đạt 1.457,9 tỷ đồng, tăng 36,4% so với năm trước và hoàn thành 73,7% kế hoạch; lợi nhuận sau thuế đạt 628,8 tỷ đồng, tăng trưởng 92,9% và hoàn thành 85,1% kế hoạch. Tuy nhiên, hoạt động tài chính đóng góp tới 289,8 tỷ đồng tiền lãi từ thoái vốn cổ phần.
KBC là doanh nghiệp đầu ngành trong lĩnh vực kinh doanh bất động sản khu công nghiệp, có lợi thế lớn về quỹ đất tích lũy cùng với chi phí đã giải phóng mặt bằng rẻ. Tuy vậy, KBC vẫn có một số thách thức đối với quá trình tái cơ cấu nợ vay, hàng tồn kho lớn và cạnh tranh mạnh hơn từ các doanh nghiệp cùng ngành.
Các Hiệp định thương mại tự do FTA sẽ là đòn bẩy tích cực đối với lĩnh vực bất động sản khu công nghiệp và sẽ làm tăng triển vọng kinh doanh trong dài hạn đối với KBC khi nhiều công ty nước ngoài sẽ chuyển nhà máy tới Việt Nam để đón đầu việc cắt giảm thuế quan đối với sản phẩm xuất khẩu từ Việt Nam. Do vậy, nhu cầu thuê đất khu công nghiệp được kỳ vọng sẽ tăng theo dòng vốn FDI.
Trong bối cảnh triển vọng ngành tích cực hơn, vẫn tồn tại một số thách thức và triển vọng kinh doanh năm 2016 nhiều khả năng sẽ duy trì ổn định, chúng tôi khuyến nghị THEO DÕI đối với KBC.
2. PTI: Dongbu sẽ giúp cải thiện lợi nhuần từ nghiệp vụ bảo hiểm
CTCK BIDV (BSC)
Năm 2015, Tổng CTCP Bảo hiểm bưu điện (PTI - sàn HNX) đạt doanh thu phí bảo hiểm gốc đạt 2.500 tỷ đồng, tăng 42,3% so với năm ngoái. Đóng góp chính vào mức tăng tốt của doanh thu là các mảng sản phẩm bán lẻ, bao gồm bảo hiểm xe cơ giới và bảo hiểm con người. Lợi nhuận sau thuế đạt 162,2 tỷ đồng, tăng trưởng 140,1%. Kết quả kinh doanh này tương ứng với EPS đạt 2.500 đồng, tăng 86,69% và BVPS = 22.925 đồng.
Công ty đặt mục tiêu năm 2016, doanh thu bảo hiểm gốc đạt 2.930 tỷ đồng, tăng 17,1% so với năm trước và lợi nhuận trước thuế đạt 171 tỷ đồng, giảm 16,1%, tương ứng với EPS đạt 2.061 đồng/cp. Nếu loại trừ mức lợi nhuận đột biến từ bán bất động sản đầu tư của năm 2015, kế hoạch lợi nhuận của PTI đạt mức tăng trưởng 21,2%.
Triển vọng PTI trong năm 2016 được lợi từ: (1) Nguồn tiền đầu tư lớn từ Dongbu sẽ được ghi nhận cho cả năm 2016 (thay vì nửa năm như trong 2015), (2) Mặt bằng lãi suất được dự kiến tăng dần từ giữa năm 2016 là động lực cho mảng đầu tư, và (3) Sự tham gia điều hành của Dongbu sẽ hỗ trợ PTI trong các cơ chế quản lý rủi ro và cải thiện lợi nhuận từ nghiệp vụ bảo hiểm.
3. TCM: Khuyến nghị theo dõi
CTCK FPT (FPTS)
CTCP Dệt may - Đầu tư - Thương mại Thành Công (mã TCM) là một công ty có tiềm năng tăng trưởng tốt và triển vọng tích cực do có nền tảng kinh doanh tốt, quản lý chi phí hiệu quả, kế hoạch mở rộng để đón đầu các hiệp định thương mại FTA, TPP. Ngoài ra TCM còn nhận được sự hỗ trợ đáng kể từ E-Land khi:
E-Land thường đóng góp khoảng 30% doanh thu từ mảng quần áo của TCM và bán lại tại các trung tâm thời trang của mình.
E-Land cũng hỗ trợ TCM trong hoạt động R&D để đẩy mạnh công tác nghiên cứu nhằm phục vụ cho mục đích chuyển đổi sang các phương thức dệt may cao hơn để nâng cao giá trị gia tăng cho sản phẩm của Công ty.
Với những giả định đó, chúng tôi dự phóng kết quả kinh doanh cho năm 2016 của TCM đạt 3.300 tỷ đồng doanh thu, tăng 18,1% so với năm trước và 165 tỷ đồng lợi nhuận sau thuế, tăng trưởng 7,8%. Mức EPS tương ứng cho năm 2016 là 2.400 đồng/cổ phiếu. Với mức P/E so sánh là 12, mức giá kỳ vọng của TCM cho năm 2016 là 29.000 đồng/cổ phiếu, cao hơn 0,7% so với mức giá ngày 23/2. Chúng tôi khuyến nghị THEO DÕI đối với mã cổ phiếu TCM.
Standard Chartered bơm 5 triệu USD cho Chứng khoán MayBank KimEng
Hội đồng thành viên Công ty Chứng khoán MayBank KimEng vừa thông qua khoản tín dụng trị giá 5 triệu USD từ Ngân hàng Standard Chartered Việt Nam.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu -
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép
-
1  Bất động sản công nghiệp trước cuộc đua tạo lợi thế mới
-
2  Bất động sản công nghiệp Việt Nam: Bước ngoặt chiến lược giữa làn sóng tái cấu trúc toàn cầu
-
3  Luật Phát triển doanh nghiệp nhỏ và vừa khuyến khích phát triển cả quy mô và chất lượng doanh nghiệp
-
4  Gìn giữ giá trị trong mô hình phát triển mới




-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước