


 Hải Phòng gỡ vướng mặt bằng, thúc tiến độ các dự án nhà ở xã hội
-
Hải Phòng gỡ vướng mặt bằng, thúc tiến độ các dự án nhà ở xã hội
-
 Từ chất lượng sản phẩm đến hệ năng lực dẫn dắt giá trị: Khi chuẩn mực trở thành lợi thế cạnh tranh cốt lõi
-
 Ưu đãi khi mua Diamond Sky: Cơ hội trúng căn hộ thứ hai gần 8 tỷ đồng
-
 Bất động sản du lịch nghỉ dưỡng Quy Nhơn dần “cất cánh”
-
Đà Nẵng phê duyệt dự án khu dân cư, dịch vụ du lịch Thu Bồn 1.050 tỷ đồng -
Sở hữu voucher Vinhomes, chọn sản phẩm nào tại Hải Vân Bay để “hời” nhất?
Nguồn cung mới phân khúc căn hộ ở Đà Nẵng được kỳ vọng sẽ tăng
Linh Đan
- 17/10/2024 09:09

Ở phân khúc căn hộ, nguồn cung mới trong quý IV/2024 được kỳ vọng sẽ tăng, dự báo đạt 2.000 - 3.000 căn
TIN LIÊN QUAN
 |
| Nguồn cung mới phân khúc đất nền ở Đà Nẵng và vùng phụ cận được dự báo sẽ có nhiều cải thiện trong quý cuối năm 2024. |
Ngày 16/10, DKRA Consulting - Thương hiệu mảng dịch vụ Nghiên cứu và Tư vấn Phát triển của DKRA Group đưa ra dự báo, nguồn cung mới phân khúc đất nền TP. Đà Nẵng và vùng phụ cận sẽ có nhiều cải thiện trong quý cuối năm 2024, dao động khoảng 100 - 150 sản phẩm, tập trung chủ yếu tại Quảng Nam và Đà Nẵng. Nền kinh tế phục hồi, hệ thống pháp lý hoàn thiện, lãi suất vay mua bất động sản hạ nhiệt… là các yếu tố được kỳ vọng sẽ tạo sự phục hồi cho thị trường trong thời gian tới.
Ở phân khúc căn hộ, nguồn cung mới trong quý IV/2024 được kỳ vọng sẽ tăng, dự báo đạt 2.000 - 3.000 căn. Phần lớn nguồn cung tập trung tại Đà Nẵng, trong khi Quảng Nam và Thừa Thiên Huế tiếp tục duy trì tình trạng khan hiếm nguồn cung mới. Mặt bằng giá bán sơ cấp tiếp tục neo cao trước áp lực chi phí đầu vào, nhưng được hậu thuẫn tốt từ các chính sách ưu đãi thanh toán, chính sách chiết khấu, hỗ trợ ân hạn gốc lãi vay ngân hàng,… Sức cầu thị trường được kỳ vọng tiếp tục duy trì đà hồi phục ở quý III/2024, tuy nhiên sẽ khó có những đột biến trong ngắn hạn.
Nguồn cung mới phân khúc nhà phố/biệt thự quý IV/2024 dự báo tiếp tục khan hiếm, số lượng sản phẩm đưa ra thị trường dự kiến tương đương quý III/2024 và phần lớn đến từ giai đoạn tiếp theo của những dự án mở bán trước đó.
Sức cầu chung có thể tăng nhẹ so với quý trước nhưng khó có đột biến trong ngắn hạn, tập trung chủ yếu tại những dự án có pháp lý hoàn thiện và tiến độ thi công đảm bảo. Mặt bằng giá sơ cấp duy trì ở mức ổn định, các chính sách ưu đãi, chiết khấu khi thanh toán nhanh vẫn tiếp tục được áp dụng trong quý IV.
Thị trường thứ cấp có thể cải thiện so với quý III/2024, tập trung chủ yếu ở nhóm sản phẩm đã bàn giao nhà với pháp lý hoàn thiện và có vị trí kết nối thuận lợi.
Với bất động sản nghỉ dưỡng, nguồn cung mới tiếp tục vắng bóng do các chủ đầu tư thận trọng hơn trong việc triển khai bán hàng; đồng thời, thanh khoản thị trường vẫn tiếp tục gặp nhiều khó khăn và khó có những đột biến trong ngắn hạn. Mặt bằng giá sơ cấp duy trì ổn định và không có biến động nhiều so với quý trước. Các chính sách hỗ trợ lãi suất, ân hạn nợ gốc, giãn tiến độ thanh toán,… vẫn tiếp tục được nhiều chủ đầu tư áp dụng giữa bối cảnh thị trường khó khăn như hiện nay.
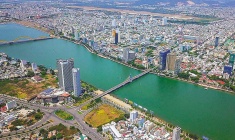
Chuyển động mới của thị trường bất động sản Đà Nẵng
Sau thời gian nguội lạnh, thị trường bất động sản Đà Nẵng và vùng phụ cận bắt đầu có những dấu hiệu khởi sắc mới, khi giao dịch tăng,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Đà Nẵng phê duyệt dự án khu dân cư, dịch vụ du lịch Thu Bồn 1.050 tỷ đồng -
Người dân Thủ đô kỳ vọng gì ở Khu đô thị đa mục tiêu quy mô gần 100.000 tỷ của Sunshine Group và liên danh? -
Sở hữu voucher Vinhomes, chọn sản phẩm nào tại Hải Vân Bay để “hời” nhất? -
Đà Nẵng: Bất động sản dẫn đầu doanh thu nhóm dịch vụ khác với hơn 19.500 tỷ đồng -
Trong vòng 1 tháng, Liên danh Việt Ý liên tiếp trúng thầu 2 dự án nghìn tỷ -
Khai trương không gian trải nghiệm 1 ha tại đô thị One Era -
Điểm nhấn tạo sức hút của tháp văn phòng IFC Hanoi: Kiến trúc biểu tượng, quy mô vượt trội




-
 Carlsberg chia sẻ góc nhìn về đầu tư dài hạn và phát triển bền vững tại Diễn đàn Doanh nghiệp Bắc Âu - Việt Nam
-
 MG Việt Nam công bố ưu đãi tháng 11
-
 SeABank thông báo mời thầu
-
 Hưng Yên: Đại học Thái Bình và Geleximco ký kết thỏa thuận hợp tác chiến lược toàn diện
-
 SpaceSpeakers Label lần thứ hai được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 Khai trương Khách sạn AMÉRYS Phú Quốc, khai phá phân khúc nghỉ dưỡng gia đình đa thế hệ