


 3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng
-
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng
-
 Người ta tiền tỷ mới đầu tư, mình muốn bắt đầu từ 20 triệu thì sao?
-
 VFA 2026 - Lễ trao Giải thưởng Quỹ đầu tư chứng khoán Việt Nam sẽ diễn ra ngày 22/9
-
 Đắk Lắk đưa gần 16.000 tỷ đồng vốn chính sách về cơ sở
-
Vanguard dự kiến phân bổ 2,5 tỷ USD vào thị trường Việt Nam -
World Bank: Sau nâng hạng, ưu tiên tiếp theo là điều chỉnh giới hạn sở hữu nước ngoài
Bộ trưởng Hồ Đức Phớc: Sẽ quy định gói định mức tối đa chi thưởng bảo hiểm
Tùng Linh
- 01/06/2023 16:26

Luật Kinh doanh bảo hiểm mới có hiệu lực từ ngày 1/1/2023. Nghị định và thông tư hướng dẫn đang trong quá trình xây dựng và sẽ quy định chặt chẽ hơn để quản lý kinh doanh bảo hiểm.
TIN LIÊN QUAN
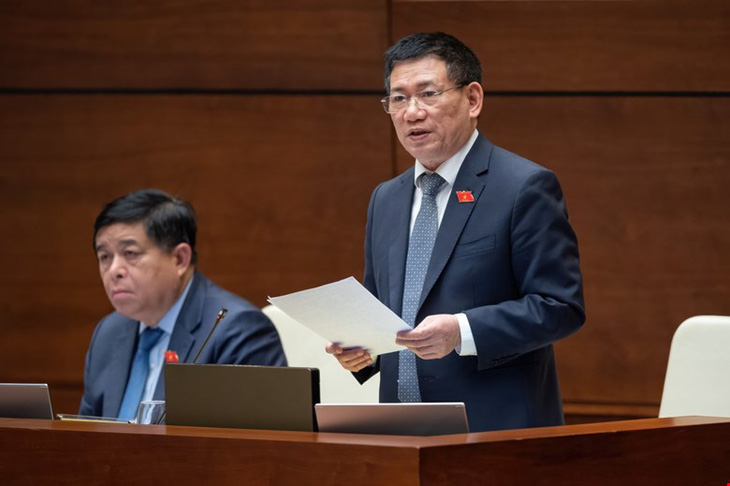 |
| Bộ Tài chính đang trong quá trình xây dựng nghị định và thông tư để thực hiện pháp luật về kinh doanh bảo hiểm. |
Thông tin tại buổi thảo luận hội trường về tình hình kinh tế - xã hội ngày 1/6, Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết, Bộ Tài chính đang xây dựng nghị định và thông tư để thực hiện pháp luật về kinh doanh bảo hiểm. Trước đó, Luật Kinh doanh bảo hiểm đã được ban hành năm 2022 và có hiệu lực thi hành năm 2023.
Theo người đứng đầu ngành tài chính, các văn bản hướng dẫn tập trung vào nguyên tắc cung cấp các sản phẩm bảo hiểm và hợp đồng bảo hiểm rõ ràng hơn, ngắn hơn, trọng tâm hơn, làm rõ quyền lợi, thời hạn và nghĩa vụ của các bên. Bộ trưởng Hồ Đức Phớc cũng cho biết sẽ có quy định về gói định mức tối đa chi thưởng, quy định các vấn đề về chi đại lý cũng như về công tác thanh tra, kiểm tra, xử lý vi phạm.
Cơ quan quản lý cũng đang tập trung vào những nội dung để quản lý kinh doanh bảo hiểm nhân thọ. Bộ trưởng Bộ Tài chính thừa nhận hoạt động quản lý hoạt động kinh doanh bảo hiểm nhân thọ vừa qua có những tồn tại lớn. Cụ thể như kênh liên kết giữa ngân hàng thương mại và công ty bảo hiểm, tức là ngân hàng thương mại ký hợp đồng với công ty bảo hiểm để bán bảo hiểm cho khách hàng thông qua ngân hàng giới thiệu để hưởng hoa hồng. Thứ hai là các hợp đồng dài, chưa rõ ràng nên người mua thường đọc không kỹ cho nên xảy đến việc thua thiệt khi khiếu kiện.
“Về vấn đề này, Bộ Tài chính cũng đã phối hợp với Ngân hàng Nhà nước đã kiểm tra và xử lý nghiêm những ngân hàng và những công ty bảo hiểm vi phạm. Chúng tôi liên tục hội ý và phối hợp với nhau để thực hiện nhiệm vụ này”, Bộ trưởng cũng nhấn mạnh.
Tại phiên thảo luận tại hội trường về tình hình kinh tế - xã hội. Đại biểu Nguyễn Thị Thủy (tỉnh Bắc Kạn) đã nêu ra 4 vấn đề liên quan đến bảo hiểm nhân thọ trong đó nhấn mạnh đội ngũ tư vấn viên là khâu mấu chốt dẫn đến nhiều kiện cáo tranh chấp hiện nay.
Ngoài vấn đề về tình hình thị trường hiện nay cũng như những bất cập liên quan hợp đồng bảo hiểm nhân thọ, đại biểu tỉnh Bắc Kạn cho rằng khâu mấu chốt dẫn đến nhiều kiện cáo tranh chấp vừa qua là đội ngũ tư vấn viên.
“Chính vì tính chất rất phức tạp của hợp đồng bảo hiểm nhân thọ, cho nên mới cần đến đội ngũ tư vấn viên. Tuy nhiên, không ít tư vấn viên thay vì tư vấn rõ bản chất của hợp đồng bảo hiểm nhân thọ là phòng ngừa rủi ro thì lại cố tình tư vấn mập mờ, thậm chí là sai lệch về sản phẩm bảo hiểm để nhanh chóng chốt đơn, ký được hợp đồng”.
Cũng theo bà Thủy, tỷ lệ hoa hồng tối đa mà tư vấn viên được hưởng theo quy định lên tới 40% ở năm thứ nhất của hợp đồng. Hiện nay, các công ty bảo hiểm đang giữ tỷ lệ này ở mức dao động ở mức từ 30% đến 40%.
Do đó, chính tỷ lệ hoa hồng là nguyên nhân khiến không ít tư vấn viên cố tình tư vấn sai lệch để đạt được doanh số và nhận được khoản hoa hồng hậu hĩnh. Điều này khiến khách hàng lầm tưởng mình đang tham gia một sản phẩm đầu tư sinh lãi cao, hay không chỉ rõ cho khách hàng về những điều khoản ràng buộc, không chỉ rõ cho khách hàng về những điều khoản bất lợi, nếu thanh lý sớm hợp đồng.
Cùng đó, đại biểu tỉnh Bắc Kạn cũng chỉ ra vấn đề ở chính công ty bảo hiểm và các đại lý bảo hiểm như riêng trong năm 2022 đã phát hiện 3.100 trường hợp đại lý bảo hiểm có sai phạm, trong đó có lỗi cố tình tuyên truyền sai về sản phẩm bảo hiểm.
“Dư luận cũng đặt câu hỏi là từ các vụ việc vừa qua thì có hay không việc công ty bảo hiểm biết nhưng cố tình bỏ qua lỗi của tư vấn viên của các đại lý bảo hiểm gây bất lợi cho khách hang”, bà Thuỷ đặt ra câu hỏi.
Đồng thời, theo bà Thủy, các công ty bảo hiểm phải làm thế nào để khách hàng ngay kể cả khi không nhận được bảo hiểm cũng cảm thấy tâm phục, khẩu phục, còn để cho khách hàng bức xúc vì cho rằng hợp đồng thì không rõ ràng, tư vấn thì thiếu trung thực là chưa đạt yêu cầu.
Ba kiến nghị của đại biểu Nguyễn Thị Thủy (tỉnh Bắc Kạn) tại phiên thảo luận ngày 31/5
Thứ nhất, kiến nghị Bộ Tài chính tiến hành thanh tra toàn diện hoạt động bảo hiểm nhân thọ, tập trung vào loại hình bảo hiểm liên kết đầu tư.
Thứ hai, kiến nghị Bộ Công an từ các đơn tố cáo và dư luận phản ánh vừa qua thì xác minh làm rõ có hay không có dấu hiệu của tội lừa đảo hoặc tội lừa dối khách hàng, nếu có thì đề nghị khởi tố điều tra.
Cuối cùng, các công ty bảo hiểm đã đến lúc cần rà soát lại toàn bộ các khâu của quá trình bảo hiểm, từ khâu thiết kế hợp đồng, khâu tư vấn bảo hiểm, khâu ký kết hợp đồng và khâu giải quyết khiếu nại của khách hàng. Bởi chỉ khi thực sự minh bạch và thành tâm, người dân mới không quay lưng với bảo hiểm nhân thọ.
Thứ nhất, kiến nghị Bộ Tài chính tiến hành thanh tra toàn diện hoạt động bảo hiểm nhân thọ, tập trung vào loại hình bảo hiểm liên kết đầu tư.
Thứ hai, kiến nghị Bộ Công an từ các đơn tố cáo và dư luận phản ánh vừa qua thì xác minh làm rõ có hay không có dấu hiệu của tội lừa đảo hoặc tội lừa dối khách hàng, nếu có thì đề nghị khởi tố điều tra.
Cuối cùng, các công ty bảo hiểm đã đến lúc cần rà soát lại toàn bộ các khâu của quá trình bảo hiểm, từ khâu thiết kế hợp đồng, khâu tư vấn bảo hiểm, khâu ký kết hợp đồng và khâu giải quyết khiếu nại của khách hàng. Bởi chỉ khi thực sự minh bạch và thành tâm, người dân mới không quay lưng với bảo hiểm nhân thọ.
Bảo hiểm nhân thọ chững lại, gần 500 kiến nghị gửi về đường dây nóng
Tăng trưởng tổng doanh thu phí bảo hiểm 4 tháng đầu năm 2023 chỉ ở mức thấp. Ngành bảo hiểm các tháng qua nhận về tới 491 đơn thư phản ánh,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nâng hạng TTCK, Việt Nam gửi tín hiệu mạnh mẽ tới cộng đồng đầu tư toàn cầu -
Phó chủ tịch UBCKNN: Doanh nghiệp cần tận dụng tối đa cơ hội từ nâng hạng thị trường -
Góc nhìn TTCK tuần 21/9 - 25/9: Duy trì xu hướng tăng của VN-Index -
Dòng tiền đón nâng hạng thị trường chứng khoán, khối ngoại và tự doanh cùng nhập cuộc -
Lợi nhuận doanh nghiệp “đổi màu” sau soát xét -
Tiền gửi chạm mốc 17,5 triệu tỷ đồng, ngân hàng vẫn loay hoay bù hụt nguồn vốn -
CEO UOBAM Việt Nam: Dòng vốn ngoại mới sẽ vào thị trường theo việc nâng hạng




-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026
-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision
-
 Công ty CP Green i-Park ký kết Thỏa thuận hợp tác đầu tư với Trung tâm Kinh tế Thương mại Trung Quốc - ASEAN
-
 5 điểm Galaxy Z Fold8 Ultra vượt trội về thông số so với iPhone Duo