


 Giao dịch sụt giảm trên thị trường chứng khoán phái sinh
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh
-
 Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
 Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm
-
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI
Các ngân hàng nhỏ đối mặt với nhiều vấn đề về nợ xấu và thanh khoản
Thùy Liên
- 19/08/2024 16:30

Chất lượng tài sản của các ngân hàng nhỏ đang suy giảm và đang đứng trước tình trạng dễ bị tổn thương hơn trước.
TIN LIÊN QUAN
 |
Mặc dù rủi ro tài sản và khả năng sinh lời toàn ngành nhìn chung vẫn ổn định, song chất lượng tài sản của các ngân hàng nhỏ đang suy giảm rõ rệt.
Theo các chuyên gia phân tích VIS Rating, trong 6 tháng đầu năm 2024, tỷ lệ nợ có vấn đề của ngành vẫn giữ ổn định so với quý trước ở mức 2,2%. Tỷ suất lợi nhuận trên tổng tài sản bình quân (ROAA) của các ngân hàng tăng nhẹ lên 1,6% từ mức 1,5% trong năm 2023, nhờ tăng trưởng tín dụng doanh nghiệp mạnh mẽ hơn và biên lãi ròng (NIM) cao hơn.
Dù vậy, chất lượng tài sản nhiều ngân hàng nhỏ suy giảm. Một số ngân hàng nhỏ dễ bị tổn thương hơn trước rủi ro thanh khoản do tăng nguồn vốn thị trường ngắn hạn trong bối cảnh tăng trưởng tiền gửi thấp.
Các ngân hàng nhỏ suy giảm chất lượng tài sản rõ rệt. Cụ thể, một số ngân hàng như NCB, BAC A Bank, Saigonbank... ghi nhận tỷ lệ nợ có vấn đề (NPL) hình thành mới cao hơn so với các ngân hàng khác, chủ yếu từ phân khúc bán lẻ và SME.
Trong số các ngân hàng quốc doanh, tỷ lệ nợ có vấn đề của VietinBank và BIDV tăng lên do lĩnh vực liên quan đến xây dựng và bất động sản. Một số ngân hàng lớn khác như VPBank hay MB đã giảm nợ có vấn đề bằng cách sử dụng dự phòng để xử lý trái phiếu VAMC hoặc giảm nợ có vấn đề từ khách hàng lớn. Tỷ lệ nợ xấu hình thành mới của TPBank duy trì ở mức thấp nhờ vào việc thắt chặt điều kiện cho vay đối với các khoản vay tiêu dùng mới.
“Quy mô vốn của hầu hết các ngân hàng suy giảm trong 6 tháng đầu năm 2024. Tỷ lệ vốn chủ sở hữu chung hữu hình toàn ngành giảm 0,3 điểm cơ bản so với quý trước, do một số ngân hàng lớn (ví dụ: VPB, MBB, ACB, TCB) trả cổ tức tiền mặt cho cổ đông. Chúng tôi kỳ vọng quy mô vốn của các ngân hàng sẽ tiếp tục ở mức thấp trong nửa còn lại của năm 2024 do kế hoạch huy động vốn cổ phần mới hạn chế”, chuyên gia phân tích VIS Rating nhận định.
Tính tới cuối quý II/2024, tỷ lệ cho vay trên tiền gửi (LDR) toàn ngành tăng, các ngân hàng nhỏ có mức tăng trưởng tiền gửi thấp và phải bù đắp bằng tăng nguồn vốn thị trường ngắn hạn. Tỷ lệ tiền gửi CASA của ngành giữ ổn định ở mức 20% tổng dư nợ cho vay.
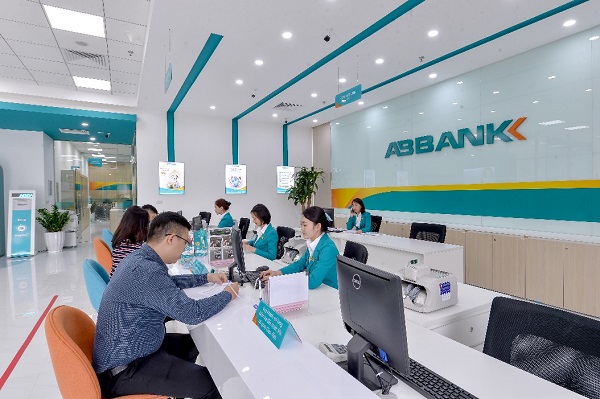
Trong số các ngân hàng nhỏ, ABBank và Viet Capital Bank gặp khó khăn trong việc tăng trưởng tiền gửi do cạnh tranh huy động ngày càng gay gắt và phải tăng sử dụng nguồn vay liên ngân hàng ngắn hạn để hỗ trợ tăng trưởng cho vay. Trong khi đó, tài sản thanh khoản chiếm 21% tổng tài sản ngành, không thay đổi so với quý trước.
“Chúng tôi lưu ý tài sản thanh khoản của các ngân hàng nhỏ đã giảm 6% trong 6 tháng đầu năm 2024, trái ngược với mức tăng 5% của ngành. Vì vậy, chúng tôi cho rằng các ngân hàng nhỏ này sẽ dễ bị tổn thương hơn trước rủi ro thanh khoản”, báo cáo của VIS Rating cảnh báo.
Vàng ngày càng kém hấp dẫn; Ngân hàng gặp khó khăn kép vì nợ xấu
Kênh đầu tư vàng không còn hấp dẫn, thị trường trái phiếu doanh nghiệp cần thêm trợ lực, ngân hàng gặp khó khăn kép vì nợ xấu, lộ diện cổ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm -
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III







-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng