


 HDBank, Vikki Bank ký 5 hợp đồng tài trợ các dự án, giá trị vượt 124.500 tỷ đồng
-
HDBank, Vikki Bank ký 5 hợp đồng tài trợ các dự án, giá trị vượt 124.500 tỷ đồng
-
 Hai lãnh đạo của Tập đoàn CMH Việt Nam bị xử phạt
-
 Thống đốc Ngân hàng Nhà nước: Giảm lãi suất có trọng tâm, trọng điểm
-
 18 thỏa thuận hợp tác hàng chục nghìn tỷ đồng cho các dự án vùng Đông Nam Bộ
-
Chậm công bố hàng loạt thông tin, TST bị xử phạt -
Chứng khoán phiên 23/10: VN-Index tăng phiên thứ 4 liên tiếp
Cổ phiếu bất động sản liệu đã tạo đáy?
Nguyên Minh
- 22/10/2026 08:32

Sau nhiều tháng giảm giá, không ít cổ phiếu bất động sản đã mất gần một nửa giá trị, đưa định giá ngành về vùng đáy của chu kỳ trước. Tuy nhiên, diễn biến lãi suất và triển vọng thị trường vẫn đặt ra câu hỏi liệu nhóm cổ phiếu này đã thực sự tạo đáy, hay còn cần thêm thời gian để tìm điểm cân bằng.
TIN LIÊN QUAN
Nhiều cổ phiếu mất gần nửa giá trị
Từ vùng giá gần 20.000 đồng/cổ phiếu hồi đầu năm, cổ phiếu NTL của CTCP Phát triển đô thị Từ Liêm (Lideco) giảm xuống vùng 11.000-12.000 đồng/cổ phiếu, tương ứng mức giảm hơn 40%.
Cổ phiếu CEO của Tập đoàn C.E.O cũng đã giảm về mệnh giá vào đầu tháng 10 và loanh quanh ở mức này trong nửa tháng qua. So với đầu năm, thị giá CEO hiện chỉ còn một nửa.
Cổ phiếu DIG của Tổng CTCP Đầu tư phát triển xây dựng thậm chí đã xuống dưới mệnh giá từ cuối tháng 7/2026. Từ đó đến nay, cổ phiếu này trải qua nhiều nhịp hồi phục, song không duy trì được xu hướng tăng. Tính đến phiên giao dịch ngày 20/10, thị giá DIG vẫn dưới mệnh giá, quanh mức 9.500 đồng/cổ phiếu, giảm 41% so với đầu năm.
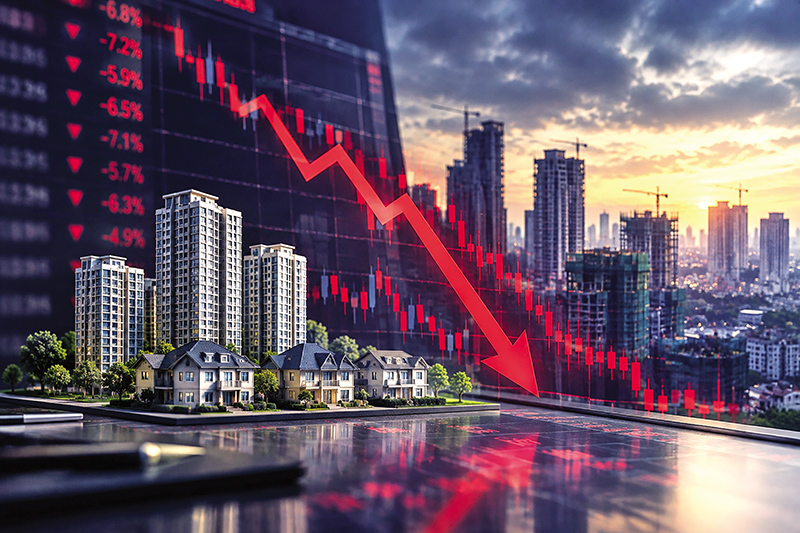 |
| Nhiều cổ phiếu bất động sản đã mất gần nửa giá trị sau thời gian dài liên tục giảm giá |
Trên thị trường, hàng loạt cổ phiếu của các nhà phát triển bất động sản có tiếng cũng tiếp tục lùi về vùng giá thấp. Nhiều mã chỉ còn quanh ngưỡng 4.000-5.000 đồng/cổ phiếu, như HPX của CTCP Đầu tư Hải Phát, SCR của CTCP Địa ốc Sài Gòn Thương Tín, CRE của CTCP Bất động sản Thế Kỷ và DXS của CTCP Dịch vụ bất động sản Đất Xanh…
Khi phần lớn cổ phiếu bất động sản nằm trong xu hướng giảm kéo dài, câu hỏi đặt ra là liệu nhóm cổ phiếu này đã tạo đáy hay quá trình điều chỉnh vẫn sẽ tiếp diễn?
Để trả lời câu hỏi này, chuyên gia phân tích của Công ty Chứng khoán Kỹ thương (TCBS) đặt diễn biến cổ phiếu bất động sản niêm yết trong tương quan với biến động lãi suất.
Từ năm 2007, nhóm cổ phiếu bất động sản đã trải qua 4 chu kỳ giảm lớn, với biên độ giảm từ 29% đến 79% so với đỉnh. Nhìn lại các chu kỳ này, đáy đều hình thành quanh thời điểm lãi suất trong nước đạt đỉnh và Ngân hàng Nhà nước (NHNN) bắt đầu giảm lãi suất. Cả 4 đáy chính đều xuất hiện trong khoảng từ 2 tháng trước đến 8 tháng sau lần giảm lãi suất đầu tiên của NHNN. Điểm khác biệt nằm ở thời điểm hình thành đáy: có lần thị trường đi trước, có lần phải chờ thêm vài tháng sau khi lãi suất bắt đầu giảm.
Cụ thể, trong chu kỳ 2008-2009, NHNN nâng lãi suất tái cấp vốn từ 6,5% lên 15% vào ngày 11/6/2008 để chống lạm phát. Chỉ số cổ phiếu bất động sản, không bao gồm VIC, tạo đáy vào tháng 6/2008, sau đó tăng 98% rồi tiếp tục giảm. Lãi suất tiền gửi kỳ hạn 12 tháng tại nhóm ngân hàng nhà nước tăng từ 8,3% lên 17,3% vào tháng 9/2008, rồi bắt đầu giảm từ tháng 10/2008. Đáy thực sự hình thành vào tháng 2/2009, tức 4 tháng sau lần giảm lãi suất đầu tiên ngày 21/10/2008, khi lãi suất điều hành đã về mức 8%. Trong 12 tháng tiếp theo, chỉ số tăng 263%.
Chu kỳ thứ hai diễn ra trong giai đoạn 2011-2012. Đáy đầu tiên hình thành vào tháng 12/2011, tức 3 tháng trước khi NHNN giảm lãi suất lần đầu, ngày 13/3/2012, sau lần tăng lãi suất cuối cùng lên 15%. Chỉ số tăng 55%, rồi giảm về đáy thứ hai vào tháng 11/2012, tức 8 tháng sau lần giảm lãi suất đầu tiên, trong bối cảnh nợ xấu gia tăng và thị trường nhà ở tiếp tục đóng băng.
Chu kỳ giảm thứ ba của nhóm cổ phiếu bất động sản diễn ra trong giai đoạn 2019-2020. NHNN bắt đầu giảm lãi suất từ ngày 16/9/2019, nhưng chỉ số vẫn giảm thêm 26% và tạo đáy vào tháng 3/2020, đúng thời điểm NHNN và Cục Dự trữ Liên bang Mỹ (Fed) cùng giảm mạnh lãi suất. Trong 12 tháng sau đó, chỉ số tăng 127%.
Chu kỳ gần nhất diễn ra trong giai đoạn 2022-2023, khi chỉ số đi trước động thái giảm lãi suất của NHNN. Đáy hình thành vào tháng 2/2023, tức 2 tháng trước lần giảm lãi suất tái cấp vốn đầu tiên ngày 3/4/2023. Khi đó, lãi suất tiền gửi kỳ hạn 12 tháng vẫn ở mức đỉnh 7,4%, duy trì từ tháng 11/2022, trong khi Fed vẫn tăng lãi suất.
Trong giai đoạn hiện tại, tính từ đỉnh tháng 8/2025, chỉ số cổ phiếu bất động sản đã giảm 39,3% sau 14 tháng và giảm 30,7% từ đầu năm, trong khi VN-Index giảm 3,6%. Do đó, TCBS cho rằng, nhà đầu tư nên chờ lãi suất tiền gửi quay đầu giảm, đồng thời áp lực lạm phát và tỷ giá dịu bớt, trước khi giải ngân từng phần. Chiến lược này nên ưu tiên các doanh nghiệp có mức nợ vay thấp và dòng tiền bán hàng ổn định.
Cơ hội tích lũy dần xuất hiện
Trong khi đó, CTCP Chứng khoán BIDV (BSC) dự báo thị trường bất động sản sẽ tiếp tục trầm lắng đến hết năm 2027. Ở thời điểm hiện tại, thị trường cạnh tranh hơn về giá cả và chất lượng, đồng thời mang đến cho người mua nhà nhiều lựa chọn hơn.
Theo đánh giá của BSC, định giá ngành bất động sản đang trở về vùng đáy của chu kỳ trước vào năm 2022, với mức định giá 0,96 lần và thấp hơn ngưỡng -1 độ lệch chuẩn. Trong bối cảnh hoạt động kinh doanh cốt lõi đang tạo đáy, định giá ở vùng thấp và triển vọng dài hạn vẫn tích cực, BSC cho rằng, cổ phiếu ngành bất động sản đang được tích lũy ở vùng đáy, mở ra cơ hội mua hấp dẫn đối với các nhà đầu tư dài hạn.
Triển vọng ngành vẫn được kỳ vọng nhờ nhu cầu nhà ở duy trì mạnh mẽ, được hỗ trợ bởi các yếu tố nhân khẩu học và quy hoạch đô thị của Chính phủ. Bên cạnh đó, quỹ đất của các doanh nghiệp đã được tái cấu trúc để đón đầu xu hướng phát triển đô thị theo định hướng giao thông công cộng (TOD) và tập trung vào các vùng lõi đô thị. Theo BSC, thị trường bất động sản đang trải qua quá trình điều chỉnh trong ngắn hạn nhằm tái định hình mô hình hoạt động, hướng tới sự phát triển bền vững và minh bạch hơn trong dài hạn.
Ngày 19/10, Thống đốc NHNN đã có buổi làm việc với lãnh đạo 46 ngân hàng thương mại. Tại cuộc họp, lãnh đạo nhiều ngân hàng khẳng định, sẽ thực hiện nghiêm túc các quy định, chỉ đạo về lãi suất, đồng thời tập trung tiết giảm chi phí, chia sẻ lợi nhuận để góp phần hạ mặt bằng lãi suất.
Ngay sau chỉ đạo của NHNN, ngày 20/10, gần 20 ngân hàng thương mại tư nhân thông báo giảm lãi suất tiền gửi, với mức giảm phổ biến gần 0,5 điểm phần trăm. Một số ngân hàng cũng triển khai các gói tín dụng ưu đãi với lãi suất cho vay thấp.
Thông tin hạ lãi suất là tín hiệu tích cực đối với thị trường nói chung, song cần thêm thời gian để xác định mức độ chuyển biến thực sự của thị trường bất động sản. Đối với các doanh nghiệp trong ngành, mặt bằng lãi suất cho vay thấp hơn sẽ góp phần giảm chi phí tài chính, đặc biệt đối với những doanh nghiệp có tỷ trọng nợ vay lớn. Đồng thời, lãi suất giảm có thể hỗ trợ nhu cầu vay mua nhà, cải thiện khả năng hấp thụ sản phẩm và thúc đẩy dòng tiền quay trở lại thị trường. Tuy nhiên, tốc độ phục hồi chung của thị trường vẫn phụ thuộc vào sức mua, tiến độ tháo gỡ vướng mắc pháp lý của các dự án và khả năng tiếp cận tín dụng.
Cổ phiếu bất động sản còn nhiều dư địa lớn khi nhiều mã thấp hơn giá trị thực
Nhiều cổ phiếu bất động sản vẫn đang ở vùng định giá thấp, trở thành nhóm được giới đầu tư kỳ vọng cho “con sóng” mới của thị...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chậm công bố hàng loạt thông tin, TST bị xử phạt -
Chứng khoán phiên 23/10: VN-Index tăng phiên thứ 4 liên tiếp -
SCEX hoàn tất thẩm định An toàn hệ thống thông tin cấp độ 4 -
Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên -
Báo động bảo mật: Tin tặc không chỉ trộm tiền khách hàng mà đã "nhắm" vào kho tiền ngân hàng -
ABBank đạt 4.301 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026 -
Agribank: Từ tín dụng xanh đến cơ hội tài chính carbon




-
 NCB tài trợ và thu xếp vốn cho 2 dự án trọng điểm, góp phần kiến tạo diện mạo mới của TP.HCM
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Tài chính - Chứng khoán
-
 HĐQT SeABank phê duyệt điều chỉnh kế hoạch kinh doanh 2026 và bầu Chủ tịch HĐQT mới, kiện toàn nhân sự cấp cao
-
 Cathay Life khẳng định năng lực kinh doanh trong 4 năm liên tiếp
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam - Ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 SHB nhận Giải thưởng Chất lượng Thanh toán Quốc tế Xuất sắc (STP Award) từ Citibank