


 Techcombank tăng vốn "khủng": Mở rộng dư địa tăng trưởng
-
Techcombank tăng vốn "khủng": Mở rộng dư địa tăng trưởng
-
 Kết quả kinh doanh quý III/2026: Kỳ vọng tăng trưởng đi cùng áp lực phân hóa
-
 Tín dụng bất động sản: Doanh nghiệp tăng vay, cá nhân thu hẹp
-
 Từ tích lũy đến quản trị tài sản: Cần đa dạng hóa danh mục đầu tư
-
Thanh toán số chống thất thu thuế: Ngành thuế không đánh đồng mọi dòng tiền -
Thị trường carbon: Có sàn giao dịch, cần thêm hàng hóa và tín hiệu giá
Dòng tiền tìm điểm tựa trên thị trường chứng khoán
Nguyên Minh
- 08/10/2026 10:45

Thanh khoản giảm, khối ngoại chưa ngừng bán ròng, nhưng triển vọng lợi nhuận và các bước cải cách thị trường đang tạo thêm điểm tựa cho dòng tiền trên thị trường chứng khoán.
Tìm điểm tựa cho dòng tiền
Thị trường chứng khoán Việt Nam khép lại tháng 9/2026 với VN-Index giảm 3,47% so với tháng trước đó, thanh khoản cổ phiếu đi xuống. Tính chung, thị trường vẫn duy trì xu hướng tăng trong 3 quý đầu năm, song đà tăng chưa thực sự đồng đều giữa các nhóm cổ phiếu.
Theo yếu tố chu kỳ, hiệu suất VN-Index trong tháng 10 hàng năm thường giảm điểm. Song với nhiều yếu tố hỗ trợ, dòng tiền trên thị trường vẫn kỳ vọng nhận được hiệu ứng tích cực hơn trong tháng 10/2026 nói riêng và cả quý IV/2026 nói chung.
Cụ thể, kinh tế Việt Nam ghi nhận mức tăng trưởng GDP 9 tháng đầu năm 2026 đạt 9,01%, tiến gần đến mục tiêu tăng trưởng 2 con số. Cùng với đó, Ngân hàng Nhà nước đã ban hành Thông tư 50/2026/TT-NHNN nâng trần Tỷ lệ cho vay trên tổng tiền gửi (LDR) lên 95%.
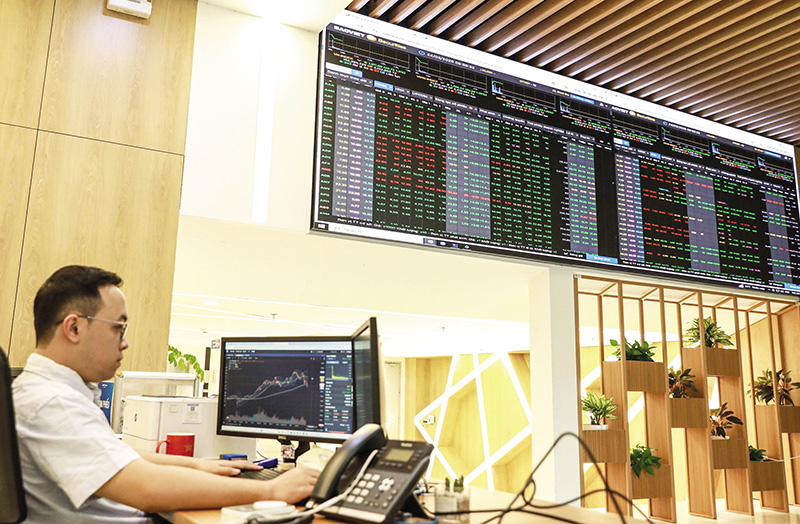 |
| Nhà đầu tư theo dõi diễn biến giao dịch trên thị trường chứng khoán. Ảnh: Đức Thanh |
Ở phía cơ quan quản lý, tại cuộc họp báo Chính phủ thường kỳ tháng 9/2026, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho biết, Bộ Tài chính sẽ triển khai 4 nhóm giải pháp để đảm bảo việc duy trì thứ hạng của thị trường chứng khoán và tiếp tục phát triển tới thứ hạng cao hơn.
Thứ nhất là tiếp tục hoàn thiện thể chế. Bộ Tài chính sẽ trình Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán ngay trong kỳ họp tháng 10/2026.
Thứ hai là phát triển nguồn cung và đa dạng hàng hóa trên thị trường, khuyến khích doanh nghiệp có quy mô lớn, quản trị tốt của các nhà đầu tư nước ngoài, các doanh nghiệp có vốn đầu tư nước ngoài được niêm yết trên thị trường chứng khoán.
Thứ ba là phát triển hệ thống nhà đầu tư tổ chức trên thị trường, cắt giảm thủ tục hành chính.
Thứ tư là tăng cường, nâng cao hiệu quả quản lý, giám sát thị trường.
Cùng với nỗ lực từ phía cơ quan quản lý, các yếu tố khác cũng được kỳ vọng sớm tác động lên thị trường trong ngắn hạn.
Theo nhận định của chuyên gia phân tích Công ty Chứng khoán Kafi, động lực của thị trường quý cuối năm 2026 đến từ sự cải thiện của các yếu tố nội tại. Tiến trình nâng hạng, tăng tốc giải ngân đầu tư công, các biện pháp tháo gỡ điểm nghẽn thanh khoản ngân hàng và chính sách hỗ trợ tiêu dùng có thể tạo thêm dư địa cho tăng trưởng lợi nhuận và dòng tiền. Dù vậy, cơ hội nhiều khả năng tiếp tục mang tính chọn lọc, tập trung vào những doanh nghiệp có nền tảng tài chính lành mạnh, triển vọng lợi nhuận rõ ràng và mức định giá còn hấp dẫn.
 Cơ hội nhiều khả năng tiếp tục mang tính chọn lọc, tập trung vào những doanh nghiệp có nền tảng tài chính lành mạnh, triển vọng lợi nhuận rõ ràng và mức định giá còn hấp dẫn.

Hiện nhịp điều chỉnh đã đưa P/E VN-Index xuống vùng thấp hơn khoảng một độ lệch chuẩn so với trung bình lịch sử và thấp hơn đáng kể so với đầu năm. Đồng thời, định giá hiện tại của nhiều nhóm ngành đã giảm về dưới mức đầu năm và thấp hơn trung bình 5 năm, cho thấy phần đáng kể của áp lực điều chỉnh đã được phản ánh vào mặt bằng giá.
Tháng 10/2026 là thời điểm thông tin quý III dần được công bố, tạo cơ sở cập nhật triển vọng cả năm 2026 và khả năng duy trì tăng trưởng sang năm 2027. Nếu chi phí vốn quyết định mức độ sẵn sàng giải ngân, thì kết quả kinh doanh được kỳ vọng sẽ góp phần quyết định nơi dòng tiền đến.
Đánh giá chiến lược đầu tư quý cuối năm, Kafi cho biết, sẽ chủ động chọn lọc các động lực tăng trưởng và tập trung danh mục vào các doanh nghiệp có nền tảng vững chắc và động lực tăng trưởng rõ ràng. Cụ thể, nhóm ngân hàng, đầu tư công - vật liệu xây dựng và các nhóm có động lực riêng được chú ý hàng đầu.
Ở nhóm ngân hàng, các ngân hàng có bộ đệm vốn tốt, chất lượng tài sản ổn định và khả năng kiểm soát biên lãi ròng (NIM) được ưu tiên. Nhóm ngân hàng quốc doanh được lựa chọn nhờ lợi thế về quy mô, nguồn vốn và vai trò chủ lực trong cung ứng tín dụng cho các dự án trọng điểm.
Nhóm đầu tư công và vật liệu xây dựng cần tập trung vào doanh nghiệp đầu ngành, có vị thế tại các dự án lớn và khả năng kiểm soát chi phí đầu vào tốt. Những doanh nghiệp có lợi thế về quy mô, nguồn nguyên liệu và khả năng chuyển phần tăng chi phí vào giá bán sẽ ít chịu ảnh hưởng hơn khi giá vật liệu biến động.
Ngoài ra, các nhóm có động lực riêng gồm dầu khí với ưu tiên doanh nghiệp hưởng lợi từ giá năng lượng cao, biên lọc dầu thuận lợi và khối lượng công việc đã ký lớn; nhóm bán lẻ lựa chọn doanh nghiệp có khả năng mở rộng thị phần và kiểm soát tồn kho. Cổ phiếu chứng khoán cũng là nhóm có động lực, ưu tiên các công ty có thị phần lớn và hưởng lợi rõ hơn từ tiến trình nâng hạng.
Kịch bản nào cho dòng vốn ngoại?
Dòng vốn ngoại bước vào tháng 10/2026 với tín hiệu giảm áp lực bán, song vẫn chưa xác lập xu hướng đảo chiều. Thống kê giao dịch của khối ngoại trên 3 sàn chứng khoán cho thấy, từ đầu năm đến nay, khối ngoại đang bán liên tục trong cả 9 tháng với áp lực nhẹ nhất rơi vào tháng 8 (-2.053 tỷ đồng).
Trong cả 20 phiên giao dịch của tháng 9/2026, khối ngoại bán ròng 4.479 tỷ đồng trên sàn HoSE, tương đương 224 tỷ đồng/phiên - nhanh hơn tháng 8, nhưng chỉ bằng 45% cường độ tháng 7. Cả tháng 9, 3 sàn bị bán ròng 4.339 tỷ đồng, tăng so với 2.053 tỷ đồng của tháng 8. Lũy kế 9 tháng, khối ngoại bán ròng 96.788 tỷ đồng trên 3 sàn, tương đương khoảng 3,7 tỷ USD.
Trong khi đó, cổ phiếu sàn Hà Nội vẫn được khối ngoại mua ròng 927 tỷ đồng từ đầu năm, cho thấy áp lực bán tập trung ở nhóm vốn hóa lớn trên HoSE, chứ không phải rút vốn toàn thị trường.
Trước áp lực bán ròng của khối ngoại vẫn hiện hữu, câu hỏi được đặt ra là: sức ép này diễn ra riêng với thị trường Việt Nam hay cả khu vực?
Theo thống kê của Công ty Chứng khoán Kỹ thương (TCBS), trong 6 thị trường châu Á, có 4 thị trường bị bán ròng từ đầu năm đến nay, trong đó bị bán ròng mạnh nhất không phải thị trường Việt Nam mà là Đài Loan (được phân nhóm thị trường phát triển và bị bán ròng đến 43 tỷ USD trong 9 tháng đầu năm) và Ấn Độ (thị trường mới nổi, bị bán ròng đến hơn 27,8 tỷ USD).
Nếu so về lượng bán ròng trong tháng 8 và tháng 9, sức ép ở thị trường Việt Nam thu hẹp nhanh hơn khu vực, với lượng bán ròng trong 2 tháng lần lượt là 78 triệu USD và 166 triệu USD - thấp nhất trong chuỗi từ đầu năm. Trong khi đó, Nhật Bản bị bán ròng 4,6 tỷ USD trong tháng 8, hơn 1,6 tỷ USD trong tháng 9; Đài Loan và Ấn Độ bị bán ròng 1,3 tỷ USD và 3,75 tỷ USD trong tháng 9. Dù Việt Nam chưa có tháng mua ròng nào trong năm 2026, song khoảng cách đã thu hẹp.
Với các so sánh trên, nhịp bán ròng ở thị trường Việt Nam trong 2 tháng qua đã thấp hơn hẳn bình quân từ đầu năm. Việt Nam cũng là thị trường bị bán ít nhất khu vực trong tháng 9, trong khi Đài Loan và Ấn Độ bị bán ròng mạnh trở lại trong tháng 9, cho thấy áp lực tại Việt Nam không đi theo một làn sóng rút vốn chung.
Cùng với các tín hiệu tích cực trên, TCBS cũng cho biết, dòng vốn thụ động đợt nâng hạng đã giải ngân một phần trong đợt 1. Ba đợt còn lại chiếm 90% tỷ trọng và đều đã có lịch giải ngân, nên đây là phần cầu có thể trông đợi.
Dự báo về dòng vốn ngoại trong những tháng tới, TCBS đưa ra 4 kịch bản. Ở kịch bản tích cực, dòng vốn ngoại ròng dự kiến quý IV/2026 từ cân bằng đến mua ròng nhẹ, biên độ từ 0 đến khoảng 4.300 tỷ đồng/tháng, khả năng này có thể xảy ra khi tháng 10 thị trường chỉ bị bán ròng dưới 1.000 tỷ đồng và nhóm cổ phiếu ngân hàng ngừng bị bán.
Kịch bản cơ sở là cường độ bán ròng giữ như tháng 8 và tháng 9/2026 với mức độ bán ròng bằng 19-40% tốc độ bình quân từ đầu năm. Ở kịch bản này, áp lực bán ròng thu hẹp nhưng chưa đảo chiều trong bối cảnh thanh khoản chưa cải thiện. 2 kịch bản còn lại là bán tiếp sau nâng hạng và kịch bản tiêu cực khi lực bán ròng mạnh hơn.
Yếu tố có thể làm thay đổi thị trường theo hướng tích cực là việc một trong 3 ngân hàng là MB, HDBank, VPBank kích hoạt trần 49% theo Nghị định 69/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 01/2014/NĐ-CP về việc nhà đầu tư nước ngoài mua cổ phần của tổ chức tín dụng Việt Nam; hoặc Cơ chế Chứng chỉ lưu ký không có quyền biểu quyết (NVDR) được ban hành, gỡ nút thắt cho nhóm đã kín room.
Nếu được triển khai, những thay đổi trên có thể tạo ra lượng room mới lớn hơn nhiều so với dòng vốn thụ động từ FTSE. Tuy nhiên, room được mở thêm không đồng nghĩa dòng vốn sẽ lập tức giải ngân. Triển vọng lợi nhuận, định giá và điều kiện thị trường vẫn là những yếu tố quyết định sức hấp dẫn đối với nhà đầu tư nước ngoài.
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động
Tăng trưởng kinh tế và chính sách mở rộng dư địa tín dụng củng cố triển vọng dài hạn, nhưng còn nhiều yếu tố tiếp tục thử thách thị...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Thanh toán số chống thất thu thuế: Ngành thuế không đánh đồng mọi dòng tiền -
Thị trường carbon: Có sàn giao dịch, cần thêm hàng hóa và tín hiệu giá -
Bị lừa tiền qua mạng: Chuyên gia tội phạm và an ninh mạng chỉ cách "cứu" tài khoản khẩn cấp -
Quét mã QR bùng nổ tại Việt Nam: Nguy cơ "lệch nhịp" thanh toán với khách quốc tế? -
HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm -
Bài toán vốn phía sau cuộc đua chuyển đổi xanh của doanh nghiệp -
Chứng khoán phiên 14/10: Cổ phiếu nhà Vin chịu sức ép, VN-Index suýt mất mốc 1.700
-
 CNT Group hợp tác cùng hai ngân hàng lớn, gia tăng quyền lợi cho khách hàng tại Cyra Estero Quy Nhon
-
 Kỷ niệm 22 năm kinh doanh dịch vụ di động: Viettel mở kho quà 220 tỷ trên Tammi
-
 FPT khai trương văn phòng đầu tiên tại Ai Cập, tăng cường hiện diện tại cửa ngõ kết nối ba châu lục
-
 Hai quỹ nước ngoài cùng SSIAM và Leadvisors dự kiến rót vốn vào EVF
-
 VietinBank khẳng định năng lực chuyển đổi số sau ba năm triển khai X01
-
 Stavian muốn phát triển hạ tầng siêu trí tuệ tại Việt Nam