


 Đại biểu Quốc hội chuyên trách cho ý kiến 17 dự án luật
-
Đại biểu Quốc hội chuyên trách cho ý kiến 17 dự án luật
-
 Cụ thể hóa các cam kết, thỏa thuận sau chuyến công tác của Tổng Bí thư, Chủ tịch nước
-
 Hà Nội ban hành quy định mới về cán bộ tại doanh nghiệp có vốn nhà nước
-
 Lâm Đồng quyết liệt đẩy nhanh tiến độ xử lý tài sản công dôi dư sau sắp xếp
-
Đà Nẵng lấy ý kiến về quy chế phối hợp quản lý tại Khu thương mại tự do -
Đầu tư/VIR: Nhịp cầu kết nối Việt Nam với cộng đồng quốc tế
EC mạnh tay với các công ty "bình phong"
T.T
- 23/12/2021 20:31

Ngày 22/12, Ủy ban châu Âu đã (EC) công bố các quy tắc cứng rắn hơn nhằm vào các công ty “bình phong”
TIN LIÊN QUAN
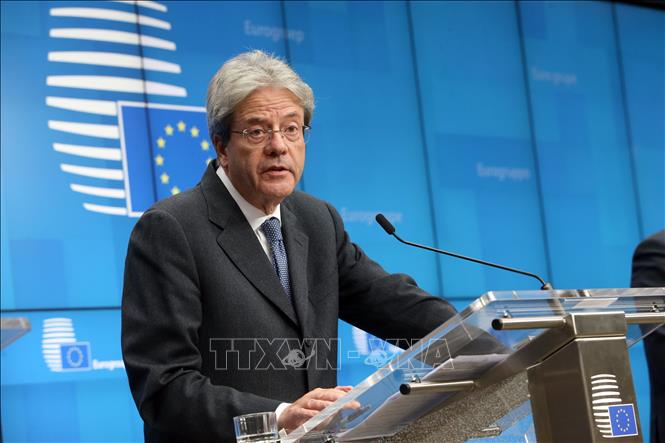 |
| Ủy viên phụ trách các vấn đề kinh tế và thuế của Liên minh châu Âu (EU) Paolo Gentiloni trong cuộc họp báo tại Brussels, Bỉ, ngày 17/2/2020. Ảnh: AFP/TTXVN |
Đi kèm với đó là kế hoạch chi tiết về việc thực hiện một thỏa thuận quốc tế nhằm áp đặt mức thuế tối thiếu 15% đối với các công ty đa quốc gia lớn.
Phát biểu họp báo, Ủy viên phụ trách vấn đề kinh tế của Liên minh châu Âu (EU) Paolo Gentiloni nhấn mạnh mục tiêu của những quy tắc trên là nhằm siết chặt quản lý các công ty “vỏ bọc”, vốn được sử dụng để né hoặc trốn thuế. Các công ty “bình phong” hoặc “vỏ bọc” là những công ty chỉ tồn tại trên giấy tờ, thường không có văn phòng hay bất kỳ nhân viên nào và được sử dụng cho mục đích hợp pháp hóa các quy trình.
Tuy nhiên, kế hoạch trên cần nhận được sự phê chuẩn cuối cùng của Nghị viện châu Âu và tất cả 27 quốc gia thành viên EU trước khi có hiệu lực từ năm 2024 như mục tiêu đề ra. Bộ quy tắc trên đánh giá 3 đề mục: thu nhập thụ động của công ty, kiểm tra xem hầu hết các giao dịch của công ty này có được tiến hành xuyên biên giới hay không và việc quản lý và điều hành công ty có được thuê ngoài hay không. Nếu bị đánh dấu cả 3 mục trên, công ty đó sẽ bị coi là một công ty “vỏ bọc” phải thực hiện các nghĩa vụ báo cáo thuế mới và không được hưởng giảm thuế.
Ngoài ra, một quốc gia EU có thể yêu cầu một quốc gia thành viên khác kiểm tra việc nộp thuế của một công ty có đặc điểm là công ty “bình phong”. Những đặc điểm này bao gồm các dấu hiệu cho thấy một công ty nhận được hơn 75% doanh thu toàn cầu ở nơi khác chứ không phải từ hoạt động kinh doanh của công ty, hoặc nếu hơn 70% tài sản của công ty là bất động sản đắt tiền hoặc cổ tức có giá trị cao.
Ủy viên Gentiloni cũng cho biết mức thuế tối thiểu 15% sẽ được áp dụng đối với các công ty đa quốc gia ở EU, theo chỉ thị do EC đề xuất ngày 22/12. Theo quan chức này, chỉ thị mà EC đưa ra sẽ đảm bảo mức thuế tối thiểu 15% đối với các công ty lớn sẽ được áp dụng theo cách hoàn toàn tương thích với luật của EU.
Theo đó, bất kỳ tập đoàn lớn nào, trong nước hoặc quốc tế, với tổng doanh thu tài chính trên 750 triệu euro mỗi năm và có công ty mẹ hoặc công ty con đặt tại một quốc gia thành viên EU, sẽ phải tuân theo quy tắc được đề xuất. Để chỉ thị có hiệu lực cần sự nhất trí thông qua của các nước thành viên EU. Nghị viện châu Âu và Ủy ban kinh tế và xã hội châu Âu cũng sẽ được tham vấn.
Mức thuế tối thiểu 15% áp dụng với các tập đoàn đa quốc gia được đề ra giữa các nước thuộc Tổ chức hợp tác và phát triển kinh tế (OECD) và sau đó đã được nhóm G20 thông qua. Mục tiêu là giải quyết những thách thức về thuế của nền kinh tế kỹ thuật số.
Thị trường M&A toàn cầu lập đỉnh mới, vượt qua mốc 5.000 tỷ USD
Hoạt động mua bán và sáp nhập (M&A) toàn cầu năm 2021 đã phá vỡ mọi kỷ lục trước đó và thậm chí dễ dàng vượt qua mức đỉnh thiết lập gần...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Đà Nẵng lấy ý kiến về quy chế phối hợp quản lý tại Khu thương mại tự do -
Đầu tư/VIR: Nhịp cầu kết nối Việt Nam với cộng đồng quốc tế -
Hà Nội, Sơn La ký quy chế phối hợp mới với Kiểm toán Nhà nước -
Quảng Trị tính “luồng xanh” cho thủ tục đầu tư, xử lý dự án chậm tiến độ -
Hải Phòng thông qua 15 nghị quyết, quyết định đầu tư tuyến Đông - Tây hơn 22.669 tỷ đồng -
Việt Nam và EU thống nhất mở rộng hợp tác trong nhiều lĩnh vực trọng tâm -
Đối tác chiến lược Việt Nam - Canada cần đi vào chiều sâu








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai