


 UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
 Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London
-
[Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế -
Vietcombank được Tổ chức thẻ quốc tế Visa vinh danh với 7 giải thưởng quan trọng năm 2026
Gỡ vướng đối tượng vay để kích gói 120.000 tỷ đồng
Hà Tâm
- 24/11/2023 08:22

Tín dụng cá nhân vay mua nhà đang giảm sâu, kể cả gói tín dụng 120.000 tỷ đồng. Theo các chuyên gia, chỉ cần “gỡ” đối tượng vay và có giải pháp kích thích nguồn cung, thì gói tín dụng ưu đãi này sẽ chảy nhanh.
TIN LIÊN QUAN
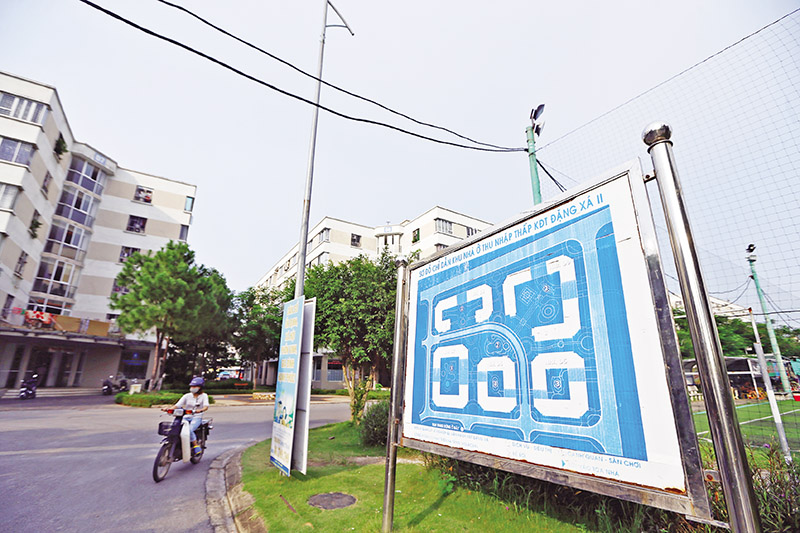 |
| Dự án nhà ở xã hội đang rất khó tiếp cận nguồn tín dụng ưu đãi. Ảnh: Đức Thanh |
Người có nhu cầu không được vay, người được vay lại không có nhu cầu
Tính đến cuối tháng 10/2023, giải ngân gói tín dụng 120.000 tỷ đồng mới đạt 105 tỷ đồng. Nguyên nhân, theo Vụ Tín dụng các ngành kinh tế (Ngân hàng Nhà nước) là do nguồn cung hạn chế. Chưa kể, có tới hơn 55% dự án cho hay chưa có nhu cầu vay vốn.
Tuy vậy, theo phản ánh của cả ngân hàng thương mại lẫn các chủ đầu tư, quy định đối tượng vay/mua nhà ở xã hội quá ngặt nghèo, khiến người vay vốn và ngân hàng chưa thể gặp nhau.
“Đối tượng mua nhà ở xã hội, nhà ở công nhân quá chặt chẽ, khiến ít người đáp ứng được điều kiện. Những người thỏa mãn điều kiện thì lại khó chứng minh được khả năng trả nợ khi vay vốn ngân hàng”, ông Nguyễn Thanh Tùng, Tổng giám đốc Vietcombank cho hay.
Trong khi đó, ông Lâm Hoàng Đăng, Phó giám đốc Công ty cổ phần Đầu tư Văn Phú - INVEST cho biết, có 2 quy định đang gây khó cho việc ngân hàng, chủ đầu tư tìm người mua nhà ở xã hội.
Thứ nhất, theo quy định, để được mua nhà ở xã hội, người dân sống tại các thành phố lớn cần có thu nhập thuộc diện không phải nộp thuế thu nhập cá nhân, tức không quá 11 triệu đồng/tháng. Tuy nhiên, với thu nhập này, người dân rất khó căn cơ để vừa đủ tiền trang trải sinh hoạt, vừa đủ tiền trả nợ ngân hàng.
Thứ hai, công nhân muốn vay vốn mua nhà ở xã hội phải đảm bảo điều kiện thực hiện gửi tiền tiết kiệm hàng tháng tại Ngân hàng Chính sách xã hội với thời gian gửi tối thiểu 12 tháng kể từ ngày ký hợp đồng tín dụng với Ngân hàng Chính sách xã hội, mức gửi hàng tháng tối thiểu bằng mức trả nợ gốc bình quân tháng của người vay vốn.
Trao đổi với phóng viên Báo Đầu tư, TS. Lê Xuân Nghĩa cũng cho rằng, gói tín dụng 120.000 tỷ đồng tắc giải ngân vì người cần không đủ điều kiện vay, người đủ điều kiện vay lại quá ít và không có khả năng trả nợ.
Theo chuyên gia này, chúng ta phải thay đổi quan điểm đẩy mạnh nhà ở xã hội vì vướng quá nhiều điều kiện, thủ tục và thay vào đó, tập trung đẩy mạnh nhà ở giá rẻ. Muốn vậy, không nên khống chế giá, khống chế tỷ lệ lợi nhuận với nhà ở giá rẻ. Đặc biệt, không bắt doanh nghiệp phải chịu trách nhiệm về đối tượng mua nhà.
“Nếu làm được như vậy, gói 120.000 tỷ đồng, thậm chí 200.000 tỷ đồng cũng sẽ giải ngân rất nhanh, có thể tạo sức lan tỏa cho nhiều ngành như xây dựng, vật liệu xây dựng, nội thất…, tạo sức bật cho tín dụng toàn thị trường. Nếu chỉ gói gọn trong nhà ở xã hội như hiện nay sẽ dẫn tới tình trạng bế tắc vì người có khả năng mua nhà thì không mua được nhà, còn người nằm trong đối tượng mua nhà ở xã hội lại không có khả năng thanh toán”, TS. Nghĩa phân tích.
Thực tế cho thấy, một số điều kiện được mua nhà ở xã hội trong Luật Nhà ở 2014 và các văn bản liên quan đã không còn phù hợp với thực tiễn, cần được thay đổi.
Giảm thêm lãi vay, đa dạng hóa nguồn vốn
Ông Phạm Xuân Hòe, Phó viện trưởng Viện Chiến lược ngân hàng (Ngân hàng Nhà nước) cho rằng, lãi suất là một trong những nguyên nhân khiến gói tín dụng 120.000 tỷ nói riêng cũng như tín dụng mua nhà nói chung chảy chậm. Tuy vậy, nguyên nhân chính vẫn là thị trường thiếu phân khúc nhà ở giá hợp lý.
 Về lâu dài, Việt Nam cần phải có quỹ tiết kiệm nhà ở cho những người thu nhập thấp, giống như Thái Lan, Singapore, Malaysia, Đức… đã làm. Theo đó, tất cả công nhân, người thu nhập thấp sẽ gửi tiết kiệm bắt buộc ở quỹ đó, sau 3 năm tích lũy đủ 300 triệu đồng làm vốn đối ứng sẽ được vay 700 triệu đồng trả dần trong 30 năm để mua nhà ở xã hội. Theo tôi, ở Việt Nam, có thể xây dựng quỹ này nằm luôn trong ngân hàng Chính sách xã hội.

- Ông Phạm Xuân Hòe, Phó viện trưởng Viện Chiến lược ngân hàng
“Lãi suất cho vay mua nhà đã giảm, song cần tiếp tục giảm thêm, chỉ số trả nợ/thu nhập phải giảm nữa thì người dân mới chịu được. Ngoài ra, phát triển nhà ở xã hội chỉ từ phía ngân hàng sẽ không giải quyết được. Ngân hàng chỉ hỗ trợ phần cầu, quan trọng là cần có chính sách phát triển nguồn cung. Đầu tiên, phải có chính sách khuyến khích doanh nghiệp đầu tư nhà ở xã hội, tỷ lệ lợi nhuận biên ít nhất phải 15-20%, thay vì 10% như hiện nay. Đồng thời, phải giảm thuế thu nhập doanh nghiệp đối với doanh nghiệp nhà ở xã hội”, ông Hòe đề xuất.
Gói tín dụng 120.000 tỷ đồng lấy nguồn từ các ngân hàng thương mại đang cho vay chủ đầu tư nhà ở xã hội và người dân với lãi suất khoảng 7,7%/năm (với người mua, thuê mua nhà) và 8,2%/năm với chủ đầu tư nhà ở xã hội, thời hạn ưu đãi 5 năm, lãi suất được điều chỉnh 6 tháng một lần.
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA) cho rằng, quy định trên của gói tín dụng 120.000 tỷ đồng chưa đủ sức hấp dẫn với người vay. Thời hạn ưu đãi chỉ 5 năm cũng gây bất an, lo lắng cho người vay.
HoREA kiến nghị Ngân hàng Nhà nước, Bộ Xây dựng, Bộ Tài chính đề xuất lại gói tín dụng ưu đãi nhà ở xã hội 110.000 tỷ đồng. Theo đó, lãi suất vay ưu đãi nhà ở xã hội là 4,8-5%/năm áp dụng cho năm 2023 và thời hạn vay tối đa 25 năm (tương tự gói 30.000 tỷ đồng trước đây). Gói này sẽ dành khoảng 50% cho chủ đầu tư dự án nhà ở xã hội, nhà ở công nhân vay ưu đãi; còn lại dành cho người mua, thuê mua nhà ở xã hội, nhà ở công nhân.
Theo HoREA, giai đoạn 2015-2020, tất cả chủ đầu tư dự án nhà ở xã chưa hề được tiếp cận nguồn tín dụng ưu đãi và phải vay với lãi suất thương mại 9-14%/năm.
Phó Thống đốc: Sẽ có gói tín dụng ưu đãi cho doanh nghiệp hàng không
Tại buổi làm việc với các doanh nghiệp hàng không chiều 28/9, lãnh đạo NHNN cho biết, các bộ, ngành đang xúc tiến để đề xuất gói tín dụng ưu...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
 Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London
-
[Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế -
Vietcombank được Tổ chức thẻ quốc tế Visa vinh danh với 7 giải thưởng quan trọng năm 2026 -
Chiến lược đầu tư chứng khoán tháng 11: Mỗi nhịp giảm mạnh của VN-Index là một cơ hội để tích luỹ cổ phiếu -
Vietnam Connect Forum 2026 - Đầu tư vào Việt Nam: Cơ hội không chỉ nằm ở dòng vốn -
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ -
Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền -
VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm




-
 Saigontourist Group được vinh danh tại APEA 2026
-
 FPT đề xuất 5 trụ cột đồng kiến tạo AI và lượng tử trong hợp tác Việt Nam - Nhật Bản
-
 Từ ý tưởng kết nối ngân hàng đến giao dịch tài sản mã hóa minh bạch
-
 PAN và Agri Smile hợp tác 5 năm, đưa chế phẩm sinh học Nhật vào Việt Nam
-
 DKSH tổ chức Ngày Vì Sức Khỏe Người Bệnh 2026
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)