


 F88 hoàn thành 96% kế hoạch lợi nhuận năm sau 9 tháng
-
F88 hoàn thành 96% kế hoạch lợi nhuận năm sau 9 tháng
-
 Hạ tầng thanh toán mới tháo gỡ “điểm nghẽn” trong chuỗi cung ứng Việt - Hàn
-
 Vietbank có thêm một phó tổng giám đốc
-
 VIS Rating: Kỳ vọng hoạt động phát hành trái phiếu sơ cấp sẽ ổn định trong quý IV
-
Chứng khoán phiên 12/10: Cổ phiếu thép tăng mạnh, độ rộng thị trường đã tích cực hơn -
Nam A Bank khẳng định nội lực bền vững trong hành trình 34 năm ghi dấu bản sắc
Lãi suất giảm, áp lực vay mua nhà chưa hạ
Vân Linh
- 20/09/2023 08:59

Lãi suất đã giảm khoảng 1-3% so đầu năm nay, song việc vay vốn mua nhà trong bối cảnh hiện nay vẫn khá áp lực với người cần vốn.
TIN LIÊN QUAN
 |
Lãi vay giảm
Để kích thích nhu cầu vay mua nhà, các ngân hàng đã giảm lãi suất cho vay từ 1 đến 3%/năm so với năm ngoái. Chẳng hạn, NamABank giảm lãi suất cho khách hàng cá nhân có nhu cầu vay mua nhà trên dưới 2% so với cuối năm 2022. Đây cũng là nhà băng tham gia tích cực chủ trương giảm lãi suất, hỗ trợ doanh nghiệp và cá nhân vượt qua thời kỳ khó khăn của nền kinh tế.
PVcomBank dành đến 15.000 tỷ đồng để cho vay ưu đãi. Riêng với người mua nhà, Ngân hàng đưa ra nhiều phương án trả nợ khác nhau, cho phép ân hạn nợ gốc, để người dân giảm bớt áp lực trả nợ trong giai đoạn đầu mua nhà, thời gian vay kéo dài tới 25 năm. Theo đó, mức lãi suất vay trong 6 tháng đầu là 9%/năm, hoặc 12 tháng đầu là 10%/năm.
Trong khi đó, Agribank cho vay trong năm đầu tiên với lãi suất ở mức 8,5%/năm. Vietcombank tung ra gói vay mua bất động sản với lãi suất năm đầu tiên là 8,5/năm, lãi vay cố định 18 tháng ở mức 8,8%/năm và lãi vay cố định 3 năm là 9,7%/năm. Lãi suất cho vay mua bất động sản của Techcombank chỉ khoảng 9%/năm trong năm đầu tiên, 8,5%/năm với khách hàng chọn gói lãi suất cố định trong 6 tháng.
ACB tung ra gói cho vay mua bất động sản với lãi suất giảm nhiệt mạnh cùng nhiều chính sách hấp dẫn. Cụ thể, mức lãi suất năm đầu tiên chỉ dao động ở mức 8%/năm; lãi suất thả nổi từ năm thứ 2 được tính bằng lãi suất cơ sở cộng với biên độ 3%.
Không chỉ ngân hàng trong nước, các ngân hàng có vốn nước ngoài cũng vào cuộc đua giảm lãi suất cho vay để cạnh tranh thu hút khách hàng vay mua nhà. Chẳng hạn, Ngân hàng Shinhan Việt Nam cho vay mua nhà lãi suất 8,3%/năm cố định 6 tháng đầu và 9,7%/năm trong 54 tháng còn lại; hoặc 8,5%/năm cố định trong 1 năm, 9,3%/năm cố định 2 năm, 9,5%/năm cố định 3 năm.
Tương tự, tại Wooribank, mức lãi suất cho vay năm đầu tiên giảm còn 8%/năm, lãi suất sau thả nổi chỉ khoảng 8,8 - 9%/năm. Ngân hàng này đã liên tục giảm lãi suất cho vay mua bất động sản kể từ đầu năm 2023, trong khi giai đoạn nửa cuối năm 2022, mức lãi suất cho vay năm đầu tiên lên tới 10,2%/năm.
Đáng chú ý, từ đầu tháng 9/2023, các ngân hàng còn cho người dân vay để trả nợ trước hạn ngân hàng khác theo Thông tư 06/2023/TT-NHNN. Hiện nhiều nhà băng đã tung ra các mức lãi suất cho vay “đảo nợ” chỉ từ 6 - 6,9%/năm cho các khoản vay ngắn hạn và khoảng 8%/năm cho khoản vay trung và dài hạn. Quy định mới này được áp dụng cho các khoản vay phục vụ đời sống như mua nhà, mua xe ô tô hay mua sắm đồ dùng trong nhà…
Áp lực vẫn lớn
Lãi suất vay mua nhà thả nổi tại các ngân hàng tư nhân hiện dao động khoảng 10 - 13%/năm, đã giảm nhẹ so với thời điểm đầu năm, nhưng vẫn được cho là còn tương đối cao, nên thị trường bất động sản chưa có nhiều phản ứng và vẫn trầm lắng.
Theo báo cáo của Ngân hàng Nhà nước, nửa đầu năm nay, nhu cầu vay mua nhà, sửa chữa nhà của người dân đã sụt giảm (năm 2022, cho vay người mua nhà tăng đến 30%). Dư nợ tiêu dùng, tự sử dụng bất động sản đã giảm 1,12%, trái ngược so với mức tăng đến 31% của cả năm 2022. Con số này quan trọng bởi nhu cầu cho vay mua nhà đất chiếm tới 65% tổng dư nợ cho vay bất động sản, còn lại là vốn cho kinh doanh bất động sản.
Giới phân tích cho rằng, lãi suất cho vay mua nhà ở thương mại giá phù hợp với thu nhập phải dưới mức 7%/năm; nhà ở xã hội với doanh nghiệp dưới 6%/năm, với người mua nhà dưới 4,5%/năm; bất động sản du lịch, nghỉ dưỡng dưới 9%/năm; bất động sản nhà ở cao cấp 9 - 10%/năm. Nếu tiếp tục duy trì lãi suất phổ biến quanh ngưỡng 11 - 13% như hiện nay, thị trường sẽ tiếp tục gặp thách thức và giá bán bất động sản tiếp đà giảm.
Theo ông Trịnh Bằng Vũ, Trưởng khối Cho vay bán lẻ (Ngân hàng Shinhan Việt Nam), đối với khách hàng cá nhân có nhu cầu vay mua nhà, đặc biệt là người lao động tại các khu đô thị lớn, có thu nhập ổn định từ lương, thì các khó khăn, tồn tại sẽ khó có thể cải thiện trong một sớm một chiều, như giá bất động sản vẫn cao, vượt quá năng lực vay nợ và khả năng chi trả thông thường, trong khi nguồn nhà ở xã hội không dễ cải thiện trong thời gian ngắn.
Với bối cảnh vĩ mô hiện tại và chủ trương giảm lãi suất của Ngân hàng Nhà nước, TS. Nuyễn Hữu Huân, Giảng viên Trường đại học Kinh tế TP.HCM cho rằng, mặt bằng lãi suất cho vay nói chung và cho vay lĩnh vực bất động sản nói riêng có thể tiếp tục giảm, song mức giảm không nhiều.
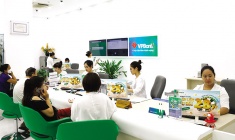
Lãi vay mua nhà vẫn cao dù lãi huy động giảm sâu
Mặc dù lãi suất huy động đã giảm sâu, song lãi suất cho vay mua nhà vẫn là áp lực lớn cho những người có ý định đi vay ngân hàng mua nhà để ở.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 12/10: Cổ phiếu thép tăng mạnh, độ rộng thị trường đã tích cực hơn -
Nam A Bank khẳng định nội lực bền vững trong hành trình 34 năm ghi dấu bản sắc -
Chứng khoán chờ tín hiệu từ mùa báo cáo lợi nhuận -
Ngân hàng liên quan đến bất động sản mạnh tay huy động vốn trái phiếu giá cao -
F88 khai trương cửa hàng thứ 1.000, đánh dấu cột mốc mới về quy mô mạng lưới -
Chuyển cổ phiếu HNX sang HoSE và cơ hội tái định giá thực chất -
Mở lối trở về từ đồng vốn chính sách
-
 Cummins tiếp tục mở rộng mạng lưới chính hãng tại Việt Nam với Showroom Cummins - XPAD tại Vũng Tàu
-
 Doanh nhân Phạm Thị Thu Huyền: Dám chọn đường khó, mở lối đi riêng
-
 Hưng Yên có 5 doanh nhân được vinh danh “Doanh nhân Việt Nam tiêu biểu” năm 2026
-
 FPT lập liên minh chiến lược với doanh nghiệp AI Cloud hàng đầu Hàn Quốc, thúc đẩy đổi mới AI toàn cầu
-
 Saigontel trở thành đại lý bán lại dịch vụ Starlink đầu tiên được cấp phép tại Việt Nam
-
 Gemadept Run 2026 khởi động tại Hải Phòng với thông điệp "Mỗi bước chạy - Một tương lai"