


 Chứng khoán phiên 9/10: Giao dịch thoả thuận tăng mạnh, thanh khoản sàn HoSE vượt 27.500 tỷ đồng
-
Chứng khoán phiên 9/10: Giao dịch thoả thuận tăng mạnh, thanh khoản sàn HoSE vượt 27.500 tỷ đồng
-
 Ngân hàng UOB Việt Nam thay đỏi địa chỉ chi nhánh Sunwah
-
 Xáo trộn lớn thị phần môi giới HNX, UPCoM: BSC mất top 10, VPS duy trì vị trí số một, VPBankS tụt hạng mạnh
-
 Trái phiếu bất động sản: Nước chảy chỗ trũng
-
Việt Nam được R&I nâng hạng lên BBB-, bước vào nhóm Đầu tư (Investment Grade) -
Chứng khoán phiên 8/10: Cổ phiếu tài chính gây áp lực lên chỉ số
Lãi vay hiện hữu vẫn còn cao, lợi nhuận ngân hàng sẽ tăng 10% năm 2024
T.L
- 13/12/2023 18:23

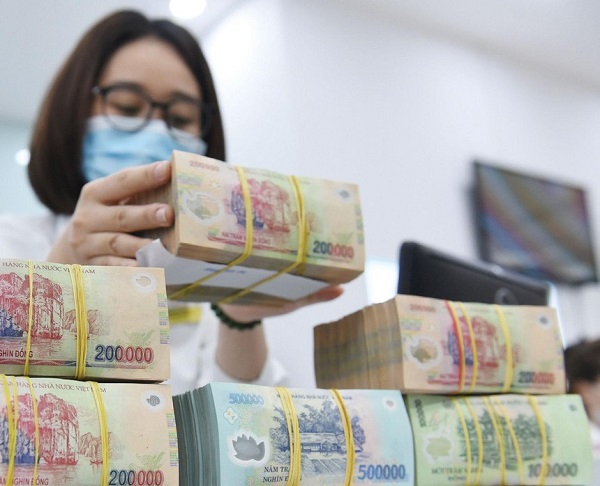
VCBS cho rằng, lợi nhuận ngân hàng năm 2023 sẽ đi ngang, một số ngân hàng tăng trưởng lợi nhuận âm. Năm 2024, lợi nhuận trước thuế toàn ngành tăng khoảng 10%, nợ xấu khó đột biến.
TIN LIÊN QUAN
 |
Năm 2024: Tín dụng tăng khoảng 12%, lợi nhuận tăng khoảng 10%
Chứng khoán Vietcombank (VCBS) vừa có báo cáo phân tích ngành ngân hàng 2024. Theo dự báo của các chuyên gia phân tích VCBS, năm 2024, tốc độ tăng trưởng tín dụng tiếp tục duy trì mức 12%. Tăng trưởng tín dụng vẫn chịu áp lực từ nền kinh tế và thị trường bất động sản chậm phục hồi, tuy nhiên mặt bằng lãi suất hạ nhiệt xuống mức thấp tạo lực đẩy cho nhu cầu vay vốn, đặc biệt là tín dụng bán lẻ và doanh nghiệp nhỏ và vừa (SME).
Danh mục TPDN của các ngân hàng dự kiến duy trì ổn định. NIM đi ngang hoặc tăng nhẹ trong 2024 khi chi phí vốn được cải thiện, tuy nhiên lãi suất cho vay tiếp tục chịu áp lực giảm khi các ngân hàng cạnh tranh thu hút khách hàng chất lượng tốt. Tiềm năng mở rộng NIM thuộc về nhóm khách hàng tư nhân có thế mạnh về bán lẻ và CASA.
Nợ xấu nội bảng và mức trích lập dự phòng năm 2023 vẫn trong tầm kiểm soát nhờ các thông tư và chính sách hỗ trợ.
“Chúng tôi duy trì dự báo lợi nhuận toàn ngành ngân hàng giảm tốc đi ngang trong năm 2023 và có sự phân hóa về triển vọng lợi nhuận giữa các nhóm ngân hàng trong 2024 với mức tăng trưởng khoảng 10%, một số ngân hàng thuộc nhóm quy mô nhỏ sẽ tiếp tục giảm tốc, thậm chí tăng trưởng âm”, báo cáo phân tích của VCBS nhận định.
Trong bối cảnh này, triển vọng đầu tư cổ phiếu ngành ngân hàng được đánh giá đang ở mức phù hợp thị trường với định giá P/B toàn ngành hiện thấp hơn khoảng 18% so với mức trung bình 5 năm.
Lãi suất cho vay hiện hữu vẫn cao, lãi suất có khả năng giảm thêm năm 2024
Tín dụng toàn hệ thống ghi nhận mức tăng trưởng 9,15% tính tới cuối tháng 11/2023, khả năng tăng 12% năm 2023. VCBS đánh giá, nhu cầu tín dụng nhìn chung vẫn ở mức yếu do nền kinh tế và thị trường bất động sản hồi phục chậm.
Lãi suất huy động giảm nhanh và lãi suất cho vay thực tế đã ghi nhận giảm khoảng 2 – 2,5% tại các khoản vay phát sinh mới. Tuy nhiên lãi suất dành cho các khoản vay hiện hữu vẫn ở ngưỡng cao khoảng trên 10%/năm do có độ trễ 3 – 6 tháng so với lãi suất huy động và có sự phân hóa về mức độ giảm giữa các ngành nghề. Mặt bằng lãi suất kỳ vọng sẽ tiếp tục giảm thêm khoảng 1 – 1,5% trong năm 2024.
Nhóm ngân hàng thương mại tư nhân ghi nhận mức lãi suất cho vay giảm mạnh hơn nhóm ngân hàng quốc doanh do các khoản cho vay chậm trả lãi tăng nhanh và giảm lãi suất đầu ra để thu hút khách hàng. Dự kiến lãi suất cho vay của nhóm ngân hàng này có thể cải thiện trong thời gian tới khi khách hàng quay lại trả nợ.
NIM ngân hàng dự kiến hồi phục từ mức đáy trong quý III/2023 khi nguồn vốn huy động giá cao được hấp thụ hết, đồng thời với việc nguồn vốn giả rẻ CASA tăng trở lại. Tuy vậy, sẽ có sự phân hóa giữa các ngân hàng.
Nhóm ngân hàng tư nhân có tập khách hàng cá nhân thường xuyên dồi dào có NIM tăng nhanh nhờ tỷ lệ CASA và tín dụng bán lẻ hồi phục khi mặt bằng lãi suất giảm dần. Nhóm 4 ngân hàng thương mại nhà nước NIM đi ngang hoặc tăng nhẹ. Mức độ cải thiện NIM của nhóm ngân hàng trung bình - nhỏ phụ thuộc vào áp lực giảm lãi suất cạnh tranh tăng trưởng tín dụng, và tốc độ phục hồi khả năng chi trả của khách hàng.
Nợ tiềm ẩn có xu hướng gia tăng
Cuối quý III/2023, tỷ lệ nợ xấu nội bảng của hệ thống ngân hàng tăng lên 2,2% từ mức 1,6% cuối 2022, tỷ lệ nợ nhóm 2 cũng tăng lên 2,3% từ mức 1,8% cuối 2022 tuy nhiên đã giảm theo quý là dấu hiệu tích cực cho thấy nợ xấu đạt đỉnh.
Theo ước tính của NHNN, đến T8/2023 tỷ lệ nợ xấu nội bảng và nợ tiềm ẩn toàn hệ thống (bao gồm SCB, Đông Á, CB, Oceanbank, GPbank) ở mức 5,12% và 8%.
Tỷ lệ nợ xấu nội bảng và mức trích lập dự phòng dự kiến sẽ chưa tăng đột biến trong năm 2023 nhờ Nghị định 08/2023/NĐ-CP hỗ trợ gia hạn TPDN và Thông tư 02/2023/TT-NHNN cho phép tái cơ cấu các khoản vay.
Hoạt động xử lý nợ xấu tiếp tục gặp khó khăn do thị trường bất động sản vẫn trầm lắng, Nghi quyết 42 hết hạn vào 31/12/2023 trong khi Luật các TCTD sửa đổi chưa được thông qua tạo ra khoảng trống pháp lý cho việc xử lý nợ xấu.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 8/10: Cổ phiếu tài chính gây áp lực lên chỉ số -
Thách thức của doanh nghiệp Việt khi gia nhập chuỗi cung ứng toàn cầu -
"Chạm số" bùng nổ cách mạng thanh toán, kích hoạt tư duy sống xanh -
Chương tiếp theo của FDI tại Việt Nam sẽ vượt lên trên lợi thế chi phí -
Tăng cường liên kết giữa khu vực kinh tế trong nước và khu vực FDI -
Nâng cao chất lượng dòng vốn FDI, gia tăng kết nối với doanh nghiệp trong nước -
[Insight] Nâng xếp hạng tín nhiệm, mở cơ hội hút 10-20 tỷ USD vào trái phiếu doanh nghiệp




-
 Japfa Việt Nam được vinh danh Top 1 Doanh nghiệp được yêu thích ngành Nông nghiệp - Lâm nghiệp - Thủy sản
-
 AEON Việt Nam mở rộng, tạo thêm việc làm và phát triển nhân lực địa phương
-
 Quảng Trị thành lập Fanpage “Cổng Thông tin điện tử Quảng Trị” phục vụ người dân, doanh nghiệp trên môi trường số
-
 Kao Việt Nam kỷ niệm 30 năm hoạt động, ra mắt Chương trình “Tăng cường chăm sóc y tế”
-
 KORO Paper đầu tư công nghệ Valmet, nâng cao năng lực cạnh tranh trong ngành giấy tissue
-
 Atlantic - căn hộ Onsen nước biển đón xu hướng sống khỏe