


 Bắc Ninh thu hẹp gần 39 ha quy hoạch khu đô thị phía Tây Chũ
-
Bắc Ninh thu hẹp gần 39 ha quy hoạch khu đô thị phía Tây Chũ
-
 Quảng Trị chấp thuận đầu tư dự án khu dân cư gần 388 tỷ đồng
-
 Quý III/2026, thị trường đất nền, căn hộ Đà Nẵng giảm nguồn cung và thanh khoản
-
Vì sao sống giữa cộng đồng thành đạt là đặc quyền đáng giá? -
Dự án 60.000 tỷ đồng của Lotte và Phát Đạt được khởi công xây dựng
Mua nhà vẫn giữ nguồn tiền sinh lời: Cửa sáng từ lãi vay chỉ từ 3%/năm của Vinhomes
Như Loan
- 23/10/2026 17:45

Sở hữu thêm bất động sản không nhất thiết đồng nghĩa với sử dụng hết tiền tích lũy. Lãi vay 3%/năm cho gói 18 tháng của Vinhomes, và khóa trần tối đa 9%/năm với gói 60 tháng, giúp khách hàng vừa mua được nhà mà không lo lãi suất biến động, vừa duy trì tiền gửi, vốn kinh doanh và khoản dự phòng.
Vừa sở hữu thêm nhà, vừa duy trì nguồn vốn, vừa lãi thêm dòng tiền
Có đủ tiền để mua nhà, trả toàn bộ ngay có phải phương án hiệu quả nhất? Câu trả lời phụ thuộc vào việc nguồn tiền ấy đang được sử dụng ra sao. Với gia đình có sổ tiết kiệm chưa đáo hạn, rút trước kỳ hạn sẽ gây “thiệt hại” khoản lãi dự tính. Với người kinh doanh, dùng hết tiền mặt mua bất động sản có thể thu hẹp vốn cho đơn hàng tiếp theo.
Bởi vậy, bên cạnh giá căn nhà, người mua còn cân nhắc chi phí của việc rút vốn khỏi nơi đang tạo thu nhập. Lúc này, một khoản vay ưu đãi có thể giúp việc mua nhà và duy trì nguồn tiền diễn ra song song, miễn là chi phí vay, kỳ hạn sử dụng vốn và khả năng trả nợ đã được xác định rõ ràng.
Chương trình “Mua nhà Vinhomes không lo lãi suất” đem đến công cụ cho cách thu xếp này. Theo đó, chủ đầu tư cung cấp nhiều gói hỗ trợ lãi suất theo từng kỳ hạn, cho khoản vay lên tới 70% giá bán nhà (đã gồm VAT, tùy phê duyệt của ngân hàng). Nhờ đó, người có vốn tích lũy được thêm quyền lựa chọn giữa thanh toán bằng tiền sẵn có và sử dụng một phần vốn vay.
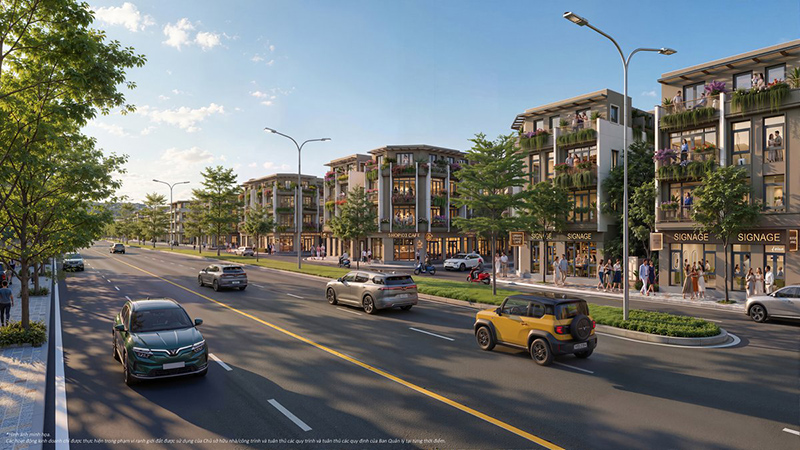 |
| Lãi vay ưu đãi mở thêm phương án sở hữu bất động sản cho khách hàng muốn duy trì nguồn vốn riêng (Phối cảnh tuyến phố thấp tầng tại Vinhomes Sài Gòn Park) |
Với gói 18 tháng, khách hàng chỉ phải trả lãi 3%/năm trong thời gian hỗ trợ. Đặt mức này cạnh thu nhập từ phần vốn được giữ lại, lợi ích tài chính có thể dễ dàng được lượng hóa bằng tiền.
Giả sử, khách hàng giữ lại 1 tỷ đồng để gửi tiết kiệm và vay thêm đúng 1 tỷ đồng mua nhà. Giả định khoản tiền gửi hưởng lãi 9%/năm trong 12 tháng, khoản vay hưởng mức 3%/năm suốt cùng thời gian, số tiền gửi và dư nợ không thay đổi. Khi đó, lãi tiền gửi là 90 triệu đồng, còn lãi vay là 30 triệu đồng. Chênh lệch người mua nhà được hưởng trong kịch bản này là 60 triệu đồng.
Bản chất của lợi ích nằm ở khoảng cách giữa thu nhập của vốn giữ lại và chi phí vốn đi vay trong cùng thời gian. Ngay cả khi lãi tiết kiệm giảm so với mức 9%/năm, khách hàng vẫn hưởng lợi bởi thị trường chưa từng chứng kiến mức lãi tiết kiệm giảm xuống mức 3%/năm.
Với người kinh doanh, phần vốn giữ lại có thể phục vụ hàng tồn kho, chi phí vận hành hoặc hợp đồng đang triển khai. Lợi ích tài chính không nhất thiết xuất hiện dưới dạng lãi tiết kiệm. Thay vào đó, khả năng duy trì hoạt động của doanh nghiệp và khoản dự phòng cũng là những lý do để cân nhắc sử dụng vốn vay ưu đãi.
Nhiều kỳ hạn hỗ trợ, mọi kế hoạch đều có lựa chọn an tâm
Không phải kế hoạch sử dụng tiền nào cũng kết thúc sau 18 tháng. Chính sách hỗ trợ lãi suất của Vinhomes còn có các gói 24 tháng với mức 4,5%/năm, 30 tháng ở mức 6%/năm, 36 tháng ở mức 7,5%/năm và 48 tháng ở mức 8,5%/năm. Gói 60 tháng khóa trần lãi suất 9%/năm suốt 5 năm dành cho nhu cầu chủ động chi phí dài hơn.
Mỗi gói là một lựa chọn độc lập, với mức lãi khách hàng trả cố định trong kỳ hỗ trợ. Khách hàng không còn phải lo nguy cơ về lãi suất thả nổi; khoản chênh lệch do Vinhomes chi trả.
Người mua có thể căn cứ vào kế hoạch sử dụng vốn và thời gian tiền về, gồm lương, thưởng, các khoản tiết kiệm đến hạn hoặc lợi tức đầu tư, kinh doanh… để lựa chọn gói vay phù hợp. Gói có mức lãi thấp nhất 3%/năm phù hợp với kế hoạch ngắn; gói dài hơn đáp ứng nhu cầu chắc chắn về chi phí trong nhiều năm.
Một lợi ích khác từ chương trình “Mua nhà Vinhomes không lo lãi suất” là khách hàng được miễn phí trả nợ trước hạn. Khi tiền gửi đáo hạn hoặc nguồn thu kinh doanh về, khách hàng có thể cân nhắc giảm dư nợ để thu hẹp chi phí lãi trong các kỳ tiếp theo.
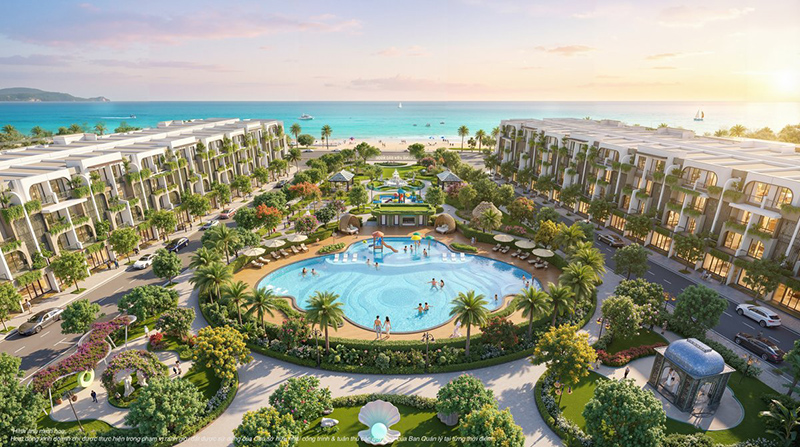 |
| Với các gói vay dài hạn, người mua hưởng lợi kép bởi tài sản đã đưa vào khai thác trong khi vẫn được hỗ trợ lãi suất (Ảnh phối cảnh khu Đảo Ngọc, Vinhomes Hải Vân Bay) |
Lợi ích tối ưu vốn nằm ở cách phân bổ nguồn tiền phù hợp với từng gia đình. Cùng một căn nhà, người muốn giảm nợ sẽ có lựa chọn khác với người cần duy trì tiền gửi hay vốn làm ăn. Chính sách nhiều kỳ hạn của Vinhomes giúp khách hàng đưa các nhu cầu ấy vào cùng một kế hoạch để vừa sở hữu bất động sản, vừa duy trì sự chủ động tài chính.
Mua nhà Vinhomes tặng voucher mua xe VinFast lên tới 200 triệu đồng
Từ ngày 19/02/2020, Vinhomes triển khai chương trình “Nhà sang, xe xịn - đẳng cấp tinh hoa” - tặng voucher mua xe VinFast có giá trị lên đến 200 triệu...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Mua nhà vẫn giữ nguồn tiền sinh lời: Cửa sáng từ lãi vay chỉ từ 3%/năm của Vinhomes -
Dự án 60.000 tỷ đồng của Lotte và Phát Đạt được khởi công xây dựng -
Tập đoàn Tiến Phước kết nối giá trị từ không gian sống đến chăm sóc sức khỏe chất lượng cao -
Từ chuẩn mực quốc tế đến nhịp sống thực tế: Điều gì làm nên sức sống của một trung tâm đô thị tại khu Đông? -
Đà Nẵng định hình mạng lưới 30 đô thị trong tầm nhìn đến năm 2050 -
Tái định hình bản đồ khu công nghiệp thế hệ mới bằng hạ tầng xanh -
Thanh khoản trên thị trường bất động sản chịu thêm áp lực




-
 HĐQT SeABank phê duyệt điều chỉnh kế hoạch kinh doanh 2026 và bầu Chủ tịch HĐQT mới, kiện toàn nhân sự cấp cao
-
 Cathay Life khẳng định năng lực kinh doanh trong 4 năm liên tiếp
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam - Ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 SHB nhận Giải thưởng Chất lượng Thanh toán Quốc tế Xuất sắc (STP Award) từ Citibank
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Logistics
-
 APEA 2026: Nha khoa Parkway khẳng định vị thế dẫn đầu sau một thập kỷ