


 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
 Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng
-
 Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới
OCB ghi nhận lợi nhuận tăng 19,1% so với năm 2022
T.V
- 30/01/2024 13:54

Tăng vốn điều lệ thành công lên 20.548 tỷ, lợi nhuận trước thuế tăng 19,1% so với cùng kỳ... là những điểm sáng trong bức tranh kinh doanh của ngân hàng OCB) năm 2023.
TIN LIÊN QUAN
Tăng trưởng từ hoạt động kinh doanh lõi
Theo kết quả báo cáo tài chính năm 2023 vừa được OCB công bố, tính đến 31/12/2023, tổng tài sản của OCB đạt 239.454 tỷ đồng, tăng 23,4% so với năm 2022. Tổng huy động thị trường 1 đạt 168.112 tỷ đồng, tăng 22,4% so với cùng kỳ. Dư nợ thị trường 1 tăng 20,5% so với năm 2022 đạt 148.005 tỷ đồng, thực hiện 100% kế hoạch năm.
Trong đó, cho vay khách hàng đạt 144.849 tỷ, hoàn thành 101% mục tiêu đề ra, tăng 20,9% so với năm trước nhờ tích cực triển khai hàng loạt gói cho vay với lãi suất ưu đãi và thủ tục đơn giản. Đặc biệt, OCB là một trong số ít các ngân hàng có mức tăng trưởng tín dụng cao hơn so với mặt bằng chung toàn ngành.
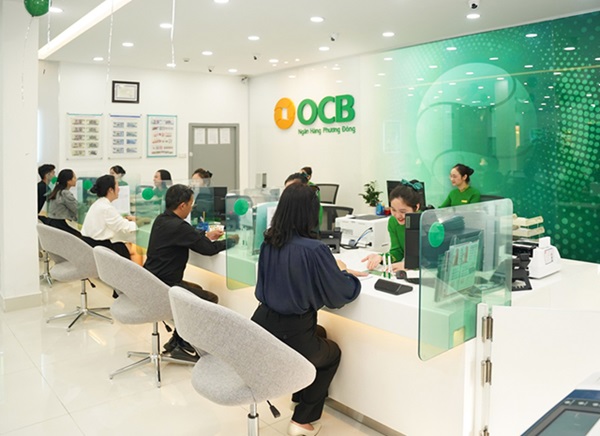 |
| Năm 2023, OCB đạt 5.227 tỷ đồng tăng 19,1% so với năm 2022 |
Vốn chủ sở hữu tăng 16,4% so với cùng kỳ khi đạt 29.411 tỷ đồng. Năm 2023 cũng là năm OCB đạt dấu mốc đầy ấn tượng khi tăng vốn điều lệ thành công lên 20.548 tỷ đồng (tăng 6.849 tỷ đồng).
Tổng thu thuần tăng 11,6% đạt 9.525 tỷ đồng, trong đó thu thuần từ lãi đạt 7.291 tỷ đồng tăng 4,9% so cùng kỳ năm trước đó, chỉ số tăng trưởng này phần nào phản ánh thực trạng của toàn ngành, khi năm 2023 đa số hoạt động thu từ lãi của nhiều ngân hàng giảm so với cùng kỳ bởi tăng trưởng cho vay của ngành đang chậm lại, sức hấp thu vốn của nền kinh tế yếu.
Thêm vào đó, thị trường bất động sản vẫn khó khăn, ngành ngân hàng không những khó khơi thông dòng chảy vốn, mà nợ xấu có xu hướng gia tăng, buộc các nhà băng phải tăng trích lập dự phòng. OCB duy trì tăng trưởng các hoạt động kinh doanh cốt lõi của ngân hàng như: thu thuần ngoài lãi có sự tăng trưởng trở lại so với năm 2022 khi tăng 40,9%, đạt 2.234 tỷ đồng.
Thu thuần dịch vụ đạt 882 tỷ đồng, nổi bật là ngân hàng số OCB OMNI và mảng dịch vụ thẻ. Cụ thể, tổng số lượng người dùng OCB OMNI tăng 28% so với 2022; số lượng giao dịch đã được thực hiện trong năm 2023 tăng 60,9% so với 2022; Tổng số lượng tiền gửi huy động tăng 23% so với cùng kỳ.
Mảng dịch vụ thẻ có bước tăng trưởng đột phá tính từ thời điểm 3 năm trở lại đây, tổng số lượng thẻ phát hành tăng trưởng 348% so với năm 2020 và đạt kỳ vọng tăng 93% ở các dòng thẻ ghi nợ khi so sánh với cùng kỳ 2022. Các chỉ số doanh số giao dịch thẻ tín dụng, dư nợ thẻ tín dụng, tổng thu thuần đều ghi nhận mức tăng trưởng dương so với năm 2022, cụ thể đạt tỷ lệ gia tăng lần lượt là 97%, 31% và 64%.
Lợi nhuận thu về 5.227 tỷ đồng trước thuế
Những yếu tố trên đã giúp OCB ghi nhận lợi nhuận trước thuế đạt 5.227 tỷ đồng tăng 19,1% so với năm 2022. Bên cạnh đó, OCB cũng chủ động tiết giảm chi phí, tạo điều kiện để giảm lãi suất cho vay khách hàng khi mà chỉ số CIR (chi phí/doanh thu) giảm chỉ còn 33,3% trong khi năm 2022 là 36,3%.
Lãnh đạo OCB cho biết, nếu so sánh với thời kỳ lãi suất cao nhất của năm 2023, thì thời điểm gần cuối năm, gần như khách hàng được giảm lãi suất trung bình khoảng 50%. Ví dụ trung bình đầu năm khách hàng vay 12%, thì bây giờ có thể vay ở khoảng 6 - 7%, đại diện lãnh đạo OCB cho biết thêm.
Năm 2024, OCB kỳ vọng gia tăng gấp đôi cơ sở khách hàng thông qua việc thay đổi sản phẩm dịch vụ, tích cực triển khai chuyển đổi số và tạo ra các sản phẩm số hóa mới trên thị trường, bên cạnh việc không ngừng nâng cao chất lượng tài sản, tiếp tục nâng cấp hệ thống quản lý rủi ro, để các khoản vay mới được cho vay chặt chẽ hơn, đảm bảo chất lượng tín dụng và sức khỏe ngân hàng, hướng đến việc phát triển bền vững.
Cũng theo OCB, năm 2024, Ngân hàng sẽ công bố chiến lược kinh doanh phát triển bền vững. Đây là vấn đề mà các tổ chức tài chính quốc tế như WB, IFC, ADB… trong quá trình làm việc với OCB rất khuyến nghị thúc đẩy các chương trình xanh, phát triển bền vững, trách nhiệm xã hội và quản trị minh bạch.

Cổ đông OCB thực hiện quyền nhận cổ phiếu phát hành
Theo đó, tỷ lệ thực hiện là 2:1 (mỗi cổ đông sở hữu 01 cổ phiếu sẽ nhận được 01 quyền và cứ 02 quyền sẽ nhận được 01 cổ phiếu mới.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp -
Thêm 2 công ty chứng khoán bị xử phạt -
Chứng khoán Rồng Việt bị xử phạt, buộc dừng cung cấp một dịch vụ tài chính






-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai
-
 Vạn Phúc City: Nhà phố hưởng lợi từ nhịp sống đô thị ven sông
-
 Hành trình khám phá miền Trung qua những giá trị văn hóa đặc sắc