


 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
Thị trường chứng khoán: Cổ phiếu cơ bản hút dòng tiền
Thu Hương (Tinnhanhchungkhoan.vn)
- 05/09/2017 09:40

Tuần qua, dòng tiền âm thầm đổ vào các cổ phiếu cơ bản, sau khi có đợt giảm giá trước đó.
“Đây là chiến lược của các nhà đầu tư nhằm phòng ngừa rủi ro khi thị trường có thể bị giảm điểm bởi yếu tố tâm lý, hoặc thông tin vĩ mô bất lợi, đồng thời đón đầu xu hướng tăng giá khi doanh nghiệp công bố kết quả kinh doanh quý III”, chuyên viên phân tích của một công ty chứng khoán lớn nói.
 |
Theo Công ty Chứng khoán VPBS, động lực tăng của thị trường vững hơn với sự tăng giá đồng thuận của nhiều mã trong nhóm VN30. Các mã blue-chips truyền thống như VNM, REE, MSN, HPG, FPT, BVH... đều tăng giá.
Nhóm cổ phiếu bất động sản và thép tỏ ra trội hơn hẳn so với thị trường chung, với giao dịch sôi động, thậm chí hưng phấn ở nhiều mã như DXG, LDG, HDC, NLG, PDR, HPG, HSG, NKG, SMC.
Giới phân tích kỹ thuật cho rằng, dù có e ngại về mốc kỹ thuật 770 điểm của VN-Index, nhưng nhịp rung lắc của thị trường là cơ hội để mua những cổ phiếu cơ bản, nhất là những mã có chỉ số P/E (thị giá/lợi nhuận mỗi cổ phiếu) dưới 10 lần.
 |
Cổ phiếu TCM của Công ty cổ phần Dệt may Đầu tư Thương mại Thành Công đang được định giá theo chỉ số P/E 2017 dưới 7 lần. Trong khi đó, lợi nhuận từ hoạt động sản xuất chính của TCM khá ổn định và có dư địa tăng trưởng nhờ cải thiện năng suất Nhà máy Vĩnh Long.
Ngoài ra, TCM sẽ có thêm lợi nhuận bất thường từ chuyển nhượng bất động sản dự kiến hoàn thành thủ tục vào tháng 9. Sang năm 2018, TCM vẫn có thể ghi nhận lợi nhuận từ bất động sản khi Công ty còn có khu đất tại Phan Thiết đang tìm đối tác chuyển nhượng. Ngoài ra, Dự án Thành Công TC1 đang được TCM lên kế hoạch triển khai, kỳ vọng khởi công trong nửa cuối năm 2018. Với khu đất tại quận 4, TP.HCM, có giá trị lớn, Công ty chưa có kế hoạch chuyển nhượng, được coi là “của để dành”.
Cổ phiếu DPM cũng đáng chú ý khi giá chạm ngưỡng hỗ trợ 23.000 đồng/cổ phiếu và bật tăng trở lại nhờ lực mua hơn 600.000 đơn vị của nhà đầu tư ngoại trên tổng số hơn 800.000 đơn vị được khớp lệnh trong phiên 31/8. Phiên 1/9, khối ngoại tiếp tục mua cổ phiếu DPM, kéo dài động thái mua ròng trong hơn 1 tháng qua.
Ở mức giá 23.000 đồng/cổ phiếu, DPM được cho là cổ phiếu hấp dẫn với nhà đầu tư trung và dài hạn, vì dự án đầu tư trọng điểm mà DPM đang triển khai là Tổ hợp Xưởng NH3 mở rộng - Nhà máy sản xuất NPK Phú Mỹ, với tổng mức đầu tư gần 5.000 tỷ đồng, dự kiến sẽ giúp doanh thu tăng thêm hơn 4.000 tỷ đồng/năm và lợi nhuận tăng thêm vài trăm tỷ đồng mỗi năm.
Tổ hợp dự án dự kiến ra sản phẩm thương mại vào đầu năm 2018 sẽ là bước phát triển đột phá mới cho DPM. Năm đầu tiên, dự án có thể đạt 80% công suất NPK. Với dự án mới, lợi nhuận trên mỗi cổ phiếu (EPS) năm 2018 của DPM kỳ vọng tăng lên, giúp định giá theo P/E ở mức giá hiện tại trở nên hấp dẫn hơn (P/E hiện trên 11 lần). Ngoài ra, giới đầu tư kỳ vọng, năm nay, giá phân bón sẽ tạo đáy, giúp cải thiện lợi nhuận của nhà máy Đạm Cà Mau.
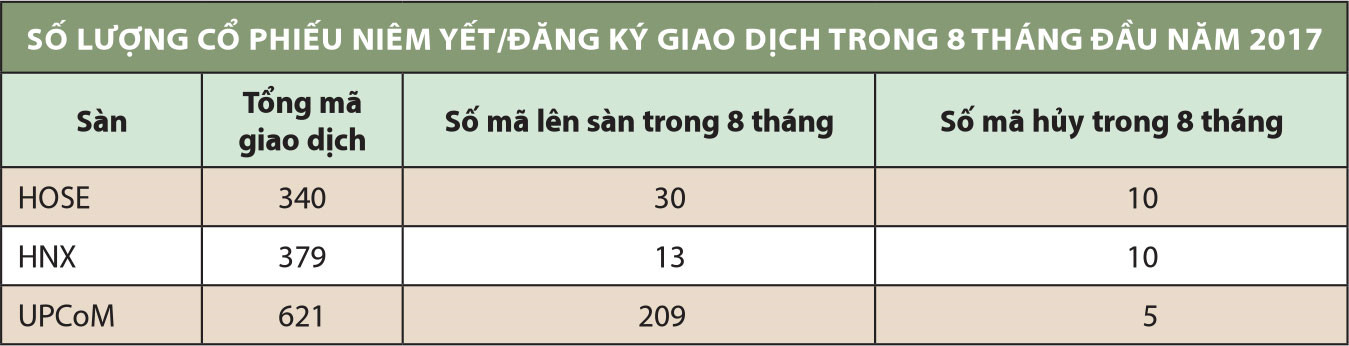 |
Với cổ phiếu CTD của nhà thầu Coteccons, gần đây có thanh khoản giảm, nhưng theo một số nguồn tin, lý do chủ yếu là sau đợt điều chỉnh giá trong tháng 7 (giảm từ ngưỡng 210.000 đồng/cổ phiếu xuống ngưỡng 190.000 đồng/cổ phiếu), CTD đã được thu gom bởi nhiều nhà đầu tư dài hạn. Phiên 30 và 31/8, nhà đầu tư nước ngoài tiếp tục mua ròng cổ phiếu CTD, giá đóng cửa trong hai phiên này lần lượt là 208.900 đồng/cổ phiếu và 209.000 đồng/cổ phiếu.
Theo Công ty Chứng khoán Sài Gòn (SSI), năm 2018, dựa trên giả định tổng giá trị hợp đồng chưa thực hiện của CTD đem sang năm 2018 và năm 2019 là 29.750 tỷ đồng, ước tính doanh thu tăng 10%, đạt 30.921 tỷ đồng và lợi nhuận ròng sẽ tăng 11%, đạt 2.158 tỷ đồng. Theo đó, EPS năm 2018 ước đạt 25.560 đồng, tương đương P/E là 8,2 lần tại mức giá 210.000 đồng/cổ phiếu.
Một cổ phiếu khác đáng quan tâm là SAM của Công ty cổ phần Đầu tư và Phát triển Sacom. Cuối tháng 9, SAM sẽ chốt quyền chia cổ phiếu thưởng, tỷ lệ 34,15%. Công ty này có khối tài sản lớn và khả năng tạo dòng tiền ở các mảng kinh doanh, nhất là mảng đầu tư tài chính. SAM đang chuẩn bị chào bán cổ phiếu Địa ốc Sacom và muốn đưa công ty con này lên niêm yết.
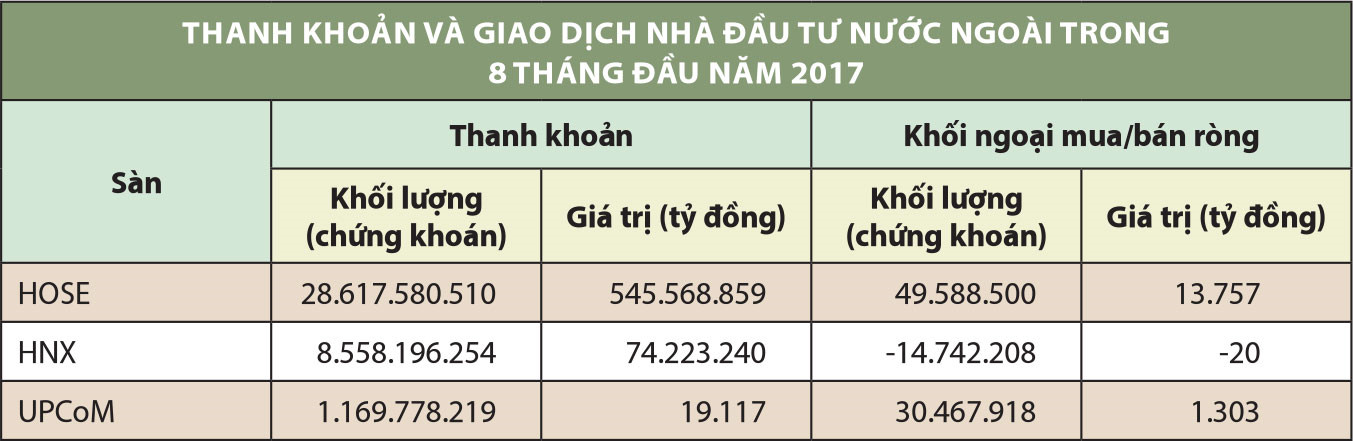 |
Theo thông tin từ các công ty chứng khoán, dòng vốn nước ngoài vẫn đang chảy vào thị trường chứng khoán Việt Nam. Tuy chưa phải là các quỹ lớn mở tài khoản giao dịch, nhưng một số công ty quản lý quỹ có quy vừa và nhỏ đã mở tài khoản giao dịch, hoặc giao dịch ủy thác cho khách hàng. Đây là tín hiệu khả quan cho thị trường.
Ngoài ra, với thông tin thúc đẩy tăng trưởng tín dụng trong những tháng cuối năm và triển vọng lợi nhuận khả quan của nhiều nhóm ngành, thị trường chứng khoán trong tháng 9 dự báo sẽ tiếp tục sôi động, dòng tiền dự báo tập trung vào các cổ phiếu cơ bản.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém -
Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng -
Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm -
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng
-
1  Không để vướng mắc về cơ chế, chính sách làm mất cơ hội đầu tư, kinh doanh
-
2  Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
3  Bắc Ninh hút hơn 52 tỷ USD FDI; Quảng Ngãi đầu tư gần 7.700 tỷ đồng xây dựng 15 khu tái định cư
-
4  Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo




-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)
-
 Novaland ghi nhận doanh thu 10.215 tỷ đồng trong 9 tháng 2026
-
 Ovaltine mở rộng danh mục tại Việt Nam: Chiến lược chinh phục thị trường dinh dưỡng người trưởng thành
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)