


 Vietbank điều chỉnh kế hoạch lợi nhuận, đồng hành cùng doanh nghiệp và người dân
-
Vietbank điều chỉnh kế hoạch lợi nhuận, đồng hành cùng doanh nghiệp và người dân
-
 UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London -
[Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế
Thị trường chứng khoán: Lộ dòng margin lãi suất sốc
Trúc Chi (Tinnhanhchungkhoan.vn)
- 08/11/2018 14:40

Một số công ty chứng khoán nội đã sốc khi nhận thông tin một công ty chứng khoán có vốn Hàn Quốc chào khách hàng lãi suất vay giao dịch ký quỹ (margin) chưa tới 9%/năm. Với lợi thế quy mô vốn lớn, giá vốn rẻ, công ty chứng khoán ngoại đang lấn át nhóm công ty chứng khoán nội trong cuộc cạnh tranh thị phần môi giới.
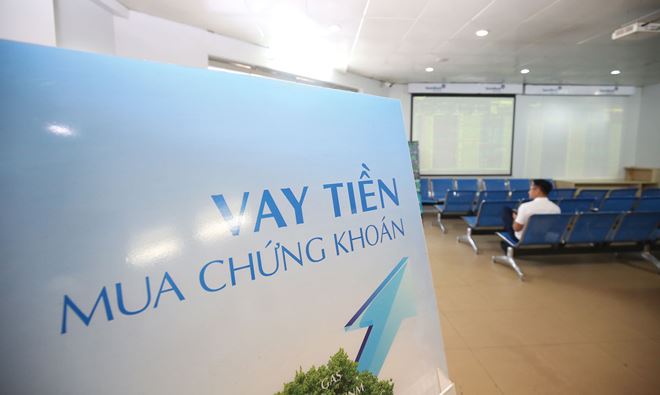 |
Công ty ngoại… “phá giá” lãi suất margin
Trong thông báo phát ra gần đây, một công ty chứng khoán thuộc Top 15 thị phần môi giới trên thị trường cho biết, mức lãi suất trái phiếu chào bán được áp dụng là 8,8%/năm cho 3 tháng đầu tiên, các tháng lãi sau bằng lãi suất ngân hàng Vietcombank kỳ hạn 12 tháng trả sau cộng biên độ 2 - 3%/năm. Như vậy, mức lãi suất trái phiếu mà công ty chứng khoán này bán ra sau 3 tháng đầu tiên sẽ ở mức 8,8 - 9,8%/năm.
Khoảng 9 - 10%/năm cũng là mức lãi suất phổ biến mà các công ty chứng khoán huy động bên ngoài (thông qua các kênh vốn vay, trái phiếu…) để tài trợ nguồn vốn cho margin. Với mức lãi suất đầu vào như trên, mức lãi suất cho vay margin các công ty chứng khoán áp dụng phổ biến vào khoảng 12 - 13,5%/năm.
Thế nhưng, câu chuyện về lãi suất cho vay margin trong khối công ty chứng khoán dường như đang có sự thay đổi.
Trong tuần cuối tháng 10, đầu tháng 11 vừa qua, một công ty chứng khoán vốn ngoại đã bắt đầu cung cấp gói cho vay margin với mức lãi suất xấp xỉ 8,5%/năm cho khách hàng VIP. Đây là mức lãi suất cho vay giao dịch ký quỹ thấp nhất mà thị trường ghi nhận tính đến thời điểm này. Trước đó, một số công ty chứng khoán ngoại khác cũng áp dụng mức lãi suất cho vay từ 10,5 - 12%/năm, tùy theo từng khách hàng và gói vay.
Nếu không tính mức lãi suất cho vay sốc 8,5%/năm trong trường hợp nói trên, thì mức lãi suất cho vay 10,5 - 12%/năm là ưu thế vượt trội của các công ty chứng khoán ngoại với các công ty chứng khoán lớn trong nước khác.
Lâu nay, hạ tầng công nghệ thông tin giữa các công ty chứng khoán đã không còn quá khác biệt, với việc áp dụng chính sách ưu đãi thu hút mạnh lực lượng môi giới từ các công ty chứng khoán nội, kéo khách hàng từ các công ty này đi theo, cộng thêm lãi suất cho vay margin thấp hơn hẳn, các công ty chứng khoán ngoại đã tạo được lợi thế cạnh tranh lớn so với nhiều công ty chứng khoán không thuộc nhóm dẫn đầu thị trường.
Bức tranh thị phần năm 2019: Top 10 sẽ có nhiều xáo trộn?
Với lợi thế khách hàng nhà đầu tư tổ chức và những thương vụ thu xếp vốn đi kèm các IPO lớn, hai công ty có thị phần môi giới lớn nhất là Công ty Chứng khoán Sài Gòn (SSI) và Công ty Chứng khoán TP.HCM (HSC) có thể sẽ không gặp quá nhiều biến động về thị phần. Thế nhưng, với 8 công ty chứng khoán còn lại trong Top 10 thị phần môi giới, năm 2019 có thể sẽ là năm diễn ra nhiều biến động.
Từ giữa năm 2018, nguồn vốn cho margin các công ty chứng khoán bắt đầu khó khăn hơn, khi quy mô thị trường chứng khoán bùng nổ nhanh, trong khi quy mô vốn các công ty chứng khoán lại chưa tăng tương xứng.
Trong khi đó, bản thân các công ty chứng khoán cũng không thể sử dụng toàn bộ nguồn lực tài chính để hỗ trợ cho vay margin, mà một phần vốn không nhỏ được giải ngân cho các khoản vay không có bản chất giao dịch thường xuyên (ví dụ giải ngân cho khách là cổ đông lớn, cổ đông nội bộ doanh nghiệp).
Giữa bối cảnh đó, nhóm công ty chứng khoán ngoại lại vươn lên mạnh mẽ. Việc tăng vốn điều lệ ồ ạt dẫn đến quy mô vốn lớn, nhưng chưa kịp giải ngân, cộng thêm nguồn vốn giá rẻ từ cổ đông mẹ giúp nhóm này sở hữu ưu thế vượt trội so với mặt bằng chung.
Thêm vào đó, điểm khác biệt là, với tiềm lực tài chính mạnh từ cổ đông mẹ, các công ty chứng khoán ngoại sẵn sàng chi lớn cho cơ sở hạ tầng, nhân sự để tạo nên một thay đổi có tính bước ngoặt.
Ví dụ, trong lúc nhiều công ty chứng khoán vẫn áp dụng chính sách “thắt lưng buộc bụng” với chi phí văn phòng, thì có công ty ngoại sẵn sàng bỏ tiền ra thuê nguyên cả một tầng khu văn phòng cao cấp, có giá thuê lên tới 50 – 60 USD/m2/tháng, đắt hơn rất nhiều so với mặt bằng chung văn phòng cho thuê.
Trong nửa cuối năm 2018, sự bùng nổ của nhóm các công ty chứng khoán ngoại dù có được thành công nhất định về thị phần, nhưng chưa tạo ra sự thay đổi lớn về diện mạo Top 10 thị phần môi giới, chủ yếu do nhóm công ty chứng khoán ngoại vẫn đang trong giai đoạn xây dựng và hoàn thiện hệ thống, từ phòng giao dịch, nhân sự, đến chính sách sản phẩm.
Tuy nhiên, năm 2019, nếu thị trường không biến động tiêu cực, rất có thể, cán cân thị phần sẽ nghiêng về nhóm công ty chứng khoán ngoại, với lợi thế từ quy mô vốn margin lớn và chi phí rẻ.
Thị trường chứng khoán: Dự báo sớm những cổ phiếu được "tháo xích" margin
Trước kỳ rà soát danh mục được phép ký quỹ (margin) quý III/2018, nhiều cổ phiếu đang kỳ vọng được bổ sung vào danh mục, tạo động lực hỗ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Vietbank điều chỉnh kế hoạch lợi nhuận, đồng hành cùng doanh nghiệp và người dân
-
 UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London -
[Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế -
Vietcombank được Tổ chức thẻ quốc tế Visa vinh danh với 7 giải thưởng quan trọng năm 2026 -
Chiến lược đầu tư chứng khoán tháng 11: Mỗi nhịp giảm mạnh của VN-Index là một cơ hội để tích luỹ cổ phiếu -
Vietnam Connect Forum 2026 - Đầu tư vào Việt Nam: Cơ hội không chỉ nằm ở dòng vốn -
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ -
Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền




-
 Saigontourist Group được vinh danh tại APEA 2026
-
 FPT đề xuất 5 trụ cột đồng kiến tạo AI và lượng tử trong hợp tác Việt Nam - Nhật Bản
-
 Từ ý tưởng kết nối ngân hàng đến giao dịch tài sản mã hóa minh bạch
-
 PAN và Agri Smile hợp tác 5 năm, đưa chế phẩm sinh học Nhật vào Việt Nam
-
 DKSH tổ chức Ngày Vì Sức Khỏe Người Bệnh 2026
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)