


 Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
 Chứng khoán phiên 11/11: VN-Index nỗ lực lấy lại sắc xanh
-
 Hoá chất Đức Giang: Biên lợi nhuận cải thiện, tương lai vẫn phủ bóng rủi ro
-
 Bắc Ninh điều chỉnh cơ cấu vốn dự án nâng cấp, mở rộng đường tỉnh ĐT.398
-
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn -
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC
TPBank báo lãi hơn 3.700 tỷ đồng trong 6 tháng đầu năm
T.L
- 29/07/2024 14:51

Khép lại nửa đầu năm 2024, Ngân hàng TMCP Tiên Phong (TPBank, mã CK: TPB) đạt lợi nhuận hơn 3.700 tỷ đồng, tỷ thu nhập từ phí và tỷ lệ CASA đều tăng trưởng.
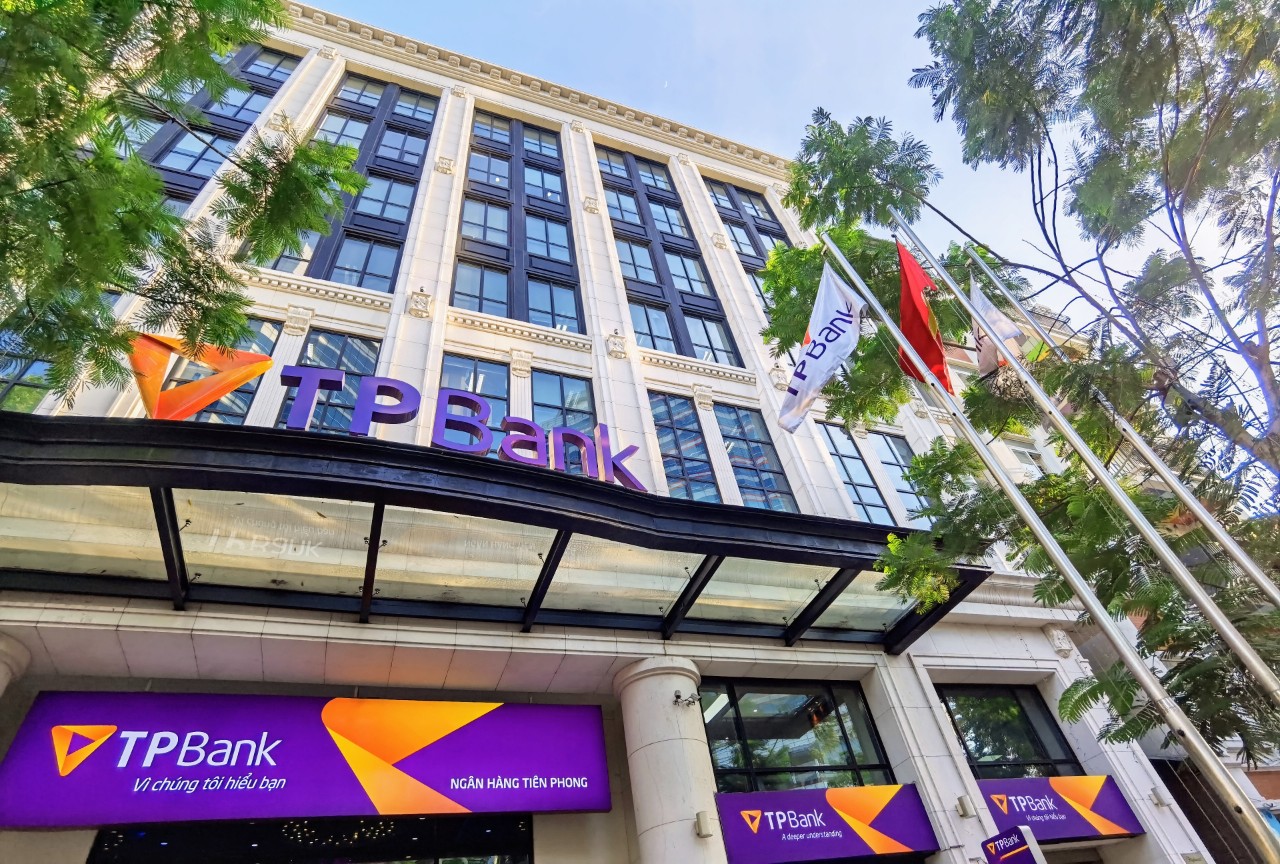 |
Theo báo cáo tài chính quý II/2024 vừa được công bố, lợi nhuận riêng lẻ trước thuế của TPBank ước đạt 3.733 tỷ đồng, tăng 10,3% so với cùng kỳ năm trước. Trong đó, các mảng kinh doanh đều tăng trưởng khả quan so với cùng kỳ giúp tỷ số lợi nhuận ròng trên vốn chủ sở hữu (ROE) tiếp tục duy trì ở mức tương đối cao 17,5%.
Tăng trưởng tín dụng phục hồi khả quan
Với các dấu hiệu phục hồi từ nền kinh tế chung, tín dụng của ngân hàng quý II dần lấy lại đà tăng trưởng. Cụ thể, dư nợ thị trường 1 và TPDN của TPBank đạt hơn 226.600 tỷ đồng, tăng 16% so với cùng kỳ năm trước. Với thế mạnh tín dụng ở mảng khách hàng cá nhân, ngân hàng tiếp tục đẩy mạnh cấp tín dụng đối với các ngành nghề, lĩnh vực thuộc lĩnh vực ưu tiên của chính phủ và NHNN; các dự án, lĩnh vực thuộc vốn đầu tư công, đặc biệt là các dự án, công trình giao thông trọng điểm của nhà nước, hạ tầng nông nghiệp nông thôn, hạ tầng thương mại, hạ tầng văn hóa, xã hội; các khách hàng sản xuất các mặt hàng thiết yếu, tiêu dùng nhanh.
TPBank đặc biệt quan tâm đến các doanh nghiệp nhỏ và vừa do phụ nữ làm chủ; các khách hàng trong lĩnh vực công nghệ thông tin, viễn thông, các chương trình tín dụng xanh. Mảng tín dụng xanh tăng trưởng ổn định chiếm tỷ lệ gần 3% trên tổng dư nợ cấp tín dụng với hàng loạt những dự án thuộc lĩnh vực như năng lượng tái tạo, quản lý nước và các dự án cải thiện hiệu quả năng lượng, giảm thiểu phát thải khí nhà kính.
Theo báo cáo mới nhất của Công ty cổ phần chứng khoán MBS, với lịch sử tăng trưởng tín dụng ấn tượng trong nhiều năm, kỳ vọng tín dụng của TPB sẽ đạt 16% cho cả năm 2024 và 18% trong năm 2025.
Tỷ lệ CASA tiếp tục cải thiện, NIM vẫn duy trì dù lãi suất cho vay giảm
Tính đến hết ngày 30/6/2024, tổng huy động của TPBank tăng gần 5% so với cùng kỳ năm trước, đạt gần 317.700 tỷ đồng. Tỷ lệ nguồn vốn CASA chất lượng của TPBank tiếp tục được củng cố khi đạt trên 22% (tính đến ngày 30/06/2024). Theo báo cáo tháng 6 của Công ty cổ phần Chứng khoán KB Việt Nam (KBSV), tỷ lệ CASA của TPBank cao thứ 5 toàn ngành nhờ chiến lược tiên phong trong chuyển đổi số giúp thu hút tệp khách hàng trẻ. Cũng nhờ tận dụng tốt lợi thế từ CASA này, chi phí vốn của TPBank duy trì ở mức thấp.
Kết thúc quý II, tổng thu nhập hoạt động riêng lẻ của nhà băng đạt hơn 8.900 tỷ đồng, bật tăng gần 18% so với cùng kỳ năm 2023. Trong đó, thu nhập lãi thuần vẫn đóng góp lớn nhất khi chiếm gần 75%, đạt hơn 6.660 tỷ đồng, tăng khoảng 21,9% so với cùng kỳ năm trước.
Tỷ lệ lãi biên (NIM) vẫn được duy trì dù lãi suất cho vay bình quân giảm thấp, do Ngân hàng đã giảm được chi phì vốn nhờ cơ cấu huy động hợp lý và tỷ lệ CASA tăng lên. KBSV từng dự báo NIM của TPB sẽ giữ ở mức xấp xỉ 4% trong quý II, III và IV năm 2024 và đánh giá đây là mức NIM tích cực và là một yếu tố hỗ trợ cho thu nhập lãi thuần của TPBank.
Bên cạnh sự tăng trưởng của thu nhập lãi thuần, thu nhập từ dịch vụ cũng chứng kiến đà tăng khả quan khi đạt gần 1.700 tỷ đồng, nhờ sự đa dạng hóa dịch vụ, cũng như sự tăng trưởng về quy mô hoạt động của nhà băng. Tiếp tục thể hiện sự nhạy bén trên thị trường, mảng kinh doanh giấy tờ có giá của TPBank mang về lợi nhuận đáng kể khi kết thúc quý II, thu nhập từ mảng này tăng gần 60% so với cùng kỳ năm trước.
Trên sàn chứng khoán, TPB gây được sự chú ý lớn khi nhận được nhiều khuyến nghị tích cực của các chuyên gia. Trong báo cáo tháng 6, các chuyên gia KBSV đưa ra mức giá mục tiêu cho năm 2024 của cổ phiếu TPB là 22,700 VND/cp, cao hơn 24.4% so với giá tại ngày 20/06/2024, đồng thời khuyến nghị MUA với cổ phiếu TPB.
Vận hành tiết kiệm nhờ số hóa, quản trị rủi ro vững mạnh
Việc tích cực số hóa để nâng cao hiệu quả hoạt động, tối ưu hóa chi phí vận hành đã giúp ngân hàng trở thành một trong những nhà băng đi đầu về vận hành tiết kiệm. Tỷ lệ chi phí trên thu nhập (CIR) quý II của TPBank tiếp tục giảm về khoảng 34%, tương đương giảm 12% so với cùng kỳ năm trước.
Sở hữu hệ thống quản trị rủi ro chặt chẽ và toàn diện dẫn đầu ngành, tỷ lệ an toàn vốn (CAR) theo chuẩn Basel III của TPBank tiếp tục duy trì ở mức 12% (tính đến ngày 30/6), cao hơn nhiều so với yêu cầu tối thiểu của Basel III là 10,5%. TPBank tiếp tục chủ động kiểm soát rủi ro, bao phủ nợ xấu, tránh những tác động tiêu cực trong tương lai khi đẩy mạnh trích lập dự phòng trong năm qua. Duy trì nền tảng quản lý rủi ro xuất sắc, TPBank tiếp tục giữ ngôi vương tại Việt Nam năm thứ hai liên tiếp trong danh sách "Ngân hàng vững mạnh nhất châu Á Thái Bình Dương" của The Asian Banker.
TPBank báo lãi hơn 1.800 tỷ đồng quý I/2024, rót vốn vào CTCP Quản lý quỹ Việt Cát
Kết thúc quý I, lợi nhuận của TPBank đạt hơn 1.800 tỷ đồng. Đáng chú ý, ngân hàng đã tiến hành góp vốn vào CTCP Quản lý quỹ Việt Cát (VFC),...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn -
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC -
MAScham Mùa 9 mở Chặng 3 “Bứt phá”: 360 triệu đồng cho 4 tuần thi đấu cuối năm -
Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục -
Mua Vietlott trên VietinBank iPay Mobile, một khách hàng trúng thưởng hơn 199 tỷ đồng -
Bộ Tài chính xúc tiến phát hành trái phiếu Samurai tại Nhật Bản -
Chứng khoán Hoà Bình bị HoSE ngắt kết nối giao dịch
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 Trải nghiệm di sản ẩm thực Ý trọn vẹn tại Việt Nam
-
 MSB được vinh danh tại 3 hạng mục giải thưởng ngân hàng uy tín năm 2026
-
 The Maris Vũng Tàu tạo đà phát triển từ kết quả kinh doanh năm 2026
-
 Mùa mua sắm cuối năm: Trả góp 0% có giúp iPhone 18 Pro Max hút khách?
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Dược - Thiết bị y tế
-
 Từ thỏa thuận đầu tư tại Nhật Bản, EVF mở rộng cơ hội tiếp cận thị trường vốn quốc tế