


 Chứng khoán phiên 3/11: Cổ phiếu thép tăng tốc, độ rộng thị trường tích cực hơn
-
Chứng khoán phiên 3/11: Cổ phiếu thép tăng tốc, độ rộng thị trường tích cực hơn
-
 Quảng Ninh phân bổ hơn 133 tỷ đồng vốn đầu tư công cho 75 dự án
-
 Chubb Life Việt Nam: Diện mạo mới, trải nghiệm mới, thêm giá trị cho cộng đồng
-
 Chuyển đổi số tài chính: Đổi mới phải đi cùng khả năng chống chịu
-
Rủi ro tấn cộng mạng và lộ lọt dữ liệu ngân hàng: Siết quy định với Mobile Money, trung gian thanh toán -
Gia tăng nợ xấu và “sắp chuyển xấu”
Trái phiếu doanh nghiệp sẽ dần “ép sân” ngân hàng
Chí Tín
- 21/11/2019 16:20

Ông Đỗ Ngọc Quỳnh, Tổng thư ký Hiệp hội thị trường trái phiếu Việt Nam (VBMA), Trưởng Ban kinh doanh vốn và thị trường tiền tệ thuộc Ngân hàng Đầu tư và Phát triển Việt Nam (BIDV) vừa cho biết, xu hướng mất dần thu nhập từ tín dụng do bùng nổ của trái phiếu doanh nghiệp là điều các ngân hàng buộc phải chấp nhận.
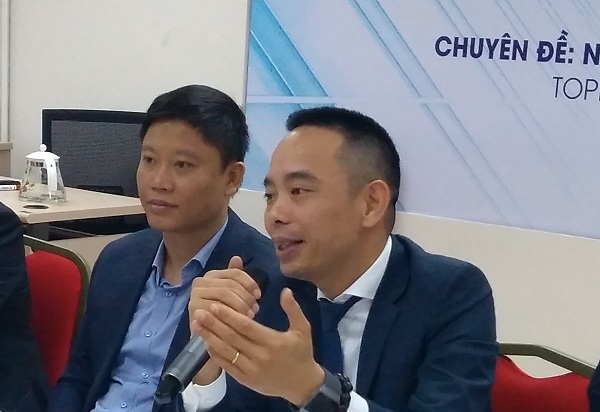 |
| Ông Đỗ Ngọc Quỳnh (phải) |
Trao đổi với Báo Đầu tư mới đây về ảnh hưởng của sự bùng nổ của hoạt động phát hành trái phiếu doanh nghiệp (về cơ bản là doanh nghiệp và người có vốn “chơi” thẳng với nhau, không cần qua ngân hàng), ông Quỳnh cho biết, hiện tại việc tín dụng ngân hàng bị trái phiếu “ép” là chưa đáng kể.
Bởi lẽ, thị trường tài chính Việt Nam xuất phát điểm còn rât thấp, hết tháng 9/2019, quy mô thị trường trái phiếu chỉ trên 10% GDP, còn thấp xa so với các quốc gia châu Á như Hàn Quốc, Đài Loan, Nhật Bản…
Tuy nhiên, xu hướng tăng trưởng mạnh của trái phiếu doanh nghiệp trong khoảng 2 năm gần đây là một động thái lành mạnh của thị trường. Điều đó sẽ làm cân bằng các công cụ tài chính trên thị trường vốn và đó cũng là quy luật chung.
Ví dụ ở Thái Lan, tổng tài sản ngân hàng thương mại chỉ 30% quy mô thị trường tài chính, thị trường cổ phiếu 30%, còn lại là 40%. “Đó là cấu trúc là khá vững như kiềng 3 chân của thị trường tài chính ổn định”, ông Quỳnh nói.
Trong tương lai, thị trường trái phiếu doanh nghiệp mở rộng rõ ràng sẽ tác động trực tiếp đến thu nhập từ tín dụng của các hàng, các ngân hàng sẽ buộc phải chấp nhận xu hướng này.
“Xu hướng này không thể thay đổi, tác động đến tổng thể ngành ngân hàng chứ ko phải riêng ngân hàng nào. Theo đó, các ngân hàng buộc phải tái cấu trúc để đảm bảo hiệu quả lợi nhuận, kể cả sáp nhập. Ngân hàng nào cố tình khiên cưỡng đi ngược lại thì chắc chắc hiệu quả kinh doanh sẽ giảm xuống”, ông Quỳnh phân tích.
Nhìn vào cơ cấu thu nhập của một số ngân hàng niêm yết hiện nay có thể thấy thu nhập lãi ròng (khoản thu từ chênh lệch lãi suất huy động vốn và cho vay) vẫn chiếm tỷ trọng lớn. Theo đó, thời gian sẽ không còn nhiều cho các ngân hàng tái cấu trúc theo hướng giảm tỷ lệ thu nhập lãi thuần và tăng dần thu nhập từ các dịch vụ và các nghiệp vụ tài chính khác.
So sánh thu nhập lãi thuần với thu nhập từ dịch vụ của một số ngân hàng quý III/2019 (tỷ đồng)
|
BIDV |
VietinBank |
Vietcombank |
SHB |
ACB |
Sacombank |
Techcombank |
|
|
Thu nhập lãi thuần |
8.752 |
8.330 |
8.859 |
2.255 |
3.023 |
2.925 |
3.622 |
|
Lãi/lỗ thuần từ dịch vụ |
1.050 |
1.092 |
1.278 |
33 |
519 |
747 |
738 |
|
Lãi thuần từ hoạt động khác |
1.204 |
257 |
883 |
10 |
84 |
115 |
419 |
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Rủi ro tấn cộng mạng và lộ lọt dữ liệu ngân hàng: Siết quy định với Mobile Money, trung gian thanh toán -
Gia tăng nợ xấu và “sắp chuyển xấu” -
Vốn chính sách tiếp sức phụ nữ phát triển kinh tế -
SACOMBANK tiếp tục tung gói lãi suất cho vay 7,9%/năm -
EVNGENCO3 gia tăng sản lượng điện, thúc đẩy dự án đầu tư mới -
Chứng khoán phiên 2/11: Điều chỉnh mạnh, VN-Index lùi về 1.710 điểm -
Doanh nghiệp bất động sản kéo tăng mặt bằng lợi nhuận toàn thị trường




-
 MG Việt Nam công bố ưu đãi tháng 11
-
 SeABank thông báo mời thầu
-
 Hưng Yên: Đại học Thái Bình và Geleximco ký kết thỏa thuận hợp tác chiến lược toàn diện
-
 SpaceSpeakers Label lần thứ hai được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 Khai trương Khách sạn AMÉRYS Phú Quốc, khai phá phân khúc nghỉ dưỡng gia đình đa thế hệ
-
 Vietfood & Beverage - Propack Vietnam 2026: Khám phá nguồn hàng, kết nối cơ hội kinh doanh tại Hà Nội