


 Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
 Chứng khoán phiên 11/11: VN-Index nỗ lực lấy lại sắc xanh
-
 Hoá chất Đức Giang: Biên lợi nhuận cải thiện, tương lai vẫn phủ bóng rủi ro
-
 Bắc Ninh điều chỉnh cơ cấu vốn dự án nâng cấp, mở rộng đường tỉnh ĐT.398
-
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn -
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC
2 cổ phiếu cần quan tâm ngày 13/5
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 13/05/2016 07:16

Đầu tư CK trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 13/5 của các công ty chứng khoán.
TIN LIÊN QUAN
1. BMP: Khuyến nghị mua vào
CTCK Maritime (MSI)
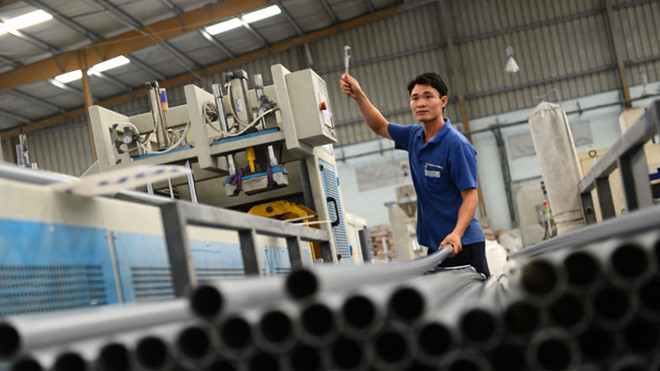 |
Nền tảng hoạt động sản xuất kinh doanh của CTCP Nhựa Bình Minh (mã BMP) vững chắc dựa trên hệ thống gần 1.500 đại lý phân phối trải dài từ Nam ra Bắc, và đặc biệt là sự uy tín của một thương hiệu lớn đã được xây dựng trong hơn 38 năm hoạt động. Đây là một lợi thế vượt trội mà các Công ty cùng ngành khó có thể đạt được.
Hoạt động sản xuất và kết quả kinh doanh của BMP tăng trưởng ổn định nhờ vào các chính sách linh hoạt sát với tình hình và nhu cầu của thị trường, doanh số tiêu thụ luôn được đảm bảo tốt, chính sách chiết khấu cho đại lý hợp lý và chế độ chăm sóc khách hàng tốt …
Với kết quả kinh doanh ấn tượng trong năm 2015, nếu so với các đơn vị khác cùng ngành, có thể thấy mặc dù Nhựa Bình Minh không phải là doanh nghiệp có doanh số cao nhất toàn ngành, nhưng vẫn là doanh nghiệp có hiệu quả kinh doanh cao nhất (biên lợi nhuận gộp và biên lợi nhuận ròng của BMP thường cao hơn các công ty khác) và tiếp tục phát triển bền vững.
Cơ cấu nợ của BMP hoàn toàn là nợ ngắn hạn, chủ yếu là khoản khách hàng ký quỹ đặt cọc để được mua hàng trả chậm. Trong năm 2015 không phát sinh thêm bất cứ khoản nợ xấu nào, các khoản dự phòng (nợ xấu, truy thu thuế,…) cũng đã được trích lập đầy đủ. Công ty vẫn đang khuyến khích khách hàng dùng hình thức chiết khấu thanh toán ngay nhằm giảm thiểu rủi ro thu hồi nợ xảy ra trong tương lai.
BMP hiện chưa cần dùng nguồn vốn bên ngoài mà có thể tự trang trải cho tất cả các khoản đầu tư ngắn hạn, dài hạn của Công ty, nhờ vào những nguồn sau (tính lũy kế đến hết tháng 03/2016): (1) lượng tiền mặt dồi dào 300,8 tỷ đồng, (2) quỹ đầu tư phát triển 1.065,8 tỷ đồng, và (3) lũy kế LNST chưa phân phối là 624 tỷ đồng.
Tại ĐHCĐ thường niên năm 2016, cổ đông Công ty đã đồng ý nâng tỷ lệ sở hữu của nhà đầu tư nước ngoài lên 100%. Do đó, sau khi có đầy đủ các cơ sở pháp lý và xác định được Công ty có đủ điều kiện, BMP sẽ bắt đầu thực hiện các thụ tục pháp lý cần thiết để nới room cho khối ngoại lên mức tối đa.
Hiện nay cổ phiếu BMP đang được giao dịch ở mức giá thấp hơn so với giá trị thực sự với P/E forward 2016F là 10,4x, thấp hơn 23,6% so với P/E của VN-Index (13,6x).
Cổ phiếu BMP được định giá bằng phương pháp Chiết khấu dòng tiền Cổ đông (FCFE) với giá trị hợp lý là 180.000 đồng/CP, so với giá thị trường hiện nay ở mức 144.000 đồng/CP, tiềm năng tăng trưởng của cổ phiếu BMP là 25%.
Vì vậy, Chúng tôi vẫn giữ nguyên khuyến nghị MUA như trong Báo cáo phân tích Công ty lần đầu ngày 17/3/2016 đối với cổ phiếu BMP với giá mục tiêu là 180.000 đồng/CP.
2. DAG: Xem xét mua vào khi rơi về vùng 10.8-11.1
CTCK KIS Việt Nam (KIS)
Sau khi phá vỡ đường xu hướng giảm trung hạn (bắt đầu từ tháng 6/2015) vào tháng 3/2016, DAG của CTCP Tập đoàn Nhựa Đông Á đã điều chỉnh trở lại.
DAG hiện đang rơi về vùng hỗ trợ mạnh 10.3-10.9, vùng có sự hiện diện của đường xu hướng tăng dài hạn (bắt đầu từ tháng 10/2013) và đường MA100 theo khung thời gian tuần.
Bên cạnh đó, DAG đã có dấu hiệu bật tăng trở lại khi xuất hiện mẫu hình nến đảo chiều tăng Bullish Engulfing trong phiên 10/05/2016; và cho thấy khả năng kết thúc quá trình điều chỉnh khi phá vỡ đường xu hướng giảm ngắn hạn bắt đầu từ tháng 03/2016.
Chỉ báo Stochastic cũng đã vượt ra khỏi vùng quá bán trong phiên giao dịch ngày 11/05/2016, sau tín hiệu phân kỳ với đường giá từ 21/04-09/05/2016.
Tuy nhiên, khối lượng giao dịch của DAG vẫn chưa thật tích cực, đồng thời đường MA200 đang duy trì quanh ngưỡng 11.7, nên DAG chưa có khả năng tăng nhanh trong ngắn hạn.
Vì vậy, nhà đầu tư có thể xem xét mua vào DAG khi rơi về vùng 10.8-11.1 (ngưỡng cắt lỗ được đặt tại 10.5) hoặc vượt qua ngưỡng 11.7 (ngưỡng cắt lỗ được đặt tại 11.1), với khối lượng giao dịch duy trì trên 500,000 phiên. Kỳ vọng trước mắt DAG có thể tăng lên test vùng đỉnh cũ 13.3-13.5.
Thị trường chứng khoán: VN-Index có thể tạo đỉnh mới
"Trong ngắn hạn, VN-Index có thể tạo mức cao mới trong vùng 620 - 640 điểm. Cổ phiếu nhóm công ty sắt thép đang là lựa chọn ưa thích nhất của...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn -
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC -
MAScham Mùa 9 mở Chặng 3 “Bứt phá”: 360 triệu đồng cho 4 tuần thi đấu cuối năm -
Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục -
Mua Vietlott trên VietinBank iPay Mobile, một khách hàng trúng thưởng hơn 199 tỷ đồng -
Bộ Tài chính xúc tiến phát hành trái phiếu Samurai tại Nhật Bản -
Chứng khoán Hoà Bình bị HoSE ngắt kết nối giao dịch
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 MSB được vinh danh tại 3 hạng mục giải thưởng ngân hàng uy tín năm 2026
-
 The Maris Vũng Tàu tạo đà phát triển từ kết quả kinh doanh năm 2026
-
 Mùa mua sắm cuối năm: Trả góp 0% có giúp iPhone 18 Pro Max hút khách?
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Dược - Thiết bị y tế
-
 Từ thỏa thuận đầu tư tại Nhật Bản, EVF mở rộng cơ hội tiếp cận thị trường vốn quốc tế
-
 Chạm thẻ quyền năng - Săn deal rực rỡ: VPBank khởi động mùa mua sắm cuối năm với loạt ưu đãi hấp dẫn