


 Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
 Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm
-
 Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ
-
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng
2 cổ phiếu cần quan tâm ngày 2/12
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 02/12/2016 07:19

Đầu tư xin trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 2/12 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Khuyến nghị mua cổ phiếu INN
CTCK MB (MBS)
CTCP Bao bì và In Nông nghiệp (mã INN) là công ty lâu đời trong ngành in ấn, bao bì tại phía bắc với 45 năm kinh nghiệm. Công ty là một trong 4 doanh nghiệp bao bì lớn nhất phía Bắc với công nghệ tiên tiến, có sức cạnh tranh.
Với triển vọng tăng trưởng của ngành cũng như INN và hiệu quả hoạt động của công ty, chúng tôi khuyến nghị mua cổ phiếu INN với giá mục tiêu 12 tháng tới là 102.500 VND / cổ phiếu dựa trên hai phương pháp PE và FCFE.
Chúng tôi dự phóng mức forward EPS cho năm 2017 của INN là 9.393 VND, tăng trưởng 48,1% so với mức ước tính 6.340 VND của năm 2016.
2. Khuyến nghị mua cổ phiếu TMS
CTCK MB (MBS)
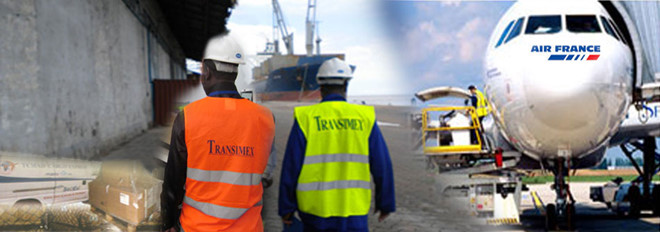 |
Công ty Cổ phần Transimex (mã TMS) cho biết, ước tính cả năm 2016, doanh thu từ Trung tâm Logistics sẽ đạt khoảng 60 tỷ đồng, bắt đầu hòa vốn từ quý IV/2016. Sang năm 2017, chúng tôi dự phóng doanh thu của Trung tâm Logistics sẽ đạt khoảng 150 tỷ đồng, đồng thời đóng góp thêm khoảng 20 – 24 tỷ đồng, chiếm khoảng 11% lợi nhuận sau thuế của TMS.
Ngoài ra, TMS còn gia tăng lợi nhuận từ việc hợp nhất kết quả kinh doanh khoảng 30 tỷ hàng năm. TMS sẽ dần cung cấp các dịch vụ logistics cho Cholimex, đồng thời xây dựng một Trung tâm Logistics tại KCN Vĩnh Lộc mở rộng thuộc Cholimex. Dự án này có quy mô khoảng 10 ha, được dự kiến sẽ bắt đầu xây dựng trong năm 2017 và hoạt động từ năm 2018.
Hợp tác đầu tư dự án Trung tâm phân phối tại khu vực Tân Thuận, trong đó tổng tỷ lệ lợi ích của TMS là 46,4%. Dự kiến dự án sẽ được hoàn thành và đưa vào hoạt động từ quý III/2017 đóng góp vào tăng trưởng dài hạn trong năm 2018 và 2019. Doanh thu dự kiến từ dự án này khoảng 35 tỷ đồng sau khi hoạt động hết công suất.
Hệ thống kho bãi đang hoạt động như ICD Transimex, DC Bình Dương và DC Đà Nẵng đã đầy công suất. Tuy nhiên, hệ thống kho bãi này vẫn được tiếp tục tái sắp xếp hàng hóa, tạo ra sự tăng trưởng doanh thu và lợi nhuận trong ngắn hạn.
Dự phóng doanh thu và lợi nhuận của TMS trong năm 2016 lần lượt là 599,3 tỷ đồng (tăng 22,61% so với năm trước) và 178,5 tỷ đồng (tăng 14,9% so với năm trước). Các dự án tại quận 9 và Tân Thuận sẽ đóng góp mạnh mẽ vào sự tăng trưởng trong năm 2017 và 2018. Ước tính lợi nhuận sau thuế sẽ lần lượt tăng trưởng 24,3% và 24,2%.
Vì vậy, chúng tôi đưa ra mức giá mục tiêu đối với cổ phiếu TMS là 75.600 đồng, cao hơn 37.45% so với mức giá hiện tại.

Vì sao quỹ đầu tư trả mức giá kỷ lục 153.000 đồng/cổ phiếu CTD?
Hai quỹ đầu tư nước ngoài lớn nhất tại Việt Nam là VinaCapital và DragonCapital cùng quỹ đầu tư trong SSIAM là 3 trong 6 nhà đầu tư đã mua hơn 11,47...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm -
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III -
Vốn chính sách mở đường phát triển kinh tế nông hộ







-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng
-
 Grab tung gói giải pháp hơn 2.900 tỷ đồng
-
 Khảo sát của GSK: 79% người trưởng thành mắc bệnh mạn tính bị xáo trộn sinh hoạt khi nhiễm vi-rút hô hấp, trong đó có RSV