


 Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
 Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm
-
 Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ
-
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng
N.Minh
- 21/09/2026 10:58

Thị trường sau nâng hạng đứng trước cơ hội đón dòng vốn lớn. Nhưng để tận dụng cơ hội và duy trì sức hút dài hạn, thị trường cần giải ba bài toán lớn về quy mô - thanh khoản, room ngoại và đa dạng hóa sản phẩm.
TIN LIÊN QUAN
Từ hôm nay (ngày 21/9/2026), thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, đánh dấu bước ngoặt lịch sử sau hơn 2 thập kỷ phát triển.
Nhìn lại chặng đường vừa qua, ông Nguyễn Thế Minh - Giám đốc Khối Ngân hàng đầu tư CTCP Chứng khoán An Bình (ABS) cho biết, nâng hạng là sự kiện mà cả thị trường đã chờ đợi kể từ năm 2018. Nhưng đi cùng với đó, việc thị trường lên hạng cũng đặt ra những bài kiểm tra hạ tầng vô cùng khắt khe.
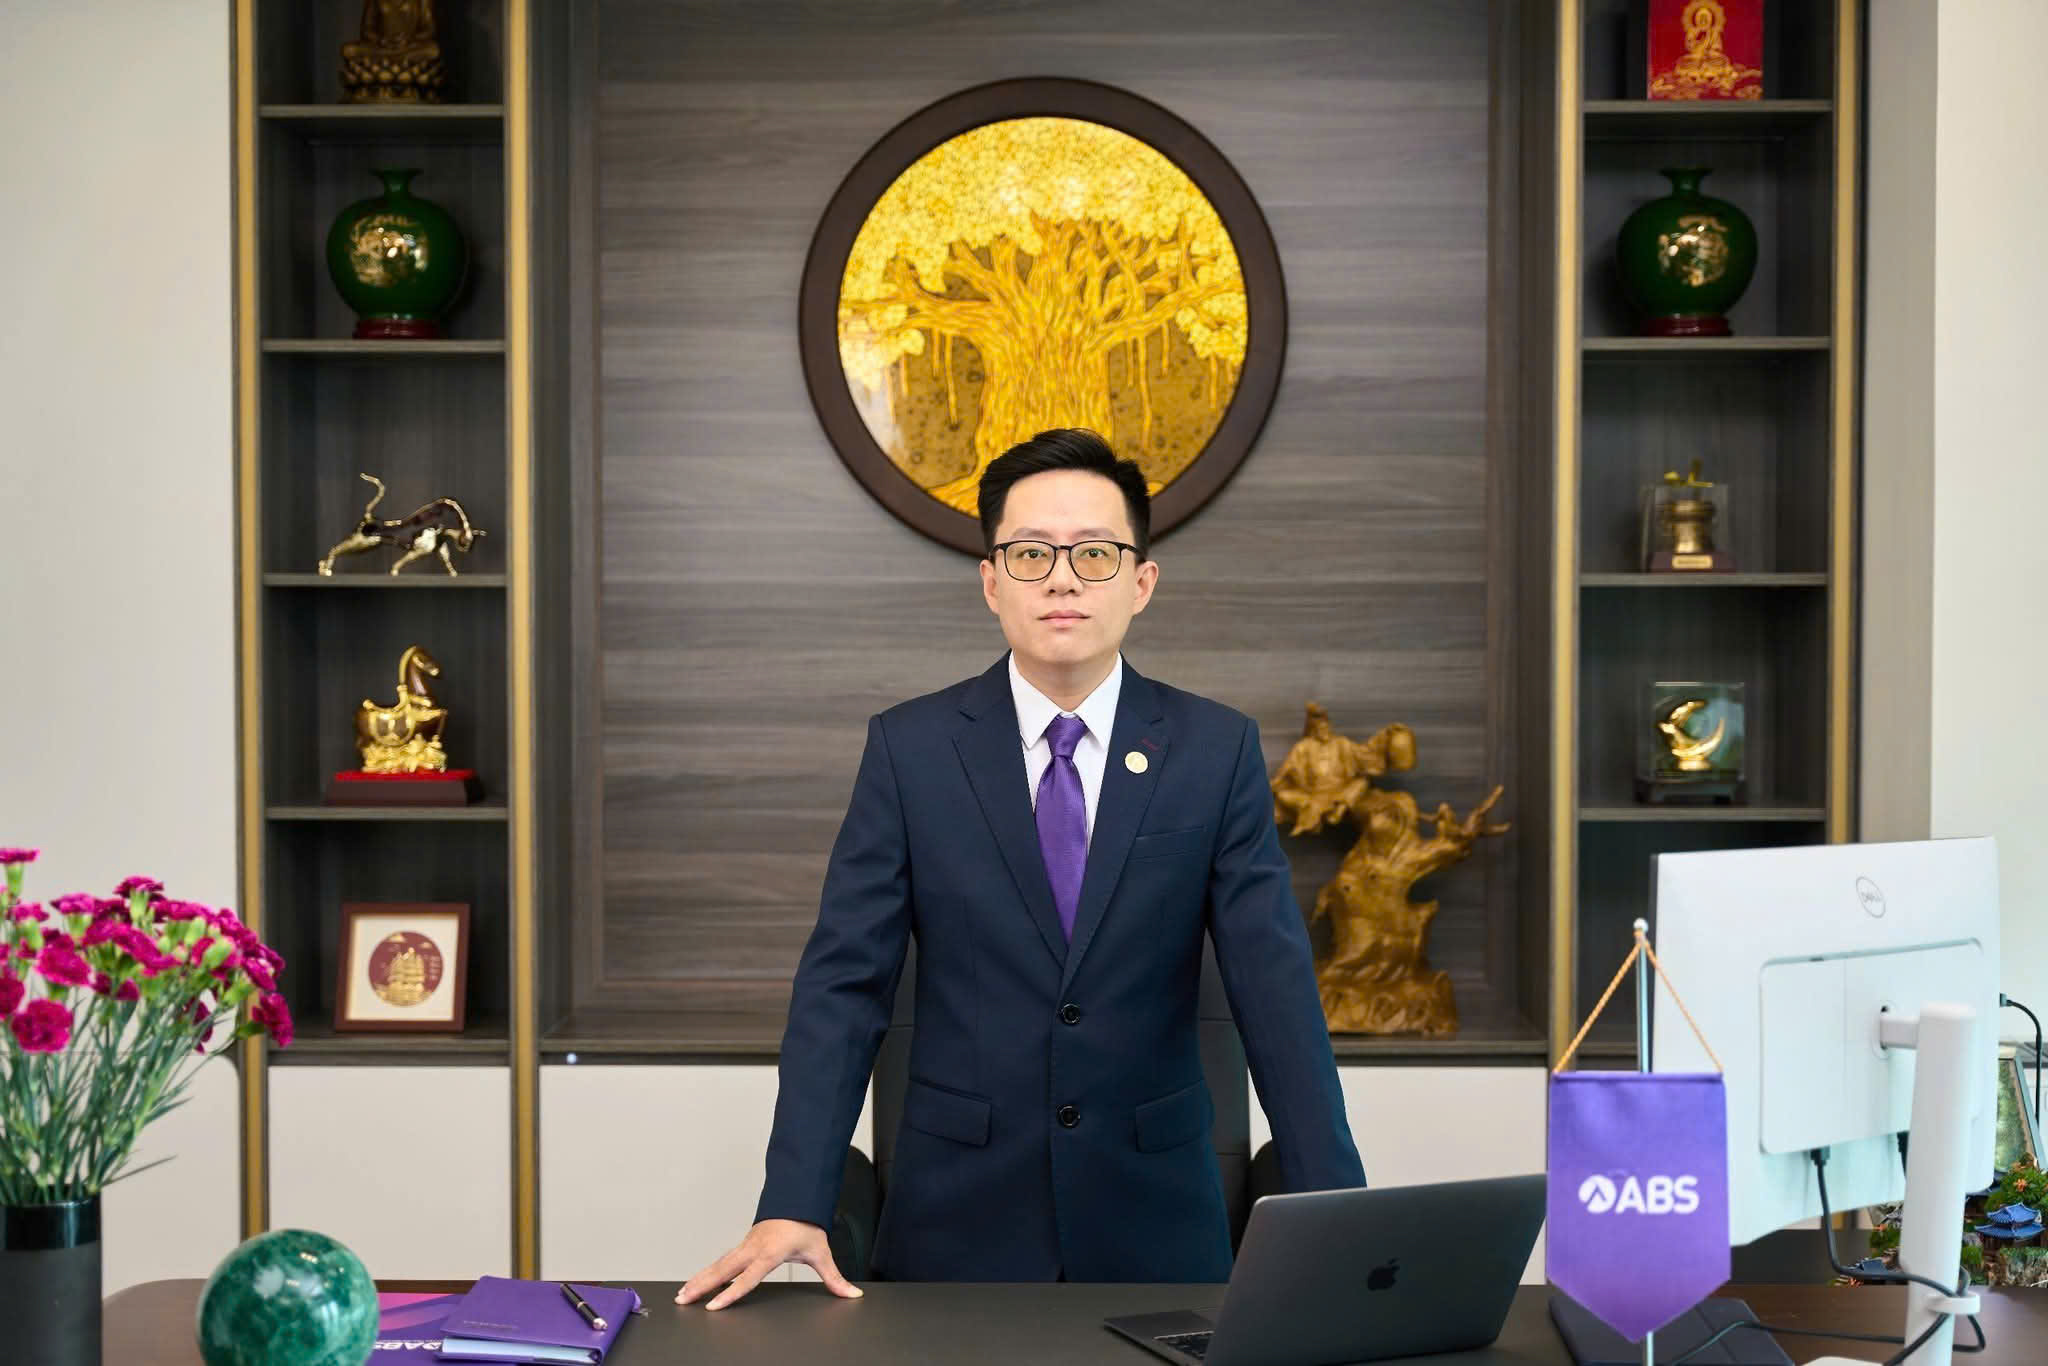 |
| Ông Nguyễn Thế Minh - Giám đốc Khối Ngân hàng đầu tư, Phó Giám đốc Khối kinh doanh, CTCP Chứng khoán An Bình (ABS) |
Ông Minh cho biết, trên bản đồ tài chính toàn cầu, một cuộc dịch chuyển cấu trúc quy mô lớn đã diễn ra trong thập kỷ qua: dòng tiền chuyển hướng mạnh mẽ từ các quỹ quản lý chủ động sang quỹ thụ động (Passive Funds/ETFs).
Các quỹ thụ động có lợi thế đáng kể về chi phí. Cụ thể, tỷ lệ chi phí hoạt động (TER) của các quỹ chủ động thường dao động từ 0,75% đến 1,5%/năm, trong khi các quỹ ETF mô phỏng chỉ số FTSE Emerging Market (như Vanguard FTSE Emerging Markets ETF hay iShares Core FTSE EM) chỉ áp mức phí cực thấp, từ 0,07% đến 0,12%/năm.
Đồng thời, quy mô dòng vốn trực tiếp cũng tích cực. Khi gia nhập rổ FTSE Secondary Emerging, Việt Nam dự kiến chiếm tỷ trọng khoảng 0,4% – 0,7% trong chỉ số. Với tổng tài sản quản lý (AUM) của các quỹ thụ động mô phỏng rổ này, dòng vốn thụ động "chảy tự động" vào Việt Nam ngay sau thời điểm nâng hạng ước tính đạt hơn 2 tỷ USD. Nếu tính cả dòng vốn chủ động đi trước đón đầu, tổng lượng vốn ngoại giải ngân có thể đạt 8 tỷ USD trong giai đoạn 12 tháng; và đây là dòng vốn mới, ông Minh nhấn mạnh.
Tuy nhiên, khác với dòng vốn chủ động chấp nhận rủi ro kỹ thuật để tìm kiếm alpha, dòng vốn thụ động vận hành máy móc, tuân thủ tuyệt đối các tiêu chuẩn về quy mô, thanh khoản và khả năng truy cập thị trường. Do đó, lãnh đạo ABS nhận định, áp lực hạ tầng đặt ra 3 bài toán lớn cho thị trường chứng khoán Việt Nam.
Thứ nhất là quy mô vốn hóa và thanh khoản là thách thức lớn để giữ hạng và tăng tỷ trọng lớn hơn nữa. Để duy trì sự xuất hiện trong rổ chỉ số, thị trường cần tối thiểu 15 - 20 doanh nghiệp đạt quy mô vốn hóa lớn (trên 2,5 - 3 tỷ USD) cùng thanh khoản giao dịch bình quân ngày (ADTV) đạt từ 15 – 20 triệu USD/mã. Mục tiêu nâng quy mô vốn hóa toàn thị trường từ mức khoảng 65 - 70% GDP hiện tại lên 100% – 120% GDP giai đoạn 2026–2030, đồng thời duy trì thanh khoản toàn thị trường từ 1,5 - 2 tỷ USD/phiên. Trong đó, vốn hóa là mục tiêu hướng đến của thị trường và nhiều doanh nghiệp.
Thứ hai là gỡ nút thắt Room ngoại và Cơ chế NPF/NVDR. Khối ngân hàng và các doanh nghiệp đầu ngành hiện đang chiếm hơn 50% vốn hóa VN-Index, nhóm này thường xuyên trong tình trạng "kín room" ngoại 30% hoặc 49%. Việc thực thi hiệu quả cơ chế không yêu cầu ký quỹ 100% trước giao dịch (NPF - Non-Pre-Funding) theo Thông tư 68/2024/TT-BTC, kết hợp với việc đẩy nhanh triển khai Chứng chỉ lưu ký không có quyền biểu quyết (NVDR), là chìa khóa để khối ngoại mở rộng quy mô giải ngân vào các cổ phiếu trụ cột.
Thứ ba là phát triển sản phẩm tài chính và Công cụ phòng ngừa rủi ro. Các quỹ thụ động quy mô hàng tỷ USD đòi hỏi công cụ quản trị rủi ro đa dạng. Thị trường cần sớm đưa vào vận hành các hợp đồng tương lai chỉ số mới, sản phẩm Quyền chọn (Options), đồng thời hoàn thiện cơ chế cho vay chứng khoán (SBL) và bán khống (Short-selling) có kiểm soát.
“Nâng hạng ngày 21/9/2026 không phải là điểm đến cuối cùng, mà là vạch xuất phát của một cuộc chơi mới. Khả năng mở rộng quy mô vốn hóa, khơi thông room ngoại và đa dạng hóa sản phẩm sẽ là những yếu tố quyết định Việt Nam chỉ nhận một đợt sóng vốn ngắn hạn hay thực sự trở thành tâm điểm thu hút dòng vốn quốc tế dài hạn”, ông Thế Minh nhấn mạnh.
Phó chủ tịch UBCKNN: Doanh nghiệp cần tận dụng tối đa cơ hội từ nâng hạng thị trường
Khi đã mở được cửa rồi, nhà đầu tư nước ngoài đầu tư bao nhiêu, thị trường thu hút và huy động được bao nhiêu vốn phụ thuộc rất lớn...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm -
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III -
Vốn chính sách mở đường phát triển kinh tế nông hộ







-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng
-
 Grab tung gói giải pháp hơn 2.900 tỷ đồng
-
 Khảo sát của GSK: 79% người trưởng thành mắc bệnh mạn tính bị xáo trộn sinh hoạt khi nhiễm vi-rút hô hấp, trong đó có RSV