


 Đã phân bổ gần 2 triệu tỷ đồng vốn đầu tư công trung hạn 2026-2030
-
Đã phân bổ gần 2 triệu tỷ đồng vốn đầu tư công trung hạn 2026-2030
-
 Giải ngân chậm, Chủ tịch tỉnh Lâm Đồng thúc tiến độ
-
 Bộ trưởng Ngô Văn Tuấn làm việc với Bộ trưởng Bộ Tài chính Nhật Bản Katayama Katsuki
-
 Làm rõ ưu đãi dự án du lịch kết hợp kinh doanh bất động sản
-
Trình Quốc hội điều chỉnh 40,06 km² từ Phú Thọ về Hà Nội -
Việt Nam đề xuất JICA hỗ trợ đào tạo cán bộ lãnh đạo, quản lý giai đoạn 2028 - 2032
HoREA: Còn khoảng trống trong quy định kê khai thuế của doanh nghiệp
Trọng Tín
- 02/12/2020 08:19

Theo HoREA, quy định về kê khai thuế thu nhập doanh nghiệp và hoàn thuế đối với thuế thu nhập mà doanh nghiệp có giao dịch liên kết đã nộp thừa trong các nghị định mới, vẫn còn bất cập.
TIN LIÊN QUAN
Bất cập từ quy định kê khai thuế thu nhập doanh nghiệp
Trong Công văn gửi Thủ tướng Chính phủ và Bộ Tài chính mới đây, Hiệp hội Bất động sản TP.HCM (HoREA) cho rằng, tại Nghị định 126/2020/NĐ-CP ngày 19/10/2020 quy định về kê khai thuế thu nhập doanh nghiệp có nội dung: “tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 3 quý đầu năm tính thuế không được thấp hơn 75% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm.
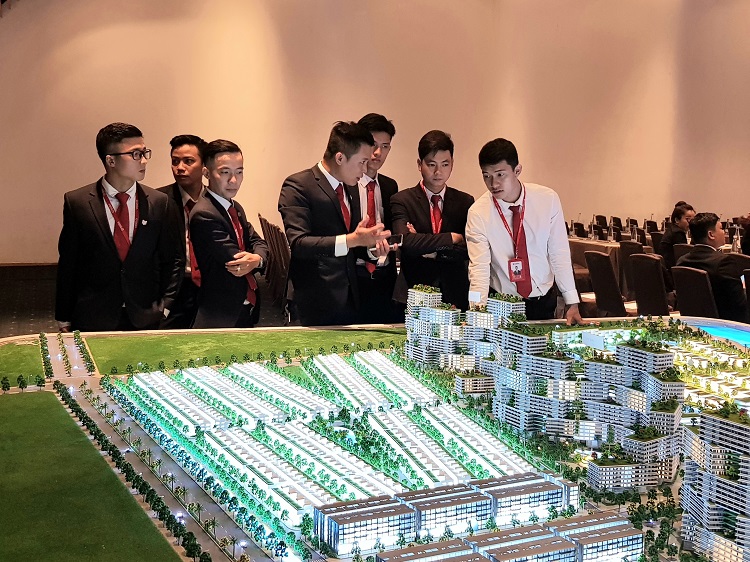 |
| Với các doanh nghiệp bất động sản, chỉ cần phát sinh một vài thương vụ ngoài kế hoạch, thì doanh nghiệp có thể vi phạm quy định của Nghị định 126/2020/NĐ-CP do doanh thu và lợi nhuận tăng đột biến (ảnh: Trọng Tín) |
Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 3 quý đầu năm thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý III đến ngày nộp số thuế còn thiếu vào ngân sách nhà nước”.
Nghị định cũng quy định, chậm nhất đến ngày 31/10 thì doanh nghiệp phải nộp thuế thu nhập doanh nghiệp quý III và số tạm nộp thuế 3 quý đầu năm, không được thấp hơn 75% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm.
Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 3 quý đầu năm thì phải nộp tiền chậm nộp, tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý III đến ngày nộp số thuế còn thiếu vào ngân sách nhà nước.
Theo ông Châu, quy định này rất bất cập đối với các doanh nghiệp bất động sản và các doanh nghiệp kinh doanh thương mại, dịch vụ, thường có doanh thu phát sinh đột biến trong quý 4 của năm, mà không thể tiên lượng trước trong kế hoạch doanh thu và lợi nhuận cả năm. Bởi lẽ, chỉ cần phát sinh một vài thương vụ ngoài kế hoạch, thì doanh nghiệp có thể vi phạm quy định trên đây do doanh thu và lợi nhuận tăng đột biến.
Chính vì vậy, HoREA kiến nghị Bộ Tài chính và Tổng cục Thuế cần quan tâm xem xét khi hướng dẫn thi hành Nghị định 126/2020/NĐ-CP, theo hướng có phân biệt trường hợp cố ý khai thấp doanh thu và lợi nhuận để chiếm dụng tiền thuế; hoặc trường hợp ngay tình, không cố ý khai thấp doanh thu và lợi nhuận, đối với các khoản doanh thu, lợi nhuận đột xuất.
Đồng thời, không xử phạt đối với trường hợp doanh nghiệp đã nộp báo cáo kế hoạch doanh thu và lợi nhuận quý IV, kèm theo danh mục các dự án, hoặc hoạt động kinh doanh, mà có phát sinh doanh thu và lợi nhuận ngoài kế hoạch đã kê khai đăng ký với ngành Thuế.
Và cả quy định hoàn thuế
Về quy định hoàn thuế đối với thuế thu nhập mà doanh nghiệp có giao dịch liên kết đã nộp thừa, HoREA cho rằng, Nghị định số 132/2020/NĐ-CP ngày 03/11/2020 có quy định: “Trường hợp người nộp thuế có số tiền thuế thu nhập doanh nghiệp, tiền chậm nộp đã nộp ngân sách nhà nước của năm 2017, năm 2018 lớn hơn số tiền thuế thu nhập doanh nghiệp, tiền chậm nộp đã xác định lại thì phần chênh lệch được bù trừ vào số thuế thu nhập doanh nghiệp từ năm 2020 đến hết năm 2024.
Kết thúc thời hạn trên, không xử lý số thuế còn lại chưa bù trừ hết”.
Với quy định này, HoREA cho rằng, do không quy định doanh nghiệp được hoàn thuế bằng tiền mặt, mà chỉ được bù trừ vào số thuế thu nhập doanh nghiệp từ năm 2020 đến hết năm 2024, nên chưa thật “sòng phẳng” với doanh nghiệp vì số tiền nộp thừa này là tiền của doanh nghiệp.
Bởi lẽ, những doanh nghiệp nói trên nếu bị lỗ trong năm 2020 - 2024, thì coi như không được nhận lại tiền hoàn thuế; hoặc đến hết năm 2024 mà vẫn chưa được hoàn thuế hết số tiền thuế được hoàn trả, thì doanh nghiệp cũng sẽ không được nhận số tiền hoàn thuế còn lại.
Để giải quyết bất cập về quy định hoàn thuế đối với mức trần chi phí lãi vay được khấu trừ, mà doanh nghiệp có giao dịch liên kết đã nộp thuế thu nhập doanh nghiệp (thừa) trong năm 2017 - 2018, HoREA kiến nghị Thủ tướng Chính phủ xem xét chỉ đạo bổ sung thêm quy định trường hợp doanh nghiệp đến hết năm 2024 chưa nhận được tiền hoàn thuế, hoặc còn một phần tiền hoàn thuế, thì số tiền hoàn thuế này sẽ được hoàn trả lại cho doanh nghiệp bằng tiền mặt.

Quy định mới về quản lý thuế đối với doanh nghiệp có giao dịch liên kết
Chính phủ vừa ban hành Nghị định 132/2020/NĐ-CP quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết, áp dụng từ kỳ tính...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Trình Quốc hội điều chỉnh 40,06 km² từ Phú Thọ về Hà Nội -
Việt Nam đề xuất JICA hỗ trợ đào tạo cán bộ lãnh đạo, quản lý giai đoạn 2028 - 2032 -
Chất vấn tại Quốc hội: Giảm thời gian, không giảm chất lượng -
Rà soát giải quyết dứt điểm các vụ việc khiếu nại, tố cáo tồn đọng, phức tạp, kéo dài -
Tổng Bí thư, Chủ tịch nước Tô Lâm thăm tỉnh Kanagawa của Nhật Bản -
Bổ sung cơ chế lựa chọn nhà đầu tư chiến lược đối với dự án bến cảng lớn -
Tạo khuôn khổ pháp lý hiện đại kiểm soát rủi ro, nâng cao vị thế hàng hóa Việt Nam
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 MSB được vinh danh tại 3 hạng mục giải thưởng ngân hàng uy tín năm 2026
-
 The Maris Vũng Tàu tạo đà phát triển từ kết quả kinh doanh năm 2026
-
 Mùa mua sắm cuối năm: Trả góp 0% có giúp iPhone 18 Pro Max hút khách?
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Dược - Thiết bị y tế
-
 Từ thỏa thuận đầu tư tại Nhật Bản, EVF mở rộng cơ hội tiếp cận thị trường vốn quốc tế
-
 Chạm thẻ quyền năng - Săn deal rực rỡ: VPBank khởi động mùa mua sắm cuối năm với loạt ưu đãi hấp dẫn