


 Vàng, bitcoin đồng loạt giảm mạnh
-
Vàng, bitcoin đồng loạt giảm mạnh
-
 PNJ báo lỗ 2 tháng đầu quý III, dự kiến đóng 25-30 cửa hàng
-
 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán -
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
Ngân hàng Nhà nước đã tính giải pháp gỡ tiến độ cho gói hỗ trợ lãi suất 2%
Khánh Linh
- 18/09/2022 12:59

Ông Phạm Thanh Hà, Phó thống đốc Ngân hàng Nhà nước thừa nhận có e ngại từ các ngân hàng thương mại trong thực hiện gói hỗ trợ lãi suất 2%, nhưng đã có giải pháp.
TIN LIÊN QUAN
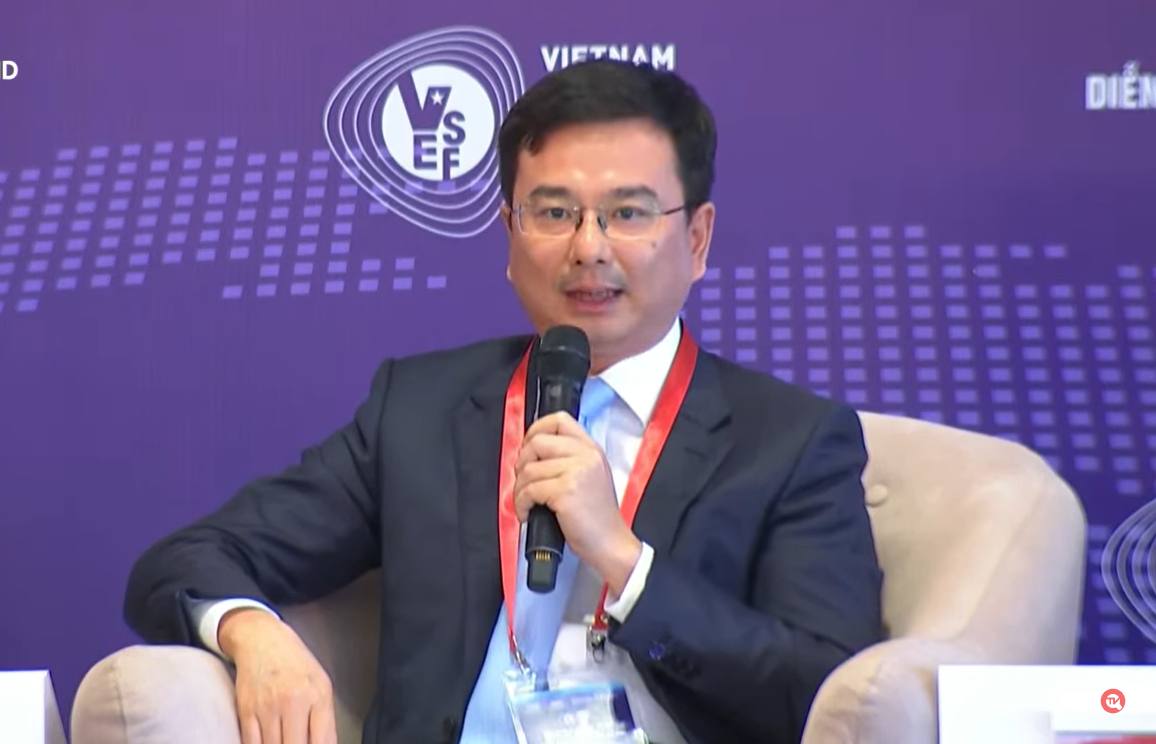 |
| Ông Phạm Thanh Hà, Phó thống đốc Ngân hàng Nhà nước tại phiên thảo luận bàn tròn về tình hình thực hiện các chính sách hỗ trợ doanh nghiệp và người lao động (Diễn đàn Kinh tế - Xã hội Việt Nam 2022) |
Sự chậm trễ trong triển khai gói hỗ trợ lãi suất 2% là một trong những câu hỏi được nhắc đến nhiều khi thảo luận về việc thực hiện các chính sách hỗ trợ doanh nghiệp và người lao động, tạo động lực phục hồi sản xuất, kinh doanh và phát triển bền vững của Diễn đàn Kinh tế - Xã hội Việt Nam 2022, đang diễn ra cả ngày 18/9 tại Hà Nội.
Nên ông Phạm Thanh Hà, Phó thống đốc Ngân hàng Nhà nước là một trong những diễn giả được chờ đợi nhất của phiên thảo luận bàn tròn sau khi các bài tham luận tổng quan được thực hiện.
Vì vậy, ông Hà đã rất tranh thủ phần thời gian của mình để giải thích kỹ càng tình hình thực hiện gói hỗ trợ lãi suất 2% ở cả góc độ thực tiễn và các giải pháp tháo gỡ.
Ngân hàng Nhà nước đã cố gắng điều hành chính xác tiền tệ và năm nay đảm mục tiêu quan trọng nhất là ổn định kinh tế vĩ mô và kiểm soát lạm phát và trong bối cảnh diễn biến của kinh tế toàn cầu phức tạp, ông Hà nhấn mạnh ngay từ đầu phần chia sẻ. Tương tự, chương trình hỗ trợ lãi suất 2% cũng là một trong nhiệm vụ trọng tâm của ngành ngân hàng trong năm nay.
“Ngân hàng Nhà nước cũng đã triển khai nhanh chóng một loạt các cái biện pháp. Thứ nhất là hoàn thiện hành lang pháp lý. Ngân hàng Nhà nước đã ban hành Thông tư 03 ngay cùng ngày với Nghị định 31 để hướng dẫn các ngân hàng thương mại triển khai đến các đối tượng vay vốn”, Phó thống đốc Phạm Thanh Hà làm rõ các bước thực hiện từ phía Ngân hàng Nhà nước.
Ngân hàng Nhà nước cũng đã thu thập thông tin đăng ký từ các ngân hàng thương mại để tiến hành đề xuất cùng với các bộ phân bổ ngân sách bốn mươi ngàn tỷ của gói hỗ trợ trong hai năm. Theo đó, năm nay dự kiến phân bổ khoảng 16.000 tỷ đồng, sang năm là 24.000 tỷ đồng.
Ngân hàng Nhà nước đã tiến hành triển khai, hướng dẫn các ngân hàng thương mại, đã ra một bộ với 20 vấn đề cần phải giải đáp cho các ngân hàng thương mại trong quá trình triển khai, như đối tượng, phương thức, cách đăng ký, cách lập dự toán cũng như cách thức quyết toán.
“Các ngân hàng thương mại được yêu cầu phải tập trung mọi nguồn lực để triển khai nhanh các gói hỗ trợ này đến người vay vốn. Công tác truyền thông cũng rất được chú trọng để các đối tượng có thể hiểu rõ được chính sách”, ông nói.
Tuy nhiên, ông Hà thừa nhận, dù bắt đầu triển khai trên thực tế nhưng số liệu còn khiêm tốn.
Dư nợ cho vay đến giờ là khoảng trên 4.400 tỷ đồng và đến được với 550 khách hàng và cái doanh số tiền mà hỗ trợ là trên 13 tỷ đồng.
Đại diện Ngân hàng Nhà nước cũng giải thích rõ, hoạt động cho vay các hệ thống ngân hàng thương mại diễn ra một cách bình thường và mặc dù Nghị định 31 hay là Thông tư 03 ban hành vào tháng 5/2022, nhưng phạm vi hỗ trợ là tính tất cả khoản dư nợ từ ngày 1/1/2022.
Theo cái đánh giá nhanh của Ngân hàng Nhà nước, trên cơ sở thống kê từ các thương mại thì tổng số dư nợ mà có thể thuộc phạm vi của chương trình này là khoảng 800 ngàn tỷ đồng.
Tuy nhiên, việc triển khai phụ thuộc vào nhiều yếu tố, ví dụ như là khách hàng, mặc dù là đối tượng, có nhu cầu hỗ trợ hay không lập hồ sơ..., ngân hàng thương mại cũng phải xem xét và phê duyệt theo đúng quy định của pháp luật.
Dù vậy, ông Hà cũng thừa nhận, gói hỗ trợ lãi suất 2% chưa được như kỳ vọng, có khó khăn, vướng mắc và cần phải giải quyết trong thời gian tới.
Các nhóm khó khăn, vướng mắc cần phải tập trung giải quyết đã được Ngân hàng Nhà nước xác định.
Thứ nhất là đối tượng được hỗ trợ lãi suất. Đang có hai câu hỏi lớn. Một là, trường hợp khách hàng hoạt động đơn ngành mà là đa ngành, đa lĩnh vực, nếu một trong những lĩnh vực đó thuộc ưu tiên thì có được hỗ trợ hay không. Thứ hai nữa là có nhiều hộ gia đình là khách hàng vay vốn của ngân hàng thương mại nhưng lại không đăng ký kinh doanh.
Thứ hai là phương pháp, tiêu chí đánh giá khách hàng có khả năng, phương án sản xuất kinh doanh có khả năng phục hồi.
Khó khăn ở nội dung này là có thể có sự khác biệt giữa sự đánh giá, thẩm định của ngân hàng thương mại, ngân hàng cho vay với đánh giá có thể có sau này của các cơ quan kiểm tra, thanh tra hay kiểm toán về thế nào là khách hàng có khả năng phục hồi; đánh giá tính khả thi của dự án tính cái thời điểm thẩm định dự án và quyết định giải ngân... Trong quá trình hoạt động sản xuất - kinh doanh, nhiều biến cố ngoài thị trường có thể dẫn đến phương án ban đầu có thể khả thi, nhưng sau đó thì có thể khó khăn trong trả nợ...
“Chúng tôi đã nhận diện được 2 khó khăn trên và cũng đề nghị các bộ liên quan, như Bộ Kế hoạch - Đầu tư, Bộ Tư pháp, Kiểm toán nhà nước... để cùng thống nhất phương án xử lý.
Theo ông Hà, phương án được đưa ra là khách hàng sẽ tự xác định cái ngành nghề kinh doanh của mình và khẳng định thuộc đối tượng được hỗ trợ lãi suất.
Về đánh giá khả năng phục hồi, ngân hàng cho vay sẽ là người đánh giá chính là khẳng định được khách hàng có khả năng phục hồi hay không để thuộc đối tượng hỗ trợ lãi suất.
“Chúng tôi cũng thấy có vấn đề tâm lý mà các diễn giả đã nêu ra là sự e ngại của từ phía ngân hàng cho vay là ngân hàng thương mại. Vì trước đây, có một số gói hỗ trợ lãi suất cũng đã triển khai và cũng khó khó khăn nhất định trong giải ngân và đặc biệt là khâu quyết toán”, ông Hà chia sẻ.
Sắp tới, Ngân hàng Nhà nước sẽ triển khai các nhóm, tổ liên ngành khảo sát tình hình thực tế triển khai tại các địa phương, tại các ngân hàng thương mại để nắm bắt và có giải đáp thắc mắc cũng như giải quyết vướng mắc trong thực tế
Tiếp tục tổ chức các hội nghị kết nối giữa ngân hàng, của doanh nghiệp để doanh nghiệp hoặc người vay vốn có thể là cung cấp thêm các thông tin, các khó khăn, vướng mắc trong quá trình triển khai.
Cuối cùng, ông Hà nhắc đến thực hiện tiếp tục hoàn thiện chính sách, các điều kiện hoặc thủ tục tháo gỡ khó khăn cho khách hàng vay vốn.
Mục tiêu là có thể triển khai nhanh hơn gói hỗ trợ lãi suất trong thời gian tới.
TS. Cấn Văn Lực chỉ các lý do khiến tín dụng tăng nóng, ngân hàng chịu nhiều áp lực
Kinh tế phục hồi, thị trường trái phiếu doanh nghiệp sụt giảm, giải ngân vốn đầu tư công chậm... là các lý do khiến toàn bộ nhu cầu vốn của...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu -
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép
-
1  Bất động sản công nghiệp trước cuộc đua tạo lợi thế mới
-
2  Bất động sản công nghiệp Việt Nam: Bước ngoặt chiến lược giữa làn sóng tái cấu trúc toàn cầu
-
3  Luật Phát triển doanh nghiệp nhỏ và vừa khuyến khích phát triển cả quy mô và chất lượng doanh nghiệp
-
4  Gìn giữ giá trị trong mô hình phát triển mới




-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước