


 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
 TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
-
 SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026
Ngân hàng tính chuyện “về quê”
Hà Tâm
- 06/11/2016 20:34

Cạnh tranh thu hút từng khách hàng ở thành thị, nhưng nhiều ngân hàng đang bỏ trống thị trường nông thôn. Đây cũng là lý do mà Ngân hàng Nhà nước Việt Nam (NHNN) đặt mục tiêu có 15% số chi nhánh, phòng giao dịch của các ngân hàng mở tại địa bàn này trong 5 năm tới.
TIN LIÊN QUAN
Nơi khốc liệt, chỗ đìu hiu
Trao đổi với phóng viên Báo Đầu tư, lãnh đạo Ngân hàng Agribank Diễn Châu (Nghệ An) cho biết, riêng ngã ba thị trấn Diễn Châu có tới gần 40 ngân hàng TMCP góp mặt, cứ vài chục mét lại thấy phòng giao dịch của một ngân hàng. Trong khi đó, nhiều vùng nông thôn, vùng xa ở Nghệ An, tìm mỏi mắt cũng không thấy bóng dáng ngân hàng nào, trừ Agribank và Ngân hàng Chính sách xã hội.
Mặc dù hệ thống ngân hàng nước ta đang gánh nhiệm vụ cung ứng vốn chính cho nền kinh tế, song đáng lo là tình trạng tập trung vốn đang khá cao, chỉ dồn vào một số khu vực, đối tượng doanh nghiệp và một số địa bàn dễ tiếp cận vốn, còn phần đông người dân ở nông thôn vẫn chưa thể tiếp cận dịch vụ ngân hàng. Thống kê cho thấy, hiện mới có khoảng 30% dân số Việt Nam có tài khoản ngân hàng (hơn 36 triệu tài khoản cá nhân), tập trung chủ yếu ở khu vực thành thị.
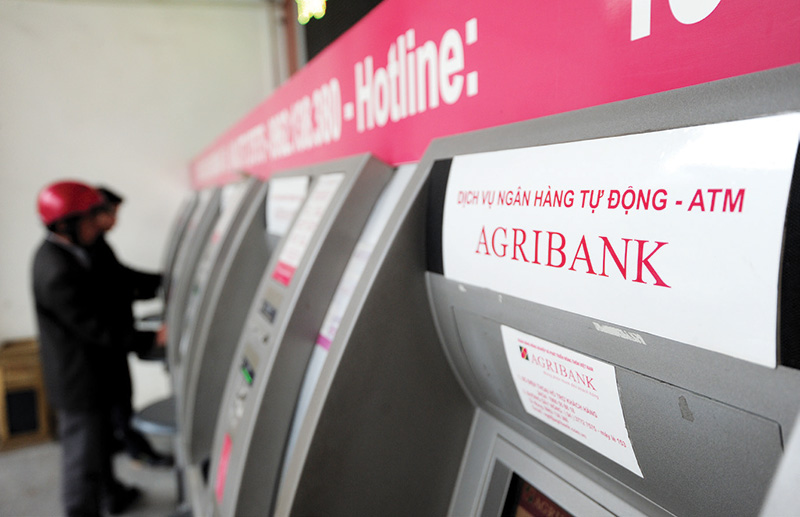 |
| Phần đông người dân ở nông thôn vẫn chưa thể tiếp cận các dịch vụ ngân hàng |
Ông Phạm Xuân Hòe, Phó viện trưởng phụ trách Viện Chiến lược ngân hàng (Ngân hàng Nhà nước) cho hay, thời gian qua, ngành ngân hàng đã nâng cao khả năng cung ứng cho nền kinh tế, các kênh cung ứng dịch vụ ngân hàng đều phát triển. Cụ thể, toàn hệ thống có 9.787 chi nhánh, phòng giao dịch; 16.937 máy ATM; 222.831 máy POS. Mỗi năm, toàn hệ thống huy động trên 6 triệu tỷ đồng, dư nợ 4,66 triệu tỷ đồng (năm 2015).
Tuy nhiên, cũng theo ông Hòe, mới có 20% dân số nông thôn tiếp cận tín dụng ngân hàng. “Mức độ tiếp cận dịch vụ của dân cư và doanh nghiệp chưa đồng đều theo khu vực địa lý cũng như quy mô kinh doanh”, ông Hòe thừa nhận.
Về phía ngân hàng thương mại, ông Phạm Đức Tuấn, Phó tổng giám đốc Agribank khuyến nghị, để “phổ cập” hơn nữa dịch vụ ngân hàng, các ngân hàng thương mại cần lưu tâm hơn tới việc mở rộng mạng lưới, sắp xếp mạng lưới phù hợp, nhằm nâng cao năng lực cung ứng dịch vụ ngân hàng.
Tăng kênh ngân hàng, phủ sóng làng quê
Hiện cả nước có gần 10.000 chi nhánh, phòng giao dịch của các ngân hàng thương mại, trong đó Agribank đã chiếm tới gần 1/4. Rất nhiều ngân hàng thương mại cổ phần hầu như không có mạng lưới ở địa bàn nông thôn.
Để tăng khả năng tiếp cận dịch vụ ngân hàng của nền kinh tế, tháng 9/2016, Thủ tướng Chính phủ đã ban hành Quyết định số 1726/QĐ-TTg (Đề án 1726). Một trong những mục tiêu của Đề án là gia tăng kênh cung ứng dịch vụ ngân hàng, đưa dịch vụ ngân hàng về với vùng sâu, vùng xa.
Ông Phạm Xuân Hòe cho hay, những mục tiêu lớn của Đề án là đến năm 2020 có 70% dân số trưởng thành mở tài khoản ngân hàng, có ít nhất 20 chi nhánh/phòng giao dịch/100.000 dân số trưởng thành, khoảng 30.000 máy ATM (40 máy/100.000 dân số trưởng thành). Đặc biệt, Đề án cũng đặt mục tiêu có khoảng 15% số chi nhánh, phòng giao dịch của ngân hàng thương mại mở tại địa bàn nông thôn. Khoảng 35 - 40% người trưởng thành ở nông thôn gửi tiết kiệm tại các tổ chức tín dụng...
Mặc dù vậy, việc ngân hàng “phủ sóng” làng quê không hề dễ dàng. Vài năm gần đây, nhiều ngân hàng TMCP như BIDV, SHB, LienVietPostBank... đã đẩy mạnh hoạt động ở khu vực nông thôn. Trường hợp của LienVietPostBank cho thấy, dù đã “kết hôn” với Tiết kiệm Bưu điện, với tham vọng biến 10.000 điểm bưu điện kết hợp ngân hàng trên cả nước thành mạng lưới lớn nhất cả nước, đặc biệt là thị trường nông thôn, song sau 5 năm sáp nhập, hiệu quả của mạng lưới này vẫn chưa thấy rõ. Riêng cho vay trên kênh phòng giao dịch bưu điện của ngân hàng này trong năm 2015 mới chỉ dừng lại ở con số vài ngàn tỷ đồng.
Với nhiều ngân hàng khác, việc chuyển hướng về quê cũng mới chỉ dừng ở địa bàn huyện, thị trấn, thị tứ. Hầu như cắm chốt tận địa bàn nông thôn vẫn chỉ mới có Agribank.
Theo các chuyên gia ngân hàng, việc khuyến khích ngân hàng về quê để tăng độ phủ sóng dịch vụ ngân hàng với đa số người dân là chủ trương hợp lý. Tuy nhiên, trước khi khuyến khích ngân hàng về quê, NHNN cần có quy hoạch mạng lưới để có sự phân bổ phù hợp.
Ngoài ra, với các nhà băng ít kinh nghiệm hoạt động ở địa bàn nông thôn, việc thành lập phòng giao dịch mới ở khu vực này là hết sức tốn kém, không hiệu quả. Do đó, để khai phá thị trường này, ngân hàng cần tìm cách ứng dụng công nghệ tin học và công nghệ viễn thông để cho ra đời những sản phẩm dịch vụ và kênh bán hàng mới, phù hợp với người dân khu vực này.
“Nhắm mắt” làm theo chỉ đạo, cán bộ ngân hàng dễ... vào tù
Thẩm định trên giấy, giải ngân dễ dãi, “nhắm mắt” giải ngân theo chỉ đạo khiến cán bộ ngân hàng rất dễ vướng vào vòng lao lý.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép -
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng








-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước