


 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
 Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng
-
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc...
Nhà băng âm thầm "tung chiêu" huy động tiền gửi
Thuỳ Vinh
- 30/06/2016 10:27

Tuy không rầm rộ, song cuộc cạnh tranh về lãi suất huy động vốn vẫn đang nóng dần giữa các nhà băng, nhất là với những ngân hàng nhỏ. Ngoài việc tăng khuyến mãi, các ngân hàng còn cộng thêm biên độ lãi suất từ 0,1-0,3%/năm, tập trung chủ yếu ở kỳ hạn dài 13-15 tháng.
Chị Nguyễn Minh Thanh (quận 11, TP. HCM) cho biết, với sổ tiết kiệm sắp đáo hạn trị giá gần 2 tỷ đồng của mình, chị được phía ngân hàng mời gửi tái tục. Tuy nhiên, do thấy lãi suất tiết kiệm thời gian qua ở mức ổn định và khả năng khó tăng mạnh, chị Thanh đã thông báo cho ngân hàng để tất toán, chuyển qua kênh đầu tư khác. Nhưng ngay sau khi nhận được thông báo, ngân hàng này đã mời chào chị mức lãi suất khác ngoài bảng lãi suất niêm yết. Cụ thể, với kỳ hạn dài ngày 13-15 tháng, lãi suất thực ngân hàng sẽ trả cho chị từ 7,5-7,7%/năm, thay vì 7,1-7,3%/năm như niêm yết!
Một trường hợp khác là bà Trần Thanh An cho biết, ngoài được cộng thêm lãi suất, một số ngân hàng còn có chính sách ưu tiên cho khách hàng có độ tuổi từ 35-39 trở lên, với lãi suất ưu đãi cộng thêm ở mức khoảng 0,2%/năm. Do đó, bà An đã chọn một ngân hàng có chi nhánh ở đường Nguyễn Công Trứ, quận 1, TP. HCM để gửi tiết kiệm, kỳ hạn tiền gửi 15 tháng với tổng mức lãi suất nhận được lên tới 7,7%/năm (cao hơn mức lãi suất niêm yết tối đa dành cho khách hàng từ 39 tuổi trở lên của ngân hàng này là 7,6%/năm, có số tiền gửi từ 1 tỷ đồng trở lên).
Theo tìm hiểu của Đầu tư Chứng khoán, cuộc đua lãi suất huy động tiền gửi không chỉ “nóng” giữa các ngân hàng, mà sự cạnh tranh còn diễn ra giữa các chi nhánh, phòng giao dịch trong cùng một nhà băng nhằm thu hút vốn tiết kiệm. Chẳng hạn, cùng một khách hàng gửi tiết kiệm ở chi nhánh A, nhưng sang rút tại chi nhánh B sẽ được mời chào mức lãi suất cao hơn…
Theo nhận định của một chuyên gia tài chính, nhiều khả năng lãi suất tiết kiệm sẽ tiếp tục nhích nhẹ trong thời gian tới, nhất là khi tín dụng toàn ngành ngân hàng dần được cải thiện. Trong khi đó, nhu cầu vốn của khách hàng, nhất là khách hàng doanh nghiệp thường tăng cao nửa cuối năm, nên việc chuẩn bị tốt cho thanh khoản nhằm đáp ứng mùa cao điểm kinh doanh là vấn đề luôn được các nhà băng quan tâm.
Mặt khác, không như trước đây, khi có nhu cầu vốn, các nhà băng thay vì vay mượn trên thị trường 2 (thị trường liên ngân hàng), thì nay khai thác triệt để thị trường 1 (huy động vốn từ dân cư), do việc vay mượn trên thị trường 2 khá rủi ro và có những hạn chế nhất định.
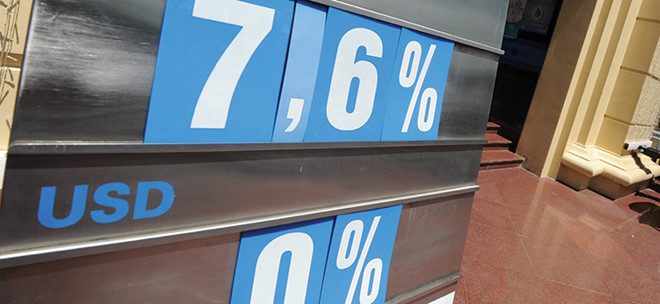 |
| Ngoài mức lãi suất ưu đãi ban đầu, khách hàng còn được cộng thêm biên độ lãi suất từ 0,1 - 0,3%/năm |
Tổng giám đốc một ngân hàng cho biết, việc sử dụng vốn trên thị trường 2 “như con dao hai lưỡi”, nếu không có nhu cầu vốn cấp bách, sẽ hạn chế tối đa vay mượn vốn trên thị trường này. Điều này lý giải vì sao lãi suất tiền gửi tiết kiệm thường tăng trong nửa cuối năm.
Thực tế cho thấy, ngoài việc cộng thêm biên độ lãi suất, các nhà băng còn rầm rộ tung khuyến mãi để thu hút người gửi tiền. Chẳng hạn, NCB triển khai chương trình ưu đãi dành cho các khách hàng cá nhân gửi tiền tiết kiệm từ 100 triệu đồng, kỳ hạn 1 tháng trở lên sẽ được tặng 1 thẻ cào điện tử trúng thưởng tiền mặt, giá trị 500.000 đồng... Viet Capital Bank đồng loạt tăng lãi suất các sản phẩm tiền gửi thông thường, tiền gửi online và tiết kiệm 39+, với mức lãi suất tối đa 7,7%/năm…
Hay tại OCB, lãi suất được điều chỉnh tăng theo từng thời kỳ, phương thức trả lãi linh hoạt, được vay cầm cố ưu đãi… là những điểm mới khi khách hàng tham gia sản phẩm “Tiết kiệm toàn phát”.
Theo TS. Bùi Quang Tín, Khoa Quản trị kinh doanh, Trường Đại học Ngân hàng TP. HCM, sự kiện Anh rời EU, đã có những tác động nhất định đến một số kênh đầu tư (chứng khoán, vàng, ngoại tệ…) và thị trường tài chính sẽ còn diễn biến khó lường. Do đó, kênh gửi tiền tiết kiệm vẫn là kênh an toàn và còn tăng sức hấp dẫn với xu hướng lãi suất tăng. Lãi suất trung bình có thể đạt tới trên 8%/năm ở các kỳ hạn dài.
Trong khi đó, TS. Trần Du Lịch, Thành viên Hội đồng tư vấn chính sách tài chính, tiền tệ quốc gia cho rằng, từ nay đến cuối năm, lãi suất khó tăng cao, song cũng rất khó giảm. Vì vậy, mục tiêu đặt ra là cố gắng giữ được mặt bằng lãi suất ổn định như hiện nay.
Biến tướng kinh doanh tiền đa cấp online, lãi suất khủng tới 540%/năm
Thành lập rồi nhanh chóng biến mất, song với mức lãi suất quá khủng, các sàn đầu tư tài chính “cho - nhận” mới vẫn liên tiếp ra đời, mang theo...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
 Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng
-
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp -
Thêm 2 công ty chứng khoán bị xử phạt








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai