


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
Những cổ phiếu cần quan tâm ngày 30/8
Thanh Thuý (Tinnhanhchungkhoan.vn)
- 30/08/2017 07:13

Báo Đầu tư xin trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 30/8 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Khuyến nghị mua cổ phiếu CMG trung và dài hạn
CTCK BIDV (BSC)
Theo báo cáo tài chính của CTCP Tập đoàn Công nghệ CMC (CMG), doanh thu thuần quý I/2017 đạt 1.040 tỷ đồng (tăng 5,37% so với cùng kỳ năm trước), biên lợi nhuận gộp đạt 13,47%, tăng nhẹ so với mức 12,96% của cùng kỳ 2016. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 26,51 tỷ đồng (tăng 28,59% so với cùng kỳ), EPS đạt 398 đồng/CP.
CMG ước tính trong quý II sẽ ghi nhận doanh thu đạt khoảng 1.109 tỷ đồng, lợi nhuận trước thuế hợp nhất quý II đạt khoảng 55,6 tỷ đồng (tăng 11,87% so với cùng kỳ năm trước).
Chúng tôi vẫn tiếp tục duy trì khuyến nghị mua trung và dài hạn với cổ phiếu CMG, giá mục tiêu 20.359 đồng/CP như trong báo cáo triển vọng ngành quý III/2017. Chúng tôi ước tính doanh thu năm 2017 của CMG sẽ đạt 5.042 tỷ đồng, lợi nhuận sau thuế hợp nhất đạt 198 tỷ đồng, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ là 156 tỷ đồng (tăng trưởng 26,5%), EPS khoảng 2.237 đồng/CP.
2. Khuyến nghị mua cổ phiếu MBB
CTCK Bản Việt (VCSC)
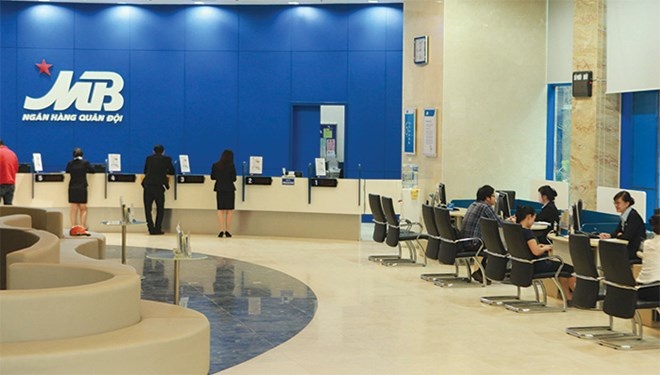 |
Vì NIM trong 6 tháng đầu năm của Ngân hàng TMCP Quân đội (MBB) tăng nên chúng tôi cho rằng cả năm sẽ đạt 3,8%, tăng 20 điểm cơ bản từ 3,6% năm 2016. Chúng tôi điều chỉnh tăng dự báo thu nhập lãi cả năm lên 9.600 tỷ đồng (tỷ lệ tăng trưởng kép hàng năm 2016-2019 đạt 20%) trên cơ sở dự báo tín dụng 2016-2019 đạt tăng trưởng kép hàng năm 16% và NIM tăng mạnh.
Bên cạnh đó, với mảng kinh doanh cốt lõi đạt tăng trưởng mạnh và CIR khống chế tại mức 42% năm 2017, lợi nhuận của MBB dự báo sẽ đạt 3.700 tỷ đồng, tăng 26,5% so với 2016.
Dự báo lợi nhuận 2017 và 2018 của MBB được điều chỉnh tăng lần lượt 18% và 22%. Chúng tôi cho rằng mức định giá này là hấp dẫn với P/B 1,4 lần so với các ngân hàng khác là 1,5 lần.
Vì vậy, chúng tôi giữ khuyến nghị mua dành cho MBB với giá mục tiêu điều chỉnh tăng từ 23.025 đồng/cổ phiếu lên 27.000 đồng/cổ phiếu, tổng mức sinh lời 25,4%.
Khuyến nghị trung lập đối với ngành đường đến cuối năm 2017
CTCK FPT (FPTS)
Sản lượng sản xuất trong nước thặng dư không đáng kể sau khi cân đối cung - cầu vụ 2016/2017, tuy nhiên, cần theo dõi tình hình đường nhập lậu ngày càng phức tạp, ảnh hưởng đến nhu cầu sử dụng đường và giá đường trong nước.
Hơn nữa, giá đường thế giới đang có xu hướng giảm sẽ ảnh hưởng đến giá đường trong nước nhưng không nhiều, do ngoài lượng nhập khẩu trong hạn ngạch và đường nhập khẩu từ Lào, năm nay có thể sẽ không phải nhập khẩu bổ sung như vụ trước.
Ngành được đánh giá là kém khả quan do đường sản xuất trong nước bị cạnh tranh bởi đường Thái Lan trong khi chưa kịp nâng cao năng lực cạnh tranh.
Giai đoạn 2020-2022 ngành sẽ có mức độ cạnh tranh cao. Các doanh nghiệp đạt được hiệu quả từ những cải cách hiện tại và trong thời gian tới có thể hạ được giá thành sản xuất và tiếp tục tăng trưởng.
Còn những doanh nghiệp nhỏ, sức cạnh tranh yếu sẽ dần bị đào thải ra khỏi ngành. Cần theo dõi diễn biến trong các xu hướng M&A của ngành, và các doanh nghiệp quy mô lớn như SBT, QNS, LSS và doanh nghiệp có giá thành sản xuất mía thấp như SLS.
Giải mã năng lực nhà thầu Sáng Ban Mai
Là nhà sản xuất, cung cấp máy phát điện hàng đầu Việt Nam, Công ty cổ phần Sáng Ban Mai không chỉ vững vàng ở thị trường nội địa, mà còn...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
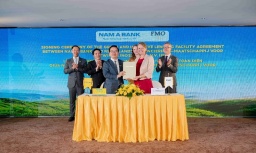 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới




-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc