


 Chứng khoán phiên 14/10: Cổ phiếu nhà Vin chịu sức ép, VN-Index suýt mất mốc 1.700
-
Chứng khoán phiên 14/10: Cổ phiếu nhà Vin chịu sức ép, VN-Index suýt mất mốc 1.700
-
 Khơi thông dòng vốn xanh: Nút thắt không nằm ở nguồn tiền
-
 Gỡ nút thắt để đưa giá trị carbon vào quyết định tín dụng
-
 Áp lực trả nợ gia tăng mạnh, doanh nghiệp yếu dễ gặp khó trong tái cấp vốn
-
Hoàn thiện thể chế song hành với phát triển thị trường carbon và tài chính xanh -
Vận hành thị trường carbon hiệu quả, đa dạng hóa nguồn tài chính cho chuyển đổi xanh
Nợ xấu tăng và trách nhiệm từ hai phía
Minh Nhung
- 19/10/2023 08:13

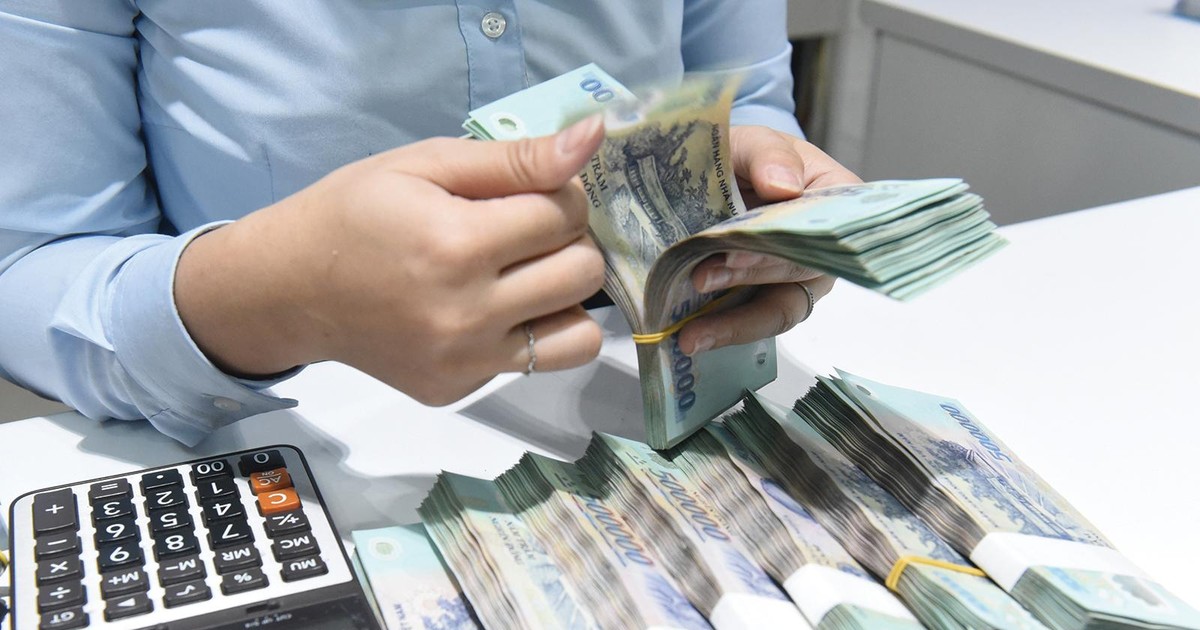
Với việc nợ xấu ngân hàng tăng, có người cho là do người vay, trong khi ý kiến khác quy trách nhiệm cho người cho vay.
TIN LIÊN QUAN
 |
Phía người vay
Người vay không thể đứng ngoài trách nhiệm đối với nợ xấu của ngân hàng. Khi lãi suất cho vay cao, người vay gặp khó khăn trong việc trả nợ thì dễ hiểu, nhưng nay, sau 4 lần giảm lãi suất điều hành, kéo theo lãi suất cho vay của các ngân hàng thương mại giảm khoảng 1% so với cuối năm trước, mà nợ xấu tăng lên, thì cần phải tìm hiểu nguyên nhân.
Thực tế, tỷ suất lợi nhuận của doanh nghiệp thấp do nhiều nguyên nhân.
Trước hết và quan trọng nhất là hiệu quả hoạt động của người vay rất thấp. Tỷ suất lợi nhuận trước thuế bình quân năm 2021 chỉ đạt 4,29%, không những thấp hơn lãi suất đi vay, mà còn thấp hơn cả lãi suất gửi ngân hàng, trong đó có nhiều ngành, lĩnh vực còn mang dấu âm (lỗ) hoặc có tỷ suất lợi nhuận thấp hơn tỷ suất chung. Tỷ suất lợi nhuận trước thuế năm 2023 có thể còn thấp hơn năm 2021 và 2022. Doanh nghiệp gặp khó khăn ở cả đầu vào và đầu ra.
Ở đầu vào, tỷ trọng vốn từ ngân hàng lớn (khoảng 2/3 tổng giá trị tài sản), lãi suất dù đã hạ, nhưng vẫn còn khá cao. Việc tiếp cận vốn ngân hàng gặp khó khăn, trong khi nợ lớn…
Ở đầu ra, cầu tiêu dùng tuy tăng, nhưng quy mô vẫn còn thấp do tâm lý “tích cốc phòng cơ”, “thắt chặt chi tiêu” xuất hiện trong hơn 2 năm đại dịch vẫn còn tiếp tục. Xuất khẩu hàng hóa tuy có tăng trong mấy tháng gần đây, nhưng tính chung các kỳ này và khả năng cả năm so với cùng kỳ năm trước vẫn giảm, do nhu cầu thế giới còn thấp, mặc dù lãi suất cơ bản không tăng, nhưng vẫn ở mức cao; kim ngạch nhập khẩu còn giảm nhiều hơn xuất khẩu…, gây khó khăn về nguyên vật liệu để sản xuất đáp ứng nhu cầu trong nước và xuất khẩu trong chu kỳ sau…
Với việc doanh nghiệp gặp khó khăn về điều kiện vay, ngân hàng đã giảm bằng cách hoãn nợ, cơ cấu lại nợ…, nhưng chưa được nhiều.
Tổng hợp chung là nhu cầu vay vốn và khả năng tiếp cận vốn của nền kinh tế còn thấp và đó là trách nhiệm của người vay đối với nợ xấu tăng.
Về phía người cho vay
Về vị thế, người cho vay là các ngân hàng thương mại cũng là doanh nghiệp. Cho vay là phải “trông giỏ bỏ thóc”. Lãi suất cho vay giảm ít hơn lãi suất huy động, nhưng còn phải xử lý lãi suất huy động ở mức cao trong thời gian trước, do “độ trễ” của sự chuyển động của dòng vốn với mức lãi suất khác nhau.
Về tốc độ tăng tín dụng, tính đến cuối tháng 9 mới tăng 6,29%; sau 9 tháng còn thấp chưa bằng một nửa tốc độ tăng theo định hướng (14%); khả năng cả năm được dự báo chỉ đạt 12% và thuộc loại thấp so với nhiều năm trước (năm 2016 tăng 18,25%; năm 2017 tăng 18,28%; năm 2018 tăng 10,07%; năm 2019 tăng 13,65%; năm 2020 tăng 12,17%; năm 2021 tăng 13,6%; năm 2022 tăng 14,5%).
Về vai trò của tín dụng (vừa góp phần tăng trưởng kinh tế, vừa góp phần kiểm soát lạm phát theo mục tiêu, vừa bảo đảm an toàn hệ thống) có một số điểm đáng lưu ý.
Vai trò góp phần tăng trưởng kinh tế - mục tiêu ưu tiên hiện nay- sẽ gặp khó khăn khi tốc độ tăng trưởng tín dụng thấp.
Vai trò góp phần kiểm soát lạm phát theo mục tiêu có triển vọng đạt được, nhưng bắt đầu từ tháng 9, Chỉ số Giá tiêu dùng (CPI) tháng đột ngột tăng cao khác thường, lần đầu tiên CPI bình quân 9 tháng từ giảm đã quay đầu tăng, có thể cả năm không cao hơn 4%, nhưng có thể sẽ tăng cao vào Tết Nguyên đán.
Vai trò bảo đảm an toàn hệ thóng cũng còn gặp khó khăn, khi lãi suất tiền gửi giảm, dòng tiền sẽ không trở lại ngân hàng, mà có thể chạy vào bất động sản, trái phiếu doanh nghiệp, rồi vàng, tiền ảo, rồi vay ngân hàng này trả nợ ngân hàng kia…
Việc giải quyết nợ xấu phải được kết hợp bằng nhiều giải pháp đồng bộ, quyết liệt. Các ngân hàng phải hạ lãi suất cho vay, tập trung vào các ngành, lĩnh vực, nhất là công nghiệp chế biến - chế tạo, công nghệ cao, giảm tỷ trọng cho vay vào các lĩnh vực có nhiều rủi ro, nhất là trái phiếu doanh nghiệp, bất động sản. Mặt khác, vẫn phải giữ vị trí “trông giỏ bỏ thóc”, bảo đảm an toàn hệ thống… Các doanh nghiệp cần chuyển dịch cơ cấu, đón lõng các đơn hàng, tranh thủ lúc giá nhập khẩu còn giảm, cơ cấu lại các khoản nợ…
Nợ xấu ngân hàng phân hóa trong nửa đầu năm
Trong khi nợ xấu giảm ở nhiều ngân hàng, nhưng vẫn có không ít nhà băng nợ xấu có xu hướng tăng trong nửa đầu năm nay.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Thị trường carbon: Có sàn giao dịch, cần thêm hàng hóa và tín hiệu giá
-
 Bị lừa tiền qua mạng: Chuyên gia tội phạm và an ninh mạng chỉ cách "cứu" tài khoản khẩn cấp
-
 Quét mã QR bùng nổ tại Việt Nam: Nguy cơ "lệch nhịp" thanh toán với khách quốc tế?
-
 HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm
-
Bài toán vốn phía sau cuộc đua chuyển đổi xanh của doanh nghiệp -
Chứng khoán phiên 14/10: Cổ phiếu nhà Vin chịu sức ép, VN-Index suýt mất mốc 1.700 -
Khơi thông dòng vốn xanh: Nút thắt không nằm ở nguồn tiền -
Gỡ nút thắt để đưa giá trị carbon vào quyết định tín dụng -
Áp lực trả nợ gia tăng mạnh, doanh nghiệp yếu dễ gặp khó trong tái cấp vốn -
Hoàn thiện thể chế song hành với phát triển thị trường carbon và tài chính xanh -
Vận hành thị trường carbon hiệu quả, đa dạng hóa nguồn tài chính cho chuyển đổi xanh
-
 Viettel tung 4 gói cước 5G độc quyền trên Tammi với nhiều ưu đãi hơn
-
 GSK đồng hành cùng cộng đồng y khoa nâng cao nhận thức và cập nhật tiến bộ khoa học về hen nặng tại Việt Nam
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 14/10/2026
-
 Huế: Hơn 800 doanh nghiệp thành lập mới 9 tháng năm 2026
-
 VPBank tiếp tục mở rộng chuỗi giải pháp hỗ trợ hộ kinh doanh mùa cuối năm
-
 SeABank thông báo mời thầu