


 Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền
-
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền
-
 Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng
-
 VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật
-
 Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
Chứng khoán phiên 11/11: VN-Index nỗ lực lấy lại sắc xanh -
Hoá chất Đức Giang: Biên lợi nhuận cải thiện, tương lai vẫn phủ bóng rủi ro
Từ 20/12, mở rộng trường hợp được gia hạn nộp thuế
Mai Ka
- 08/12/2013 11:05

Theo quy định của Bộ Tài chính, kể từ ngày 20/12 tới, sẽ mở rộng thêm nhiều trường hợp được cơ quan thuế xem xét gia hạn thuế.
TIN LIÊN QUAN
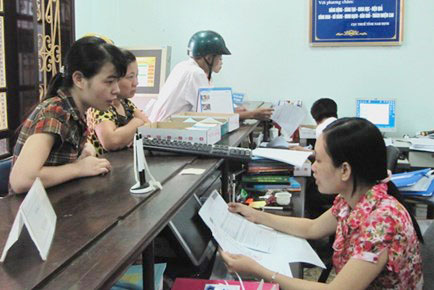 |
| Hoạt động nghiệp vụ tại Cục Thuế Nam Định. Ảnh: Internet. |
Cụ thể, trường hợp người nộp thuế bị thiệt hại vật chất gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp thiên tai, hỏa hoạn, tai nạn bất ngờ. Thiệt hại vật chất là những tổn thất về tài sản của người nộp thuế, tính được bằng tiền như: máy móc, thiết bị, phương tiện, vật tư, hàng hoá, nhà xưởng, trụ sở làm việc, tiền, các giấy tờ có giá trị như tiền.
Tai nạn bất ngờ là việc không may xảy ra đột ngột ngoài ý muốn của người nộp thuế, do tác nhân bên ngoài gây ra làm ảnh hưởng trực tiếp đến hoạt động sản xuất, kinh doanh của người nộp thuế, không phải do nguyên nhân từ hành vi vi phạm pháp luật.
Phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh; Chưa được thanh toán vốn đầu tư xây dựng cơ bản đã được ghi trong dự toán ngân sách nhà nước; Không có khả năng nộp thuế đúng hạn do gặp khó khăn đặc biệt khác.
Ngoài ra, tại Thông tư 165/2013/TT-BTC Hướng dẫn thi hành một số điều của Luật Quản lý thuế; Luật sửa đổi, bổ sung một số điều của Luật Quản lý thuế, Bộ Tài chính quy định về phạm vi số tiền thuế, tiền phạt chậm nộp, tiền chậm nộp tiền thuế, tiền phạt, tiền chậm nộp tiền phạt được gia hạn nộp và thời gian gia hạn nộp thuế. Theo đó, người nộp thuế được gia hạn số tiền thuế nợ tính đến thời điểm xảy ra thiên tai, hỏa hoạn, tai nạn bất ngờ nhưng tối đa không vượt quá giá trị vật chất bị thiệt hại. Giá trị vật chất bị thiệt hại bằng tổng giá trị tổn thất về tài sản trừ phần được bồi thường do tổ chức, cá nhân chịu trách nhiệm thanh toán theo quy định của pháp luật.
Thời gian gia hạn nộp thuế tối đa không quá 2 năm, kể từ ngày hết thời hạn nộp thuế. Cụ thể như: Nếu người nộp thuế bị thiệt hại vật chất từ 50% trở xuống so với tổng tài sản ghi trên sổ sách kế toán quý liền kề trước thời điểm xảy ra thiệt hại thì được xử lý gia hạn nộp số tiền thuế còn nợ tối đa không quá 1 năm, kể từ ngày hết thời hạn nộp thuế. Nếu người nộp thuế bị thiệt hại vật chất trên 50% so với tổng tài sản ghi trên sổ sách kế toán quý liền kề trước thời điểm xảy ra thiệt hại thì được xử lý gia hạn nộp số tiền thuế còn nợ tối đa không quá 2 năm, kể từ ngày hết thời hạn nộp thuế.
Đối với trường hợp chưa được thanh toán vốn đầu tư xây dựng cơ bản đã được ghi trong dự toán ngân sách nhà nước thì số thuế được gia hạn tối đa không vượt quá số tiền ngân sách nhà nước chưa thanh toán bao gồm cả giá trị của các hoạt động tư vấn, giám sát, khảo sát thiết kế, lập kế hoạch dự án đối với các hợp đồng của công trình, hạng mục công trình xây dựng cơ bản được người nộp thuế ký trực tiếp với chủ đầu tư, do ngân sách nhà nước cấp phát hoặc có nguồn vốn từ ngân sách nhà nước. Thời gian gia hạn nộp thuế tối đa không quá 1 năm.
Trong thời gian đang được gia hạn mà ngân sách nhà nước thanh toán vốn đầu tư xây dựng cơ bản còn nợ thì người nộp thuế có trách nhiệm nộp số tiền thuế vào ngân sách nhà nước ngay sau ngày được thanh toán, cụ thể như: Nếu vốn đầu tư được thanh toán bằng hoặc lớn hơn số tiền thuế được gia hạn thì người nộp thuế có trách nhiệm nộp ngay số tiền thuế đang được gia hạn vào ngân sách nhà nước.
Trường hợp cơ quan có thẩm quyền phát hiện người nộp thuế không nộp tiền thuế được gia hạn khi được ngân sách nhà nước thanh toán thì phải tính tiền chậm nộp đối với số tiền thuế được gia hạn kể từ ngày kế tiếp ngày được thanh toán theo quy định.
Mai Ka (HQ Online)
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền
-
 Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng
-
 VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật
-
 Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin
-
Chứng khoán phiên 11/11: VN-Index nỗ lực lấy lại sắc xanh -
Hoá chất Đức Giang: Biên lợi nhuận cải thiện, tương lai vẫn phủ bóng rủi ro -
Bắc Ninh điều chỉnh cơ cấu vốn dự án nâng cấp, mở rộng đường tỉnh ĐT.398 -
JBIC đồng hành cùng Việt Nam phát triển thị trường vốn -
VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC -
MAScham Mùa 9 mở Chặng 3 “Bứt phá”: 360 triệu đồng cho 4 tuần thi đấu cuối năm -
Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục
-
1  TP.HCM công bố Quy hoạch tổng thể tầm nhìn 100 năm vào ngày 16/11
-
2  TP.HCM ra hạn chót thu hồi đất cho siêu dự án cải tạo kênh rạch, vốn đầu tư khoảng 49.000 tỷ đồng
-
3  Bộ trưởng Ngô Văn Tuấn trả lời chất vấn về đầu tư công
-
4  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm




-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong
-
 Stavian ED phát triển hạ tầng năng lượng cho KCN Stavian Vĩnh Phúc
-
 Bảo Tín Mạnh Hải nhận giải Fast Enterprise Award tại APEA 2026: Tăng tốc nhờ chữ "Tín"
-
 FPT “vời” ông lớn Nhật Bản cùng đầu tư nhà máy đóng gói, kiểm thử chip nhớ tại Việt Nam
-
 Top 8 Sinh viên Thế hệ Mới 2026 học hỏi kinh nghiệm thực tiễn từ Herbalife
-
 Diễn đàn An ninh năng lượng quốc gia năm 2026: năng lượng tự chủ - mạch máu của tăng trưởng hai con số