


 TP.HCM tháo gỡ khó khăn 349 dự án nhà ở thương mại
-
TP.HCM tháo gỡ khó khăn 349 dự án nhà ở thương mại
-
 TP.HCM đấu giá lại 3 lô đất Thủ Thiêm, giá khởi điểm hơn 14.500 tỷ đồng
-
 Nhà ở xã hội tại tỉnh Tây Ninh có thực sự khó khăn về đầu ra?
-
 Cần Thơ: Khởi công Dự án căn hộ chung cư hạng sang 13 tầng tại trung tâm Thành phố
-
Hai dải cao độ, hai phong cách sống “may đo”, một lựa chọn gắn bó lâu dài tại Vịnh Mây -
Smart Property khai trương Văn phòng bán hàng Vinhomes Green Paradise
Vốn vào bất động sản sẽ khó hơn trong năm 2019
Thùy Vinh (tinnhanhchungkhoan.vn)
- 05/01/2019 10:10

Kiểm soát tín dụng lĩnh vực tiềm ẩn rủi ro là một trong những nội dung quan trọng của Nghị quyết 01/NQ-CP vừa được Chính phủ ban hành. Theo đó, tín dụng bất động sản được cho là sẽ bị kiểm soát rất chặt chẽ.
Đưa nợ xấu nội bảng về dưới 2%
Theo yêu cầu tại Nghị quyết 01, hoạt động tăng trưởng tín dụng của ngành ngân hàng cần đi đôi với cơ cấu lại và nâng cao chất lượng tín dụng, tập trung tín dụng cho các lĩnh vực sản xuất, nhất là các lĩnh vực ưu tiên.
Về nợ xấu, Nghị quyết 01 nhấn mạnh, kết thúc năm 2019 phấn đấu đưa tỷ lệ nợ xấu nội bảng hệ thống ngân hàng về dưới 2%, tỷ lệ nợ xấu và nợ tiềm ẩn trở thành nợ xấu về dưới 5% (gồm nợ xấu, nợ xấu đã bán cho Công ty Quản lý tài sản của các tổ chức tín dụng - VAMC nhưng chưa xử lý được và các khoản nợ cơ cấu lại thời hạn trả nợ tiềm ẩn trở thành nợ xấu). Trước đó, mục tiêu Chính phủ đã trình Quốc hội là đến năm 2020 giảm được tỷ lệ nợ xấu thực chất xuống dưới 3%.
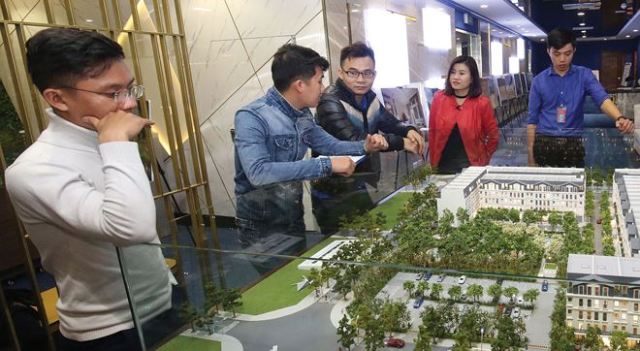 |
| Tín dụng bất động sản được dự báo sẽ chịu nhiều ảnh hưởng từ chính sách của cơ quan quản lý. |
 Mặc dù sẽ đón nhận không ít thách thức trong năm nay, cũng như thời gian tới, nhưng với tiềm năng vốn có, thị trường bất động sản sẽ thu hút được nhiều dòng vốn khác, ngoài vốn tín dụng

TS. Cấn Văn lực
Giới phân tích nhận định, thay vì chỉ đạo chung về xử lý nợ xấu như nghị quyết năm trước, việc đưa ra một con số cụ thể cho năm 2019 sẽ lượng hóa rõ nhiệm vụ cần làm của ngành ngân hàng trong năm 2019 để tiến gần hơn mục tiêu năm 2020.
Theo một báo cáo của Ủy ban Giám sát tài chính Quốc gia, cuối năm 2018, tỷ lệ nợ xấu nội bảng của hệ thổng tổ chức tín dụng là 2,4%, giảm nhẹ so với năm 2017 (2,5%). Trước đó, báo cáo cuối năm 2017 của cơ quan này cho biết, tổng tỷ lệ nợ xấu và nợ xấu tiềm ẩn của ngành ngân hàng vào khoảng 9,5%.
Siết tín dụng bất động sản để tránh rủi ro "bong bóng"
Trên thực tế, không phải đến năm nay, mà trước đó chủ trương kiểm soát chặt chẽ dòng vốn vào các lĩnh vực tiềm ẩn rủi ro, nhất là bất động sản, đã được thực hiện một cách rốt ráo. Mặt khác, với mục tiêu tăng trưởng tín dụng năm nay được dự báo thấp hơn năm trước, nên khả năng vốn vào bất động sản sẽ còn siết chặt hơn.
Theo TS. Bùi Quang Tín, chuyên gia kinh tế, năm nay, hoạt động tín dụng của các ngân hàng thương mại chịu sự tác động lớn từ những chính sách của cơ quan quản lý, từ đó ảnh hưởng tới tín dụng bất động sản.
"Các ngân hàng phải đáp ứng quy định giảm vốn ngắn hạn cho vay trung - dài hạn từ 45% xuống 40% kể từ ngày 1/1/2019 theo Thông tư 16/2018/TT-NHNN sửa đổi, bổ sung một số điều Thông tư 19/2017/TT-NHNN về tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn. Đồng thời, quy định của Thông tư 19/2017 cũng tăng hệ số rủi ro đối với các khoản cho vay bất động sản từ 150% lên 250%, thay vì 200% như hiện tại. Điều này sẽ khiến 'van' tín dụng vào bất động sản càng trở nên hẹp hơn", ông Tín đánh giá.
Mặt khác, theo Thông tư 41/2016/TT-NHNN, tuy tỷ lệ an toàn vốn (CAR) dự kiến giảm từ 9% xuống 8% theo Basel II (có hiệu lực từ ngày 1/1/2020), nhưng các điều kiện trong Basel II lại khắt khe hơn, nhất là các quy định về tổng tài sản có, rủi ro lãi suất, rủi ro thị trường và rủi ro hoạt động. Trong đó, tổng tài sản có liên quan trực tiếp đến hoạt động cấp tín dụng cho doanh nghiệp, đặc biệt là doanh nghiệp bất động sản.
Trên thực tế, thông điệp kiểm soát vốn tín dụng vào các lĩnh vực tiềm ẩn rủi ro vẫn thường xuyên được cơ quan quản lý đề cập. Thống đốc Lê Minh Hưng cho biết, Ngân hàng Nhà nước sẽ kiên định và thực hiện nhất quán chỉ đạo của Chính phủ và Quốc hội trong hoạt động tín dụng, nhất là với lĩnh vực có rủi ro cao như bất động sản, thông qua ban hành các văn bản quy phạm pháp luật như tăng hệ số rủi ro đối với các khoản cho vay bất động sản, kiểm soát chặt chẽ dư nợ và tập trung thanh tra, cảnh báo các tổ chức tín dụng tiềm ẩn rủi ro nợ xấu cao...
Theo giới phân tích, việc thắt chặt tín dụng nói chung và vào thị trường bất động sản nói riêng tất yếu sẽ ảnh hưởng tới doanh nghiệp bất động sản và người mua nhà. Tuy nhiên, trên phương diện vĩ mô, đây là cơ hội để doanh nghiệp bất động sản cơ cấu lại nguồn vốn, giảm dần sự phụ thuộc vào vốn vay ngân hàng, từ đó hạn chế rủi ro "bong bóng", giúp thị trường bất động sản hoạt động ổn định và bền vững hơn.
"Mặc dù sẽ đón nhận không ít thách thức trong năm nay, cũng như thời gian tới, nhưng với tiềm năng vốn có, thị trường bất động sản sẽ thu hút được nhiều dòng vốn khác, ngoài vốn tín dụng", TS. Cấn Văn Lực, chuyên gia tài chính - ngân hàng nhìn nhận.
[Infographic] Tổng quan thị trường bất động sản năm 2018
Thị trường bất động sản năm 2018 tiếp tục trong quá trình tái cơ cấu, lượng tồn kho bất động sản đang giảm dần nhưng cung cầu vẫn đang...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Cần Thơ: Khởi công Dự án căn hộ chung cư hạng sang 13 tầng tại trung tâm Thành phố -
Hai dải cao độ, hai phong cách sống “may đo”, một lựa chọn gắn bó lâu dài tại Vịnh Mây -
Smart Property khai trương Văn phòng bán hàng Vinhomes Green Paradise -
Đấu giá đất ở: Không nên chỉ dựa vào việc tăng tiền đặt trước để chống bỏ cọc -
Hà Nội: Nhà ở xã hội Phúc Thịnh dự kiến có giá bán 29,7 triệu đồng/m² -
Bất động sản du lịch nghỉ dưỡng Quy Nhơn trước chu kỳ nâng chất -
Kinh tế đêm mở hướng phát triển mới cho các đô thị công nghiệp
-
1  TP.HCM đấu giá lại 3 lô đất Thủ Thiêm, giá khởi điểm hơn 14.500 tỷ đồng
-
2  Xuất nhập khẩu đến 15/10 vượt 945 tỷ USD, nhập siêu lùi về 17,6 tỷ USD
-
3  Hà Nội đề xuất cơ chế đặc biệt lựa chọn nhà thầu chiến lược cho các dự án đường sắt
-
4  Lộ dần phương án tuyến Dự án đường sắt Ngọc Hồi - Kim Sơn vốn 27.752 tỷ đồng




-
 Elise và NTK Lý Quí Khánh: Bản tuyên ngôn thời trang "FOR HER" dịp 20/10
-
 Làm mát hiệu quả: Bài toán năng lượng mới của doanh nghiệp
-
 SHB gặp mặt nhà đầu tư cập nhật kết quả kinh doanh và động lực tăng trưởng
-
 SeABank lần thứ 4 liên tiếp được vinh danh Thương hiệu Quốc gia Việt Nam
-
 LPBank được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 MGLAND - Elite Capital sẵn sàng bứt phá tại Vinhomes Green Paradise Cần Giờ