


 Vietnam Airlines mở đường bay thẳng Đà Nẵng - Singapore từ ngày 17/11/2026
-
Vietnam Airlines mở đường bay thẳng Đà Nẵng - Singapore từ ngày 17/11/2026
-
 MBC Việt Nam thúc đẩy kết nối doanh nghiệp, mở rộng cơ hội hợp tác trong ASEAN
-
 VinaCapital và A.P. Moller Capital ký biên bản ghi nhớ tìm hiểu cơ hội đầu tư vào hạ tầng logistics tại Việt Nam
-
 Tăng cường liên kết vùng, nâng sức cạnh tranh doanh nghiệp
-
Quảng Trị triển khai giải pháp thúc đẩy phát triển doanh nghiệp mới -
Gilimex Industrial Park: Lót ổ đón “đại bàng” bằng hạ tầng xanh và năng lực Việt
Kiến thức khởi nghiệp: Hiểu về dòng tiền và thuế
Tuấn Minh - Văn Lộc
- 07/12/2017 09:09

Không ít trường hợp, nhà đầu tư yêu cầu start-up đặt pháp nhân tại quốc gia hay vùng lãnh thổ nào đó (Cayman, BVI, Hồng Kông…) để nhận khoản đầu tư làm start-up cũng bối rối khi giải quyết.
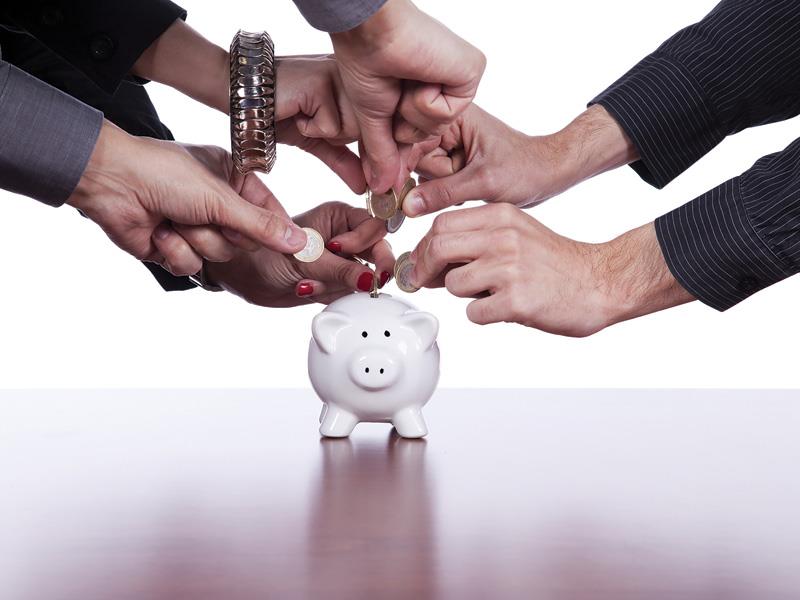 |
| Phải xác định rõ khoản vốn đầu tư vào start-up là khoản đầu tư để phát triển kinh doanh |
Điều này có thể xuất phát từ việc chính sách thuế lợi tức cho các khoản đầu tư tại Việt Nam, nhà đầu tư nước ngoài chuyển tiền ra - vào gặp khó khăn về thủ tục hành chính hay việc đáp ứng các điều kiện đầu tư, tín dụng dẫn đến việc nhà đầu tư muốn hợp tác với start-up khi start-up mang quốc tịch của quốc gia khác.
Dòng tiền của hình thức đầu tư
Trước hết, cần hiểu dòng tiền đầu tư vào start-up sẽ được đưa vào start-up bằng các con đường nào. Đó có thể là góp vốn để thành lập doanh nghiệp mới, phát hành thêm cổ phần để nhận thêm cổ đông, tiếp nhận khoản vay/vay chuyển đổi hoặc hợp tác kinh doanh.
Bên cạnh đó, các khoản đầu tư vào start-up cũng có thể được quy đổi dưới dạng các hỗ trợ về tài sản, tư vấn chiến lược và các hoạt động phát sinh cần thiết khác, thay vì dưới dạng tiền tệ. Các bên có thể quy đổi và thống nhất giá trị của các hỗ trợ và đưa ra được con số tổng giá trị đầu tư. Khi đó, dòng tiền thực tế không phát sinh nhưng vẫn được ghi nhận.
Nghĩa vụ thuế nào cần lưu ý khi nhận vốn?
Phải xác định rõ khoản vốn đầu tư vào start-up là khoản đầu tư để phát triển kinh doanh, là khoản vốn đầu tư cho dự án chứ không phải là thu nhập chịu thuế. Tuy nhiên, đối với các nhà đầu tư khi chuyển nhượng thì họ phải chịu trách nhiệm đóng thuế nếu phát sinh thu nhập. Ví dụ, theo quy định pháp luật hiện hành, đối với trường hợp chuyển nhượng cổ phần cho nhà đầu tư, thông thường, bên chuyển nhượng đóng phần thuế chuyển nhượng tương ứng với 0,1% giá trị chuyển nhượng.
Hay đối với hình thức phát hành thêm cổ phần cho nhà đầu tư, mệnh giá phát hành và giá trị mua thực tế trên từng cổ phần thường chênh lệch rất lớn. Start-up cần hiểu rõ bản chất của khoản tiền đầu tư là vốn đầu tư kinh doanh, phần chênh lệch so với mệnh giá sẽ được đưa về thặng dư vốn khi phát hành cổ phần và không được xem là lợi nhuận của doanh nghiệp. Hoặc ở cách thức khác, phần chênh lệch có thể được chuyển về khoản vốn hợp tác kinh doanh và đầu tư, từ đó, không phát sinh các nghĩa vụ về thuế thu nhập doanh nghiệp khi huy động vốn đầu tư.
Đặt start-up ở nước ngoài
Quay lại câu chuyện nhà đầu tư đặt start-up ở nước ngoài. Đó có thể là start-up đang làm theo yêu cầu của nhà đầu tư trước khi bơm vốn để tránh áp lực họ phải đóng thuế khi thoái vốn. Hoặc có thể họ muốn tận dụng thương hiệu quốc gia của start-up hay các hỗ trợ từ Chính phủ. Ví dụ, với mức thuế thu nhập doanh nghiệp thấp và chính sách miễn giảm thuế thu nhập doanh nghiệp trong giới hạn 300.000 SGD của Singapore cũng là một điểm hấp dẫn để dòng tiền đầu tư cho start-up dịch chuyển sang quốc gia này. Hay chuyện nhà đầu tư thành lập công ty tại các quốc gia “thiên đường thuế” thông qua các công cụ đầu tư đặc biệt (SPV) và dùng nguồn vốn “ngoại” để đẩy ngược vốn về đầu tư cho start-up tại Việt Nam. Start-up cần thẩm định kỹ các phương thức này và trao đổi sòng phẳng với nhà đầu tư để đảm bảo về tính pháp lý cũng như an toàn của giao dịch.
Tối đa hóa lợi nhuận đầu tư là điều mà tất cả nhà đầu tư và start-up đều quan tâm trong quá trình huy động và đầu tư vốn. Không ít trường hợp khi xảy ra sự cố hoặc nhà đầu tư thoái vốn đột ngột, toàn bộ các vấn đề thuế, nợ và xử lý minh bạch dòng tiền của doanh nghiệp sẽ do các sáng lập viên chịu toàn bộ trách nhiệm.
Vì vậy, hiểu rõ về thuế và cơ chế dòng tiền đầu tư, ràng buộc trách nhiệm rõ ràng về vấn đề này là cách để start-up có thể đáp ứng được các yêu cầu đầu tư đặc thù. Đó cũng là cách gia tăng giá trị start-up khi hợp tác, nhưng cũng để tự bảo vệ mình trong giao dịch. Trách nhiệm dân sự có thể không đáng lo ngại, nhưng giả sử nguồn tiền bất hợp pháp hoặc thương vụ đầu tư với mục đích “rửa tiền” thì đó là vấn đề cần quan tâm.
Thoái vốn đầu tư khỏi start-up
Đầu tư vào start-up là đầu tư có độ rủi ro cao nên thường được xem là đầu tư mạo hiểm. Trong nhiều trường hợp, nhà đầu tư (NĐT) rút vốn ra...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 MBC Việt Nam thúc đẩy kết nối doanh nghiệp, mở rộng cơ hội hợp tác trong ASEAN
-
 VinaCapital và A.P. Moller Capital ký biên bản ghi nhớ tìm hiểu cơ hội đầu tư vào hạ tầng logistics tại Việt Nam
-
 Tăng cường liên kết vùng, nâng sức cạnh tranh doanh nghiệp
-
 Quảng Trị triển khai giải pháp thúc đẩy phát triển doanh nghiệp mới
-
Gilimex Industrial Park: Lót ổ đón “đại bàng” bằng hạ tầng xanh và năng lực Việt -
Gặp mặt đối tác chiến lược quý IV/2026: AVA Group sắp ký hợp đồng mua bán Dự án AVA Center -
Kinh doanh casino, đặt cược, vũ trường phải đảm bảo điều kiện về an ninh, trật tự -
Trình Chính phủ dự thảo Nghị định thay thế Nghị định về kinh doanh xăng dầu trước ngày 10/11/2026 -
VCCI đề nghị bỏ yêu cầu thương nhân đầu mối xăng dầu phải sở hữu 40 cửa hàng bán lẻ -
Chủ sở hữu hưởng lợi của doanh nghiệp: Những quy định mới cần chú ý -
Vincom Retail bắt tay “ông lớn” QooQoo Premium Buffet Hàn Quốc




-
 One Mount hai năm liền được vinh danh là Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Tổng giám đốc Amway Việt Nam hai năm liên tiếp được vinh danh Doanh nhân Xuất sắc châu Á
-
 Mayhomes khai trương "đại bản doanh" mới tại Vinhomes Green Paradise Cần Giờ
-
 FPT và động lực tăng vốn điều lệ: sức bật từ nền tảng tài chính thực chất
-
 Greenfeed nâng cao năng lực cung ứng của chuỗi 3F Plus
-
 Từ tăng trưởng đến vượt bậc: Filmore Development tiếp tục được vinh danh tại APEA 2026