


 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
 VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
-
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số
2 cổ phiếu cần quan tâm ngày 14/6
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 14/06/2016 07:08

Đầu tư Chứng khoán trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 14/6 của các công ty chứng khoán.
TIN LIÊN QUAN
VNS: Khuyến nghị mua vào
CTCK MB (MBS)
CTCP Ánh Dương Việt Nam (VNS) là đơn vị Taxi hoạt động mạnh ở TP.HCM - Bình Dương và đang mở rộng sang tỉnh Đồng Nai. Công ty luôn đầu tư xe mới hàng năm và luôn chú trọng đến công tác bảo dưỡng xe.
Hoạt động kinh doanh duy trì ổn định, doanh thu và lợi nhuận tăng đều qua các năm. Trong giai đoạn từ năm 2011-2015, tốc độ tăng trưởng doanh thu và lợi nhuận của VNS được duy trì đều đặn.
Cụ thể, tốc độ tăng trưởng bình quân doanh thu đạt 17,4%/năm và tốc độ tăng trưởng lợi nhuận đạt 29,3%/năm. Tăng trưởng doanh thu những năm trước đến từ 3 yếu tố giá cước, mức độ hoạt động của một xe và số lượng xe. Từ giai đoạn 2011 đến 2014 giá cước trung bình của VNS tăng trưởng từ 5 đến 7% một năm.
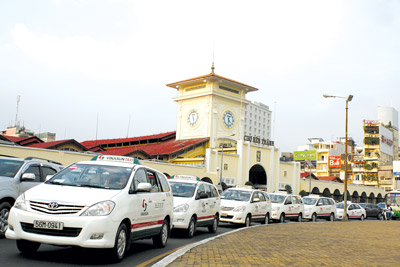 |
Năm 2015 mặc dù giá cước giảm 9% do yếu tố xăng dầu nhưng doanh thu của VNS vẫn tăng trưởng 12% trong đó số xe tăng thêm chỉ có 6,1% phần còn lại là do số quãng đường trung bình một ngày một xe taxi chạy được tăng lên.
VNS là một cổ phiếu có cơ bản tốt tuy nhiên đang bị thị trường định giá thấp. Gần đây thanh khoản của VNS đã được cải thiện khi quỹ đầu tư Red River Holding liên tục đăng ký thoái vốn khỏi VNS. Việc gia tăng thanh khoản là một điểm quan trọng giúp VNS có thể sẽ có tăng trưởng về giá trong ngắn hạn sắp tới.
Hiện tại, VNS đang giao dịch ở mức P/E 5,55 lần, đây là mức hấp dẫn đối với một doanh nghiệp có tiềm năng tăng trưởng cao như VNS. Mức P/E forward năm 2016 khoảng 8,0 lần, giá hợp lý đối với cổ phiếu VNS khoảng 31.100 đồng/cp. Chúng tôi khuyến nghị nhà đầu tư mua cổ phiếu VNS khi thị trường điều chỉnh, vùng giá khuyến nghị mua vào 24.000-26.000 đồng/cp.
PGS: Có thể xem xét mua vào
CTCK KIS Việt Nam (KIS)
PGS của CTCP Kinh doanh khí miền Nam đã phá vỡ mẫu hình Symmetrical Triangle trong phiên giao dịch ngày 06/06/2016 với khối lượng giao dịch gia tăng mạnh.
Sau đó, trong phiên giao dịch ngày 10/06/2016, chỉ báo Bollinger Bands tiếp tục phát tín hiệu tăng, cùng với sự ủng hộ của khối lượng giao dịch.
Trên đồ thị tuần, đường giá PGS cũng đã vượt lên trên ngưỡng kháng cự mạnh là đường MA100 trong tuần vừa qua.
Các tín hiệu tích cực trên đã củng cố cho khả năng PGS tiếp cận trở lại vùng đỉnh cũ 20.2-20.5, cũng tương ứng với mục tiêu của mẫu hình Symmetrical Triangle.
Tuy nhiên, PGS cũng đang chạm đến vùng kháng cự 18.7-18.8, vùng có sự hiện diện của ngưỡng Fibonacci Retracement 78.6% của nhịp giảm từ 06/2015 đến 01/2016. Do đó, PGS có thể có sự điều chỉnh, tích lũy trong ngắn hạn trước khi chinh phục đỉnh cũ nói trên.
Vì vậy, nhà đầu tư có thể xem xét mua vào PGS ở vùng 18.2-18.4. Vùng giá kỳ vọng: 20.2-20.5. Ngưỡng cắt lỗ: 17.5.
Thị trường chứng khoán: Chờ đợi cơ hội chốt lời ngắn hạn
VN-Index mở phiên đầu tuần qua với tâm lý bị chi phối bởi kịch bản thị trường đang tạo đỉnh thứ 2 trong mô hình 2 đỉnh. Tuy nhiên, thị...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
 VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro
-
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền -
Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng -
VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật -
Việt Trung Nam bị xử phạt vì vi phạm hàng loạt quy định về công bố thông tin






-
 SHB đứng thứ 10 trong Top 50 thương hiệu dẫn đầu năm 2026 của Forbes Việt Nam
-
 Phú Long ghi dấu ấn tại APEA 2026 với hai giải thưởng về thương hiệu và quản trị
-
 Pebsteel sau 32 năm: Từ vị thế tiên phong đến khát vọng thiết lập chuẩn mực ngành nhà thép
-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong
-
 Stavian ED phát triển hạ tầng năng lượng cho KCN Stavian Vĩnh Phúc
-
 Bảo Tín Mạnh Hải nhận giải Fast Enterprise Award tại APEA 2026: Tăng tốc nhờ chữ "Tín"