


 Chứng khoán phiên 15/9: Cổ phiếu ngân hàng, dầu khí bứt tăng, hút ròng vốn ngoại
-
Chứng khoán phiên 15/9: Cổ phiếu ngân hàng, dầu khí bứt tăng, hút ròng vốn ngoại
-
 Mở rộng hợp tác Việt Nam - Cộng hòa Áo, thu hút dòng vốn chất lượng cao
-
 ABBank được chấp thuận tăng vốn điều lệ thêm gần 67%
-
 SHB mở rộng tính năng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo
-
Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh -
Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ
2 cổ phiếu cần quan tâm ngày 7/3
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 07/03/2016 07:31

Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 7/3 của các công ty chứng khoán.
TIN LIÊN QUAN
1. PAC: Khuyến nghị trung lập
CTCK Bảo Việt (BVSC)
BVSC cho rằng, PAC của CTCP Ắc quy miền Nam là cổ phiếu có cơ bản tốt, được hỗ trợ nhiều từ mặt bằng giá nguyên liệu thấp, cũng như tiềm năng đẩy mạnh sản phẩm ắc quy bắt nguồn từ nhu cầu vận chuyển, mua sắm mới ôtô được dự báo tiếp tục khả quan trong thời gian tới.
Tuy nhiên, BVSC chỉ đưa ra khuyến nghị NEUTRAL đối với PAC do thị giá hiện tại đã khá hợp lý so với mức giá mục tiêu 33.100 đồng/CP trong lần cập nhật này. Nhà đầu tư có thể tiếp tục theo dõi và xem xét giải ngân ở các mức giá thấp hơn 28.000 đồng/CP.
2. GMD: Khuyến nghị nắm giữ
CTCK Vietcombank (VCBS)
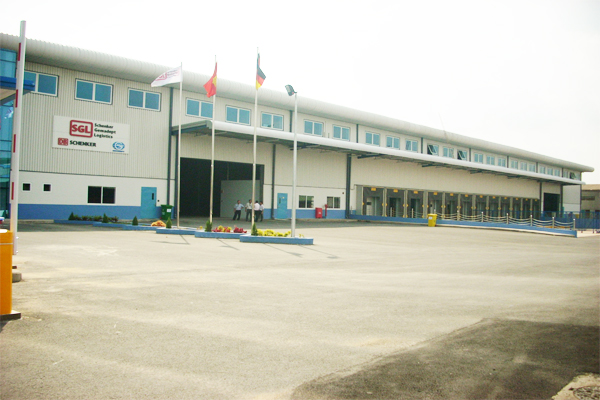 |
CTCP Gemadept (GMD - sàn HOSE) cho biết, năm 2015, doanh thu đạt 3.582 tỷ đồng, tăng 18,9% so với năm trước và hoàn thành 119% kế hoạch lợi nhuận gộp đạt 953 tỷ đồng, tăng 52%; lợi nhuận sau thuế đạt 460 tỷ đồng, giảm 18,5%.
Lợi nhuận gộp tăng trong khi lợi nhuận sau thuế giảm do GMD có 565 tỷ đồng lợi nhuận đột biến từ việc bán 85% cổ phần tòa cao ốc Gemadept trong năm 2014. Trong năm 2015, cảng Nam Hải và Nam Hải Đình Vũ chiếm tỷ trọng doanh thu cao nhất (31% tổng doanh thu) đạt khoảng 1.108 tỷ đồng, tăng 80% so với năm trước. Hoạt động các cảng khác như Phước Long và Dung Quất đạt doanh thu khoảng 557 tỷ đồng, tăng 10,1% so với năm trước.
Trong năm nay, mảng cảng biển được đánh giá khả quan khi cảng Nam Hải Đình Vũ được dự kiến sẽ tiếp tục tăng trưởng về sản lượng. Ngoài ra, mảng kho bãi được dự đoán tăng trưởng khi (1) kho thủy sản Minh Phú đi vào hoạt động trong năm 2016 và (2) dự án Nam Hải logistics được đưa vào hoạt động.
Tuy nhiên, Gemadept đã và đang đầu tư lượng vốn lớn vào các dự án bất động sản và trồng cao su. Trong đó, GMD đã đầu tư 1.200 tỷ đồng vào cao su trong khi dự án vẫn chưa thể đem lại lợi nhuận trước năm 2018, và dự án bất động sản cần vốn đầu tư 145 triệu USD. Ngoài ra, công ty đang giãn tiến độ thi công dự án Gemalink và Hoa Sen khi cảng Cái Mép Thị Vải đang trong tình trạng thiếu hàng.
Vì vậy, chúng tôi dự báo doanh thu năm 2016 sẽ đạt 3.851 tỷ đồng, tăng 7,5%, lợi nhuận sau thuế đạt 516 tỷ đồng, tăng 12,1%. EPS forward 2016 là 4.314 đồng/cổ phiếu, tương ứng P/E là 9,5 lần. Sử dụng phương pháp so sánh (P/E và EV/EBITDA), chúng tôi xác định mức giá hợp lý đối với cổ phiếu GMD là 46.812 đồng/cổ phiếu. Xét đến tình hình kinh doanh tốt cũng như triển vọng ngành khả quan, chúng tôi khuyến nghị tiếp tục NẮM GIỮ đối với cổ phiếu GMD.
Diễn biến các cổ phiếu cần quan tâm tuần qua: PDB tăng gần 12% giá trị
Tâm lý hứng khởi của nhà đầu tư giúp thị trường có tuần đầu tiên của tháng 3 khởi sắc. Cùng sự bứt phá của thị trường, lượng lớn các...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh -
Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ -
Ninh Vân Bay vi phạm hàng loạt quy định trong lĩnh vực chứng khoán -
Loạt cổ phiếu chịu tác động trong kỳ cơ cấu ETF -
Techcombank Summit 2026: Động lực mới vì một Việt Nam hưng thịnh, hùng cường -
Thị trường vàng nín thở chờ Fed -
Góc nhìn TTCK tuần 14/9 - 18/9: Nhà đầu tư nên ưu tiên quản trị rủi ro





-
 SSB là cổ phiếu duy nhất được thêm vào rổ MarketVector Vietnam Local Index
-
 Đà Nẵng chính thức vận hành khách sạn quốc tế TUI SUNEO đầu tiên tại Việt Nam
-
 The Real IELTS: Nền tảng luyện thi IELTS trực tuyến lấy người học làm trung tâm
-
 SeABank - 32 năm kiến tạo nội lực, vững bước tiên phong
-
 Amalga mở rộng hợp tác y tế số tại Việt Nam
-
 FPT và Đại học Công nghệ PETRONAS thành lập phòng nghiên cứu AI, thúc đẩy đổi mới ngành năng lượng